

【2026年最新版】住宅ローンおすすめ比較ランキング|金利・手数料・団信を徹底比較!
マイホーム購入や借り換えを考えるとき、気になるのが「どの住宅ローンを選ぶべきか」だと思います。
住宅ローンは銀行ごとに金利や手数料、特徴が大きく異なり、数十年にわたる総返済額にも影響します。
本記事では、ネット銀行から大手銀行まで幅広く比較し、人気の住宅ローンをランキング形式でご紹介します!
低金利で選ぶのか、手続きのしやすさで選ぶのか、それとも安心のサポート体制で選ぶのか!あなたのライフスタイルに合った住宅ローンを見つけてください!

監修者
ファイナンシャルプランナー
慶應義塾大学大学院修士課程修了後、証券会社の営業などを経て独立。2007年にスキラージャパン株式会社を設立。
ファイナンシャルプランナーとしても活動し、生活設計などのアドバイスを行う。
専門は、資産運用・年金・保険。CFP、DCアドバイザー、証券外務員の資格を保有。
「知識ゼロから2時間でツボがわかる! お金の増やし方見るだけノート」(宝島社)・「大図解 お金のしくみ見るだけノート」(宝島社)など著書も多数。
コンテンツの編集者
企画担当者1名、コンテンツ制作・編集者1名で作成。【保有資格】FP2級 / 一種外務員資格
ネット銀行を中心に金利やサービス、手数料等を比較して、
元銀行員から見た「皆さんに合った良い銀行」をわかりやすくお伝えできるようにコンテンツ制作をしています。
※当コンテンツは「株式会社ミンカブ・ジ・インフォノイド」が監修しております。詳しいコンテンツポリシーはこちらに記載しています。
- 2026/11/6 各項目を最新情報に更新しランキングをアップデートしました
- 2026/10/5 各項目を最新情報に更新しランキングをアップデートしました
- 2026/9/15 各項目を最新情報に更新しました
- 2026/9/3 各項目を最新情報に更新しランキングをアップデートしました
- 2026/8/6 各項目を最新情報に更新しランキングをアップデートしました
住宅ローンの正しい選び方
自分の状況確認
まずはこの4つを必ず確認しましょう!
- 転職して間もない(勤続年数の条件あり)
- 健康状態は良好か(団信加入に影響)
- 年齢(50歳以下が望ましい)
- 年収(返済負担率に直結)
例えば、転職したばかりだと、借入したい銀行の申込対象に該当しないこともあります!
低金利の住宅ローンになると団信に加入必須の商品が多いので健康状態に問題があると上乗せ金利の高い保障に加入することになったり、申込できない可能性も!
ご自身の置かれている状況を踏まえたうえで銀行選びをすれば、「せっかく申し込んだのに仮審査落ち…」というリスクを減らせるはずです!
住宅ローンの借入額は「返済負担率」で考える!
ローンの審査というのは、実はとてもシンプルです!銀行のビジネスモデルを考えてみてください。
「貸したお金をきちんと返せる人なら問題ない」これが基本です!

一般的に無理のない目安は年収の20~25%程度と言われています!(金融機関の審査では最大で35~40%程度まで認められる場合があります)
例えば、日本人の平均年収は460万円というデータがあります!(国税庁「令和5年分 民間給与実態統計調査」より)
日本人の平均年収で住宅ローンを借りたいと考えた場合、上記図のように返済負担率で考えると3,000万円~3200万円くらいが理想だとわかります!
借入可能額は「年収の5~7倍」と表現されることもありますが、実際は返済負担率で考えたほうが現実的です!
大切なのは「銀行が貸してくれる額」ではなく「自分が無理なく返せる額」である、という点を理解していればOKです!
支払重視?安心重視?
住宅ローンで一番気になるのは「金利」ではないでしょうか。
毎月の返済額を抑えたい方には「変動金利」がおすすめです!
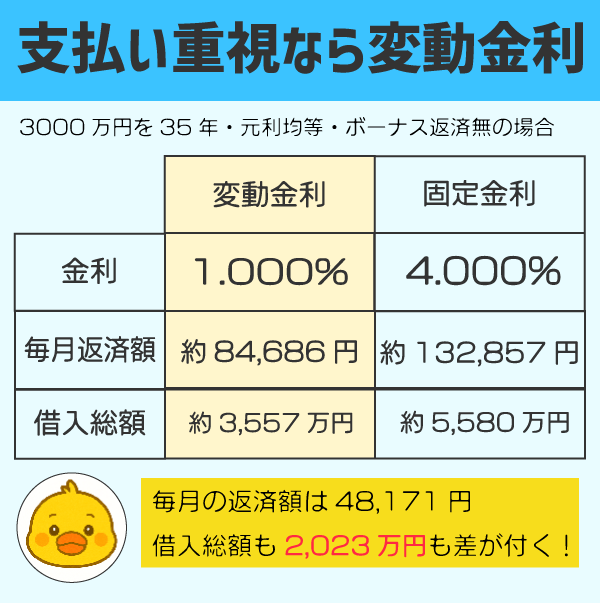
変動金利は数年前と比べて金利は上昇しましたが、それでも0.5%~0.6%くらいで申し込める商品がたくさんあります!
例えば3,000万円の物件を金利0.525%・35年・元利均等・ボーナス返済なしで借りると、月々約7.8万円の返済となり負担は少ないです。
一方で、金利上昇リスクを避けたい方には「固定金利」がおすすめです。
仮に金利2%で同条件で借りた場合、返済額は月々約9.9万円となり変動金利より2万円ほど多く返済することになります!
この金額の差は年間で24万円ほどになりますが、将来の金利上昇を心配せず安定した返済計画を立てられるメリットがあり、金利が上昇する可能性がある昨今、あえて固定金利を選択している人も増えています!
返済額の軽さを優先するか(変動金利)安心感を優先するか(固定金利)はご自身の性格やライフプラン次第です!
無理のない返済計画を考えながら、自分に合った金利タイプを選びましょう!
病気やケガが心配なら保障特約内容もしっかりチェック!
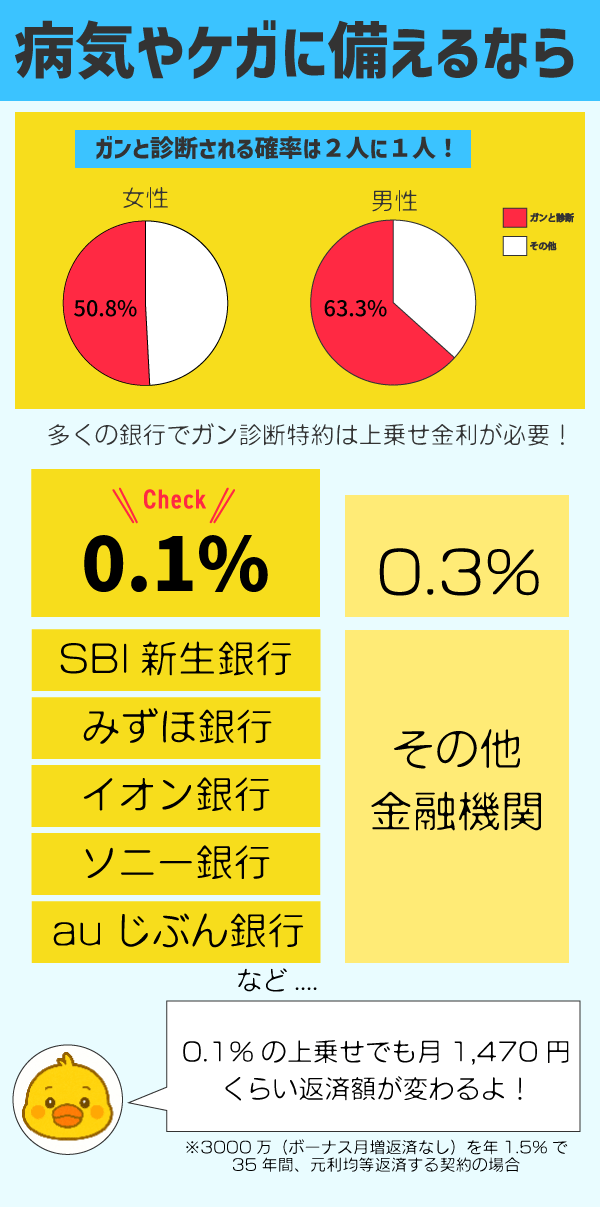
住宅ローン商品の中には一般団信を申込必須としているところが多いです。(借主が死亡や高度障害になった時にローンが全額払われる)
それと合わせてガンや三大疾病に備えることができる特約を用意している金融機関もあります。
ガンは加齢とともにリスクが上がる病気です!
住宅ローンは35年など長い期間で返済する方も多いのでガンのリスクに備えておくとより安心だと思います。
- 上乗せ金利が高すぎないか(0.05%~0.1%程度のものが望ましい)
- 保障が下りる条件が厳しすぎないか
(例:がん団信なら「上皮内がん」まで対象か? 入院日数の条件が長すぎないか? など)
この2点は見ておきましょう!
さらにポイントとして、すでに生命保険や医療保険に加入している方は「保障が重複していないか」も確認しましょう。
団信で保障されるのは基本的に死亡・高度障害なので、「働けなくなった期間の生活費」までは基本的にカバーされません。
そこまで備えたい方は、30代男性の収入保障保険の保険料をチェックして、上乗せ金利と保険料のどちらが負担が軽いかを比べてみるのもおすすめです!
自分の状況に自信が持てない方へ
健康状態に不安があったり、転職したばかりで住宅ローンを組めるか心配…そんな方には 「フラット35」 がおすすめです!

繰上返済を活用すれば短期間で返済総額を抑えることができ、金利が上昇した場合には、結果的に変動金利よりもフラット35の方が有利になるケースもあります。
※詳しく知りたい方は 住宅ローンの繰上げ返済はするべき?の記事を参考にしてください!
「健康や勤務年数で不利になりそう…」という方にとっては、安心して利用しやすい選択肢です!
初期費用や住宅購入後も意識するとより安心!
ローンを組む際には、物件代金とは別に初期費用がかかります。
- 司法書士報酬
- 印紙税(かからないところも多い)
- 登録免許税
- 抵当権設定登記費用
- 事務手数料
- 保証料(かからないところが多い)
- 火災保険など
このなかで金額が読みにくいのが火災保険です。
火災保険料の相場(構造別・築年数別の見積もり例)で確認すると、一戸建ての目安は年1万円~3万円程度で、木造(H構造)か鉄骨・鉄筋(T構造)かによって保険料が倍近く変わることもあります!
一般的に新築は購入価格の約3~5%、中古は約6~8%の諸費用が必要とされています。
例えば3,000万円を借りる場合は、90万円程度を諸費用として見込んでおくと安心です。
見落としがちですが、住宅を購入した後も、さまざまな支出があります!
- 固定資産税などの税金
- 家のメンテナンス費用
- 災害、病気ケガ
- 金利変動時
災害や病気などは自己防衛に限界があるため、数百万円の予備資金を準備する、または保険で備えることが大切です。
とくに火災保険は、築年数が経つほど保険料が上がる仕組みなので、購入時に入りっぱなしにせず、更新のタイミングで補償内容を見直す前提で考えておくと安心です!
住宅ローン控除で税金が戻ってくる!
住宅ローンを使ってマイホームを買うと、「住宅ローン控除」 という制度で毎年の税金が安くなります!

仕組みはシンプルで、年末のローン残高の0.7%(※現行制度の場合)が、最大13年間、所得税や住民税から差し引かれるというものです。
返済して年々残高が減るにつれて控除額も減っていきますが、13年間で合計すると200万円以上の減税効果が期待できます。
つまり、住宅ローンを組んだ人だけが使える大きな税制優遇で、返済の実質的な負担を減らしてくれる制度です。
条件(新築・中古・入居時期など)で対象外になる場合もあるので、事前にチェックするのがおすすめ!
ここまでの知識をふまえて、実際に人気の住宅ローンをチェックしてみましょう!
ご希望の条件を入力して、月々の返済額や総返済額をシミュレーションできます!
・本シミュレーション結果は、ご指定いただいた項目に基づき算出した概算値です。お借入の内容によっては、本シミュレーション結果と異なる場合があります。
・ローン保証料・諸費用(お借入金額に含めない場合)は返済額に含まれていません。
-
1
 新規借り入れ変動金利80%以内(手数料定率型)+全疾病団信住宅ローン年1.490%~
-
2
新規借り入れ変動金利80%以内(手数料定率型)+ガン団信年1.590%~
-
3
 ずーっと一律優遇コース+一般団信年1.195%
| 順位 | 商品名 | 変動金利 | 保障特約金利 上乗せ幅 |
申込方法 | 保証料 | 事務手数料 | 返済手数料 | 審査日数 | 店舗 | ネット銀行詳細 |
|---|---|---|---|---|---|---|---|---|---|---|
新規借り入れ変動金利80%以内(手数料定率型) +全疾病団信住宅ローン |
年1.540%~ 優遇適用:年1.490%~ |
なし | WEB 店舗 |
不要 | 借入金×2.2%(税込) | 一部繰上げ:無料 全額返済:55,000円 |
仮審査:当日~1週間 本審査:1週間~2週間程度 |
〇 | ||
新規借り入れ変動金利 80%以内(手数料定率型)+ガン団信 |
年1.640% 優遇適用:年1.590%~ |
+0.1% | WEB 店舗 |
不要 | 借入金×2.2%(税込) | 一部繰上げ:無料 全額返済:55,000円 |
仮審査:当日~1週間 本審査:1週間~2週間程度 |
〇 | ||
ずーっと一律優遇コース +一般団信 |
年1.195% | なし | WEB 店舗 |
不要 | 借入金×2.2%(税込) | 一部繰上げ:無料 全額返済:16,500円(WEB) |
審査日数:2ヵ月以上 (申込過多のため) |
〇 | ||
| 4位 | ずーっと一律優遇コース +3大疾病50% |
年1.345% [内訳]1.195%+特約:0.15% |
+0.15% | WEB 店舗 |
不要 | 借入金×2.2%(税込) | 一部繰上げ:無料 全額返済:16,500円(WEB) |
審査日数:2ヵ月以上 (申込過多のため) |
〇 | |
| 5位 |  全期間型変動金利(融資手数料型) +一般団信 |
年1.250% 通常:年1.330% |
なし | WEB・対面 | 不要 | 借入金×2.2%(税込) | 一部繰上げ:無料(インターネット) 全額返済:11,000〜33,000円 |
通常1ヶ月程度 | 〇 |
※調査日:2026年11月6日
- 1位:イオン銀行 新規借り入れ変動金利80%以内(手数料定率型)+全疾病団信住宅ローン
- 2位:イオン銀行 新規借り入れ変動金利80%以内(手数料定率型)+ガン保障付住宅ローン(ガン団信)
- 3位:三菱UFJ銀行 ずーっと一律優遇コース+一般団信
- 4位:三菱UFJ銀行 ずーっと一律優遇コース+3大疾病50%
- 5位:りそな銀行 全期間型変動金利(融資手数料型)+一般団信
- 6位:りそな銀行 全期間型変動金利(融資手数料型)+がん保障特約
- 7位:三菱UFJ銀行 ずーっと一律優遇コース+7大疾病100%
- 8位:りそな銀行 全期間型変動金利(融資手数料型)+団信革命
- 9位:auじぶん銀行 全期間引下げプラン(頭金20%超)+50歳以下一般団信
- 10位:auじぶん銀行 全期間引下げプラン(頭金20%超)+ガン50%保障団信
- 審査に必要な書類
- 5年ルールと125%ルールとは
- 比較した銀行とスコアリング方法について
- 住宅ローンQ&A
- 住宅ローンの金利タイプは固定と変動、どちらが人気ですか?
- 申込はインターネットで完結しますか?
- 審査で重視されるポイントは?
- 住宅を決める前に仮審査だけすることができますか?
- 頭金は必ず必要ですか?
- 住宅ローン控除は誰でも受けられますか?
- 本審査は複数受けて良いのか?
- 借り換えはどのくらいお得になりますか?
- 1平米とはどのくらいの広さですか?
- 共働き世帯におすすめの借り方は?
- 繰上げ返済はいつするのが効果的ですか?
住宅ローンおすすめランキング
イオン銀行「住宅ローン全期間優遇金利プラン(新規お借入れ)」!物件価格の80%以内でのお借入れ+イオン銀行カードローンのお申込み(またはご契約済み)で、変動金利が通常年1.540%〜のところ年1.490%〜でお借入れできる!
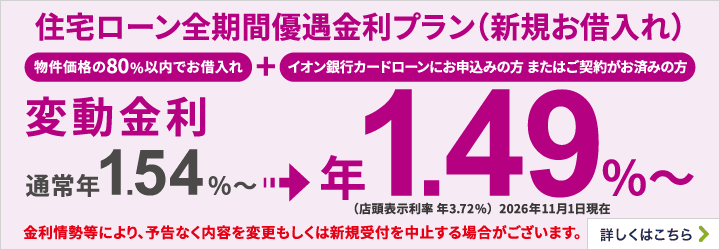
年1.540%
優遇金利で1.490%~
対象の悪性新生物と診断されると住宅ローン残高が0になるのは判定基準が低くて◎!
イオン銀行は住宅ローン契約者専用教育ローンというものがあり、契約している方は優遇されるのでお子様のいる家庭はイオン銀行にローンをまとめると返済口座も1つになって管理しやすいかも!
他の銀行と比べて、就業不能状態を多めに保障してくれる印象!毎月のローン返済は保障の対象になれば何度でもOK!
- ・支払事由の対象になれば何度でも毎月のローン返済額が保障される!
- ・条件変更が無料!
- ・借入期間は50年まで選べる(35年超は年0.1%上乗せ)
- ・全額返済手数料が高い
- ・火災保険の加入は必須
- ・他の銀行と比べて契約完了までに時間がかかる
イオン銀行申込詳細
| おすすめ度 | ★★★★★ 5点 |
|---|---|
| 変動金利 |
借入額80%以下:年1.540%~ (優遇金利:年1.49%~) |
|
借入額80%超:年1.620%~ (優遇金利:年1.570%~) |
|
| 保障上乗せ金利(50歳以下) | 全疾病団信 :なし |
| ガン保障付住宅ローン(ガン団信):+0.1% | |
| 8大疾病付住宅ローン:+0.3% |
| 申込方法 | WEB:〇 対面:〇 |
|---|---|
| 借入可能額 | 200万円以上2億円以下 (10万円単位) |
| 対象年齢 | 借入時:18歳以上満71歳未満 完済時:満80歳未満の方 |
| 対象年収 | 100万~ |
| 保証人 | 原則不要 |
| 借入期間 | 1年以上50年以内(1ヵ月単位) |
| 返済方法 | 元利均等返済 |
| 遅延損害金 | 年14.0% |
|---|---|
| 審査日数 | 仮審査:当日~1週間 本審査:1週間~2週間程度 |
| 対応地域 | 全国 |
| 5年ルール 125%ルール |
〇(変動かつ元利均等返済の場合) |
| 分割融資 | 〇 |
| 銀行サービス優遇の有無 | 〇(詳細はこちら) |
| 保証料 | なし |
|---|---|
| ローン取扱い手数料 | 定額型:110,000円(税込) 定率型に比べ借入利率が年0.20%高くなります |
| 定率型:借入金額×2.20%(税込) ※ 最低取扱手数料220,000円(税込) |
|
| 一部繰上返済手数料 | 無料 |
| 全額繰上返済手数料 | 55,000円 |
| 印紙税 | 所定の金額 |
|---|---|
| 条件変更 | 無料 |
| 金利タイプ変更 | 無料 |
| 団体信用生命 | 保険料不要(加入要) |
| 火災保険 | 自己負担(加入要) |
団信詳細
死亡や高度障害状態になった時
余命6ヶ月以内と判断された場合
就業不能状態が15日以上継続すると毎月のローン残高保障
上乗せ:なし
対象年齢:50歳以下
※掲載情報は2026年11月時点のものです。
※ お借入期間が35年を超える場合、お借入利率が+年0.10%
金利は他と比べて少し高いですが、保障特約は上乗せ金利なしなので、万が一の時のため付帯しておくのがおすすめ!
三大疾病やガンだけでも保障したいという方は他のプランも取り揃えているので是非チェックしてみてください!
イオン銀行「住宅ローン全期間優遇金利プラン(新規お借入れ)」!物件価格の80%以内でのお借入れ+イオン銀行カードローンのお申込み(またはご契約済み)で、変動金利が通常年1.540%〜のところ年1.490%〜でお借入れできる!
年1.640%
(内訳 金利:1.540%+特約:0.1%)
優遇適用で年1.590%~ (内訳 金利:1.490%+特約:0.1%)
対象の悪性新生物と診断されると住宅ローン残高が0になるのは判定基準が低くて◎!
イオン銀行は住宅ローン契約者専用教育ローンというものがあり、契約している方は優遇されるのでお子様のいる家庭はイオン銀行にローンをまとめると返済口座も1つになって管理しやすいかも!
- ・悪性新生物と診断されたら住宅ローン残高が0円!
- ・上皮内ガン・皮膚ガンも保障の対象!
- ・条件変更が無料!
- ・借入期間は50年まで選べる(35年超は年0.1%上乗せ)
- ・全額返済手数料が高い
- ・火災保険の加入は必須
- ・他の銀行と比べて契約完了までに時間がかかる
イオン銀行申込詳細
| おすすめ度 | ★★★★★ 5点 |
|---|---|
| 変動金利 |
借入額80%以下:年1.540%~ (優遇金利:年1.490%~) |
|
借入額80%超:年1.620%~ (優遇金利:年1.570%~) |
|
| 保障上乗せ金利(50歳以下) | 全疾病団信 :なし |
| ガン保障付住宅ローン(ガン団信):+0.1% | |
| 8大疾病付住宅ローン:+0.3% |
| 申込方法 | WEB:〇 対面:〇 |
|---|---|
| 借入可能額 | 200万円以上2億円以下 (10万円単位) |
| 対象年齢 | 借入時:18歳以上満71歳未満 完済時:満80歳未満の方 |
| 対象年収 | 100万~ |
| 保証人 | 原則不要 |
| 借入期間 | 1年以上50年以内(1ヵ月単位) |
| 返済方法 | 元利均等返済 |
| 遅延損害金 | 年14.0% |
|---|---|
| 審査日数 | 仮審査:当日~1週間 本審査:1週間~2週間程度 |
| 対応地域 | 全国 |
| 5年ルール 125%ルール |
〇(変動かつ元利均等返済の場合) |
| 分割融資 | 〇 |
| 銀行サービス優遇の有無 | 〇(詳細はこちら) |
| 保証料 | なし |
|---|---|
| ローン取扱い手数料 | 定額型:110,000円(税込) 定率型に比べ借入利率が年0.20%高くなります |
| 定率型:借入金額×2.20%(税込) ※ 最低取扱手数料220,000円(税込) |
|
| 一部繰上返済手数料 | 無料 |
| 全額繰上返済手数料 | 55,000円 |
| 印紙税 | 所定の金額 |
|---|---|
| 条件変更 | 無料 |
| 金利タイプ変更 | 無料 |
| 団体信用生命 | 保険料不要(加入要) |
| 火災保険 | 自己負担(加入要) |
団信詳細
死亡や高度障害状態になった時
余命6ヶ月以内と判断された場合
対象のガン※¹と診断された場合
所定の上皮内がん・皮膚がんと診断されたとき一時金30万円を支払い(保険期間中1回)
所定のがんにより先進医療の療養を受けたとき通算最大1,000万円まで先進医療の技術料と同額を支払い(1回500万円限度、通算1,000万円限度)
上乗せ:+0.1%
ローン返済支援保険:保険料あり
※¹上皮内新生物(上皮内がん)などは保障の対象外
※掲載情報は2026年11月時点のものです。
※ お借入期間が35年を超える場合、お借入利率が+年0.10%
前年度年収が100万以上や年齢も18歳~と申込対象は広めです!
対象の上皮内ガンや皮膚ガンも一時金30万円保障されており、ソニー銀行やPayPay銀行と比べて劣りますが、ガンの保障対象は幅広いです!
団信はもちろん火災保険に加入することを条件としていますが、借入金額に含んでOKです。
WEBか店頭か申込方法によって商品が違います。WEB申込だと中間コストが抑えられ手頃な保険料となっています!

3,000万借入した場合、0.1%の上乗せは金額に換算すると月1,500円くらいなので返済の負担にはならないかなと思います!
※3000万(ボーナス月増返済なし)を年1.5%で35年間、元利均等返済する契約の場合
年1.195%
借入期間中に出産前後6か月以内に申し出すると1年間金利をマイナス0.2%にしてくれます!
頭金を条件に金利を安くする銀行が増えていますが、条件なしで低金利なのは良心的!
35年間、毎月返済するなら21,000ポイント貯まります。Pontaポイントを貯めてる人にとっては嬉しいですね!
- ・女性向けの特典や保障も充実している
- ・金利は頭金の有無に左右されない
- ・メガバンクという安心感
- ・申込の条件に年収がない
- ・全額返済が有料
- ・他の銀行と比べて契約完了までに時間がかかる
三菱UFJ銀行申込詳細
| おすすめ度 | ★★★☆☆ 3点 |
|---|---|
| 変動金利 | 通常:年1.195% |
| 保障上乗せ金利 | 3大疾病50%(46歳未満): +0.15% |
| 7大疾病100%(50歳未満): +0.3% | |
| 全疾病100%(50歳未満):+0.5% | |
| 保証料支払型(56歳未満):保険料が別途発生 |
| 申込方法 | WEB:〇 対面:〇 |
|---|---|
| 借入可能額 | 500万円以上2億円以下 (10万円単位) |
| 対象年齢 | 借入時:18歳以上満70歳の誕生日まで 完済時:満80歳未満の誕生日 |
| 対象年収 | – |
| 保証人 | 原則不要 |
| 借入期間 | 2年以上40年以内 |
| 返済方法 | 元利均等返済 元金均等返済 |
| 遅延損害金 | 年14.0% |
|---|---|
| 審査日数 | 2ヵ月以上 (申込過多のため) |
| 対応地域 | 全国 |
| 5年ルール 125%ルール |
〇(変動かつ元利均等返済の場合) |
| 分割融資 | 〇 |
| 銀行サービス優遇の有無 | – |
| 保証料 | なし |
|---|---|
| 事務手数料 | 借入金額×2.20%(税込) |
| 一部繰上返済手数料 | 無料 |
| 全額繰上返済手数料 | インターネット:16,500円 |
| 印紙税 | 電子契約は不要 |
|---|---|
| 条件変更 | 5,500円 |
| 金利タイプ変更 | インターネット無料 |
| 団体信用生命 | 保険料不要(加入要) |
| 火災保険 | 自己負担(加入要) |
※掲載情報は2026年11月時点のものです。
上乗せ金利もプランの中では一番低いので、万が一働けない状態になった時の保険にプラスで付けておくことは家族へリスクも減らせます!
毎月の返済額を抑えたい&保障も最低限欲しいという方は検討してみてください!
年1.345%
(内訳 金利1.195%:+特約:0.15%)
借入期間中に出産前後6か月以内に申し出すると1年間金利をマイナス0.2%にしてくれます!
細かい条件がありますが、「入院日数関係なし」は他の銀行であまり見かけない超おすすめポイント!
頭金を条件に金利を安くする銀行が増えていますが、条件なしで低金利なのは良心的!
35年間、毎月返済するなら21,000ポイント貯まります。Pontaポイントを貯めてる人にとっては嬉しいですね!
- ・対象の入院(入院日数関係なし)で住宅ローンが半分
- ・女性向けの特典や保障も充実している
- ・金利は頭金の有無に左右されない
- ・メガバンクという安心感
- ・申込の条件に年収がない
- ・全額返済が有料
- ・上皮内ガンは保障対象外
- ・他の銀行と比べて契約完了までに時間がかかる
三菱UFJ銀行申込詳細
| おすすめ度 | ★★★☆☆ 3点 |
|---|---|
| 変動金利 | 通常:年1.195% |
| 保障上乗せ金利 | 3大疾病50%(46歳未満): +0.15% |
| 7大疾病100%(50歳未満): +0.3% | |
| 全疾病100%(50歳未満):+0.5% | |
| 保証料支払型(56歳未満):保険料が別途発生 |
| 申込方法 | WEB:〇 対面:〇 |
|---|---|
| 借入可能額 | 500万円以上2億円以下 (10万円単位) |
| 対象年齢 | 借入時:18歳以上満70歳の誕生日まで 完済時:満80歳未満の誕生日 |
| 対象年収 | – |
| 保証人 | 原則不要 |
| 借入期間 | 2年以上40年以内 |
| 返済方法 | 元利均等返済 元金均等返済 |
| 遅延損害金 | 年14.0% |
|---|---|
| 審査日数 | 2ヵ月以上 (申込過多のため) |
| 対応地域 | 全国 |
| 5年ルール 125%ルール |
〇(変動かつ元利均等返済の場合) |
| 分割融資 | 〇 |
| 銀行サービス優遇の有無 | – |
| 保証料 | なし |
|---|---|
| 事務手数料 | 借入金額×2.20%(税込) |
| 一部繰上返済手数料 | 無料 |
| 全額繰上返済手数料 | インターネット:16,500円 |
| 印紙税 | 電子契約は不要 |
|---|---|
| 条件変更 | 5,500円 |
| 金利タイプ変更 | インターネット無料 |
| 団体信用生命 | 保険料不要(加入要) |
| 火災保険 | 自己負担(加入要) |
団信一覧
死亡や高度障害状態になった時
ガンと診断(上皮内ガン除く)されたり、脳卒中・急性心筋梗塞で入院
上乗せ:+0.15%
対象年齢:借入時18歳以上46歳未満
※掲載情報は2026年11月時点のものです。
保障範囲は狭く深くというイメージ!
ガンと「診断」、脳卒中などで「入院」など支払い条件が他の銀行より良心的!
上乗せ金利もプランの中では一番低いので、万が一働けない状態になった時の保険にプラスで付けておくことは家族へリスクも減らせます!
毎月の返済額を抑えたい&保障も最低限欲しいという方は検討してみてください!
3,000万借入した場合、0.15%の上乗せは金額に換算すると月2,000円くらいですね!
※3000万(ボーナス月増返済なし)を年0.15%で35年間、元利均等返済する契約の場合
年1.250%
(上乗せなし)
りそな銀行の変動金利(融資手数料型)は、WEB完結+給与振込またはデビットカード・クレジットカード契約などの条件を満たすことで、年1.250%という魅力的な水準を実現。団信の上乗せがない分、3プランの中で毎月の返済額を最も抑えられます。
「まずは低金利で借りたい」「別途、民間の生命保険でカバーするから団信は最低限で十分」という方に向いています。死亡・高度障害時にはローン残高が0円になる基本的な保障はしっかり付帯しています。
- ・3プランで最低金利 年1.250%!
- ・WEB完結で手続きがスムーズ
- ・死亡・高度障害の基本保障は付帯
- ・毎月の返済額を最大限に抑えられる
- ・がん・生活習慣病などへの保障はない
- ・万が一の備えを別途用意する必要がある
りそな銀行申込詳細
| おすすめ度 | ★★★★☆ 4点 |
|---|---|
| 変動金利 | 通常:年1.330% |
| 優遇金利:年1.250% ※WEB完結+給振orデビットカードorクレカ契約が条件 |
|
| 保障上乗せ金利(40歳未満) | 団信革命 :+0.25% |
| 3大疾病保障特約:++0.2% | |
| ガン保障特約:+0.1% | |
| 保障上乗せ金利 (40歳以上) | 団信革命:+0.3% |
| 3大疾病保障特約:+0.25% | |
| ガン保障特約:+0.2% |
| 申込方法 | WEB:〇 対面:〇 |
|---|---|
| 借入可能額 | 50万円以上3億円以下(1万円単位) |
| 対象年齢 | 借入時:満20歳以上満70歳未満 最終返済時:満80歳未満の方 |
| 対象年収 | 100万~ |
| 保証人 | 原則不要 |
| 借入期間 | 1年以上40年以内(1年単位) |
| 返済方法 | 元利均等返済 |
| 遅延損害金 | 年-% |
|---|---|
| 審査日数 | 通常1ヶ月程度 |
| 対応地域 | 全国 |
| 5年ルール 125%ルール |
〇 |
| 分割融資 | 〇 |
| 銀行サービス優遇の有無 | 〇 |
| 保証会社事務取扱手数料 | 55,000円 |
|---|---|
| 事務手数料 | 借入金額×2.20%(税込) |
| 一部繰上返済手数料 | インターネット無料 |
| 全額繰上返済手数料 | 店頭・テレビ電話のみ受付 11,000~33,000円(金利タイプによって異なる) |
| 印紙税 | 所定の金額 |
|---|---|
| 条件変更 | 店頭・テレビ電話のみ受付 11,000円 |
| 金利タイプ変更 | – |
| 団体信用生命 | 保険料不要(加入要) |
| 火災保険 | 任意 |
※掲載情報は2026年11月時点のものです。
りそな銀行の一般団信は、保障特約の上乗せがない分、3プランの中で最も低い年1.250%で借入できるベースプランです。
死亡・高度障害時にはローン残高が0円になる基本保障はしっかり確保しつつ、毎月の返済額を極限まで抑えられるのが最大の魅力!
「すでに民間の医療保険やがん保険に加入している」「保障は今の保険で十分、住宅ローンは金利を最優先にしたい」という方には、余計なコストをかけずに借りられるこのプランが最適解です。
もし将来的に保障を手厚くしたくなった場合は、がん保障特約や団信革命への切替えも検討してみてください!
年1.350%
(内訳 金利:1.250%+特約:0.10%)
日本人の2人に1人はがんと診断される時代。りそな銀行のがん保障特約なら、月々わずか約1,400円の上乗せ(3,000万円・35年借入の場合)で所定のがんと診断された際に住宅ローン残高が0円になります。「一般団信では少し不安だが返済額のアップは最小限にしたい」という方に最適です。
一般団信との差はわずか+0.10%。団信革命と比べると+0.15%低い金利で借りられます。「がん保障は欲しいが、3大疾病や介護まではいらない」という方にピッタリのプランです!
- ・+0.10%だけでがん診断時に残高が0円!
- ・一般団信と団信革命の”ちょうどいい中間”
- ・保障と低金利のバランスが◎
- ・死亡・高度障害の基本保障も付帯
- ・上皮内ガン・皮膚がんなどは保障対象外
- ・急性心筋梗塞・脳卒中・介護状態への保障はない
りそな銀行申込詳細
| おすすめ度 | ★★★★☆ 4点 |
|---|---|
| 変動金利 | 通常:年1.330% |
| 優遇金利:年1.250% ※WEB完結+給振orデビットカードorクレカ契約が条件 |
|
| 保障上乗せ金利(40歳未満) | 団信革命 :+0.25% |
| 3大疾病保障特約:++0.2% | |
| ガン保障特約:+0.1% | |
| 保障上乗せ金利 (40歳以上) | 団信革命:+0.3% |
| 3大疾病保障特約:+0.25% | |
| ガン保障特約:+0.2% |
| 申込方法 | WEB:〇 対面:〇 |
|---|---|
| 借入可能額 | 50万円以上3億円以下(1万円単位) |
| 対象年齢 | 借入時:満20歳以上満70歳未満 最終返済時:満80歳未満の方 |
| 対象年収 | 100万~ |
| 保証人 | 原則不要 |
| 借入期間 | 1年以上40年以内(1年単位) |
| 返済方法 | 元利均等返済 |
| 遅延損害金 | 年-% |
|---|---|
| 審査日数 | 通常1ヶ月程度 |
| 対応地域 | 全国 |
| 5年ルール 125%ルール |
〇 |
| 分割融資 | 〇 |
| 銀行サービス優遇の有無 | 〇 |
| 保証会社事務取扱手数料 | 55,000円 |
|---|---|
| 事務手数料 | 借入金額×2.20%(税込) |
| 一部繰上返済手数料 | インターネット無料 |
| 全額繰上返済手数料 | 店頭・テレビ電話のみ受付 11,000~33,000円(金利タイプによって異なる) |
| 印紙税 | 所定の金額 |
|---|---|
| 条件変更 | 店頭・テレビ電話のみ受付 11,000円 |
| 金利タイプ変更 | – |
| 団体信用生命 | 保険料不要(加入要) |
| 火災保険 | 任意 |
※掲載情報は2026年11月時点のものです。
日本人が一生のうちにがんと診断される確率は2人に1人と言われています。
住宅ローンの返済期間は長く、その間にがんと診断されるリスクは決して低くありません。
りそな銀行のがん保障特約なら、万が一所定のがんと診断された場合に住宅ローン残高が0円になるので、治療に専念できる環境が整います!
「一般団信だけでは少し心配だけど、毎月の返済額はなるべく抑えたい」という方にとって、+0.10%という上乗せ幅はまさにベストバランス!
がん団信100%や団信革命と比べてもコストを抑えながらがんへの備えができるコスパ重視のプランです!
3,000万借入した場合、0.10%の上乗せは金額に換算すると月1,500円くらいなので返済の負担にはならないかなと思います!
※3000万(ボーナス月増返済なし)を年1.0%で35年間、元利均等返済する契約の場合
年1.495%
(内訳 金利1.195%:+特約:0.3%)
借入期間中に出産前後6か月以内に申し出すると1年間金利をマイナス0.2%にしてくれます!
細かい条件がありますが、「入院日数関係なし」は他の銀行であまり見かけない超おすすめポイント!
頭金を条件に金利を安くする銀行が増えていますが、条件なしで低金利なのは良心的!
35年間、毎月返済するなら21,000ポイント貯まります。Pontaポイントを貯めてる人にとっては嬉しいですね!
- ・対象の入院(入院日数関係なし)で住宅ローンが0円
- ・女性向けの特典や保障も充実している
- ・金利は頭金の有無に左右されない
- ・メガバンクという安心感
- ・申込の条件に年収がない
- ・全額返済が有料
- ・上皮内ガンは保障対象外
- ・他の銀行と比べて契約完了までに時間がかかる
三菱UFJ銀行申込詳細
| おすすめ度 | ★★★★☆ 4点 |
|---|---|
| 変動金利 | 通常:年1.195% |
| 保障上乗せ金利 | 3大疾病50%(46歳未満) : +0.15% |
| 7大疾病100%(50歳未満): +0.3% | |
| 全疾病100%(50歳未満):+0.5% | |
| 保証料支払型(56歳未満):保険料が別途発生 |
| 申込方法 | WEB:〇 対面:〇 |
|---|---|
| 借入可能額 | 500万円以上2億円以下 (10万円単位) |
| 対象年齢 | 借入時:18歳以上満70歳の誕生日まで 完済時:満80歳未満の誕生日 |
| 対象年収 | – |
| 保証人 | 原則不要 |
| 借入期間 | 2年以上40年以内 |
| 返済方法 | 元利均等返済 元金均等返済 |
| 遅延損害金 | 年14.0% |
|---|---|
| 審査日数 | 2ヵ月以上 (申込過多のため) |
| 対応地域 | 全国 |
| 5年ルール 125%ルール |
〇(変動かつ元利均等返済の場合) |
| 分割融資 | 〇 |
| 銀行サービス優遇の有無 | – |
| 保証料 | なし |
|---|---|
| 事務手数料 | 借入金額×2.20%(税込) |
| 一部繰上返済手数料 | 無料 |
| 全額繰上返済手数料 | インターネット:16,500円 |
| 印紙税 | 電子契約は不要 |
|---|---|
| 条件変更 | 5,500円 |
| 金利タイプ変更 | インターネット無料 |
| 団体信用生命 | 保険料不要(加入要) |
| 火災保険 | 自己負担(加入要) |
団信詳細
死亡や高度障害状態になった時
ガンと診断(上皮内ガン除く)されたり、脳卒中・急性心筋梗塞で入院
高血圧性疾患、糖尿病、慢性腎不全、肝硬変で就業障害が1年30日を超えて継続
上記の病気で就業障害が30日を超えて継続
上乗せ:+0.3%
対象年齢:借入時18歳以上50歳未満
- ・メディカルアシスト
- ・メンタルサポート
- ・介護アシスト
- ・デイリーサポート
※掲載情報は2026年11月時点のものです。
この保障内容のポイントは、対象の病気で入院したり、ガン(上皮内ガンは除く)と診断されたら住宅ローンが0になることです!
他の銀行は60日以上の入院や言語障害など厳しい条件が付きものですが、入院日数関係なく残高を保障してくれるので住宅ローンを気にせず安心できるのが良いですね!
3,000万借入した場合、0.3%の上乗せは金額に換算すると月4,500円くらいですね!
※3000万(ボーナス月増返済なし)を年1.5%で35年間、元利均等返済する契約の場合
年1.500%
(内訳 金利:1.250%+特約:0.25%)
※40歳未満の場合。40歳以上は+0.30%
団信革命は「3大疾病(がん・急性心筋梗塞・脳卒中)」に加え、病気やケガによる16の所定の状態・要介護2以上にまで対応した業界屈指の保障内容。しかも、回復して仕事に復帰しても住宅ローン残高は0円のままです!
ペア団信を取り扱っており、どちらかに万が一のことがあった際は双方の住宅ローンが0円になります。共働きご夫婦の住宅購入に特におすすめです!
不慮の事故や病気を原因とする要介護状態も保障対象。要介護2以上という認定基準は他行の同種保障と比べてもハードルが低く、保障が現実的に機能しやすい点がポイントです!
- ・3大疾病+16の状態+介護まで幅広くカバー!
- ・回復後も住宅ローン残高は0円のまま!
- ・ペア団信対応で夫婦にも安心
- ・要介護2以上という低い認定基準
- ・上乗せ0.25%(40歳未満)は業界比較でも良心的
- ・上皮内ガン・皮膚ガンは保障対象外
- ・診断一時金はない
- ・40歳以上は上乗せが+0.30%に増加
りそな銀行申込詳細
| おすすめ度 | ★★★★☆ 4点 |
|---|---|
| 変動金利 | 通常:年1.330% |
| 優遇金利:年1.250% ※WEB完結+給振orデビットカードorクレカ契約が条件 |
|
| 保障上乗せ金利(40歳未満) | 団信革命 :+0.25% |
| 3大疾病保障特約:++0.2% | |
| ガン保障特約:+0.1% | |
| 保障上乗せ金利 (40歳以上) | 団信革命:+0.3% |
| 3大疾病保障特約:+0.25% | |
| ガン保障特約:+0.2% |
| 申込方法 | WEB:〇 対面:〇 |
|---|---|
| 借入可能額 | 50万円以上3億円以下(1万円単位) |
| 対象年齢 | 借入時:満20歳以上満70歳未満 最終返済時:満80歳未満の方 |
| 対象年収 | 100万~ |
| 保証人 | 原則不要 |
| 借入期間 | 1年以上40年以内(1年単位) |
| 返済方法 | 元利均等返済 |
| 遅延損害金 | 年-% |
|---|---|
| 審査日数 | 通常1ヶ月程度 |
| 対応地域 | 全国 |
| 5年ルール 125%ルール |
〇 |
| 分割融資 | 〇 |
| 銀行サービス優遇の有無 | 〇 |
| 保証会社事務取扱手数料 | 55,000円 |
|---|---|
| 事務手数料 | 借入金額×2.20%(税込) |
| 一部繰上返済手数料 | インターネット無料 |
| 全額繰上返済手数料 | 店頭・テレビ電話のみ受付 11,000~33,000円(金利タイプによって異なる) |
| 印紙税 | 所定の金額 |
|---|---|
| 条件変更 | 店頭・テレビ電話のみ受付 11,000円 |
| 金利タイプ変更 | – |
| 団体信用生命 | 保険料不要(加入要) |
| 火災保険 | 任意 |
団信詳細
死亡や高度障害状態になった時
余命6ヶ月以内と判断された場合
3大疾病(所定のがん※¹、急性心筋梗塞・脳卒中による所定の状態)に該当した場合
事故や病気などにより要介護2以上との認定を受けた場合
上乗せ:+0.25%
※¹上皮内新生物(上皮内がん)などは保障の対象外
※掲載情報は2026年11月時点のものです。
要介護状態となった原因は問わず、所定の状態(要介護2以上)に該当、所定の日にち経過していれば住宅ローンは0になります。
不慮の事故や病気が原因で介護状態になることもあり、その意味では幅広い備えになると考えることができますね!
回復して仕事に復帰しても0円のままなので、3大疾病以外の事故やケガにも備えられます!
なお、ペア団信を付けずにペアローンで組む場合は、それぞれの万一に別の手段で備えておく必要があります。
必要な保障額を考えるときは30代女性の終身保険の保険料も確認しておくと、団信の上乗せ金利と比べてどちらで備えるのが得か判断しやすくなります!
3,000万借入した場合、0.25%の上乗せは金額に換算すると月3,500円くらいなので返済の負担にはならないかなと思います!
※3000万(ボーナス月増返済なし)を年1.0%で35年間、元利均等返済する契約の場合

年1.530%~1.680%
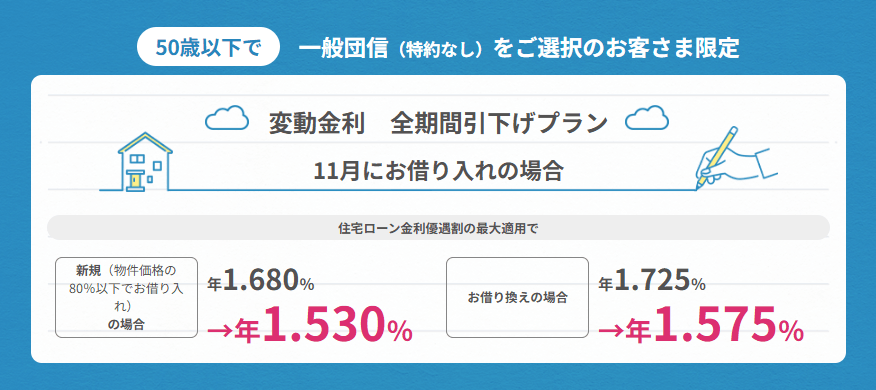
50歳以下で特定保障を付けず、頭金を多く出すことができるなら低金利を実現できる!住宅ローン金利優遇割の対象になればさらに魅力的な金利に!
保障の範囲は狭くなりますので、病気やケガに備えたいなら低額の生命保険に加入しておきましょう!
- ・毎月の返済額を抑えることができる!
- ・全額返済が無料(変動金利適用中)
- ・契約完了までが早い
- ・借入期間は50年まで選べる(35年超は年0.1%上乗せ)
- ・保障は手厚くないので万が一の事があった時が心配
- ・金利優遇の条件は少し難しい
- ・50歳以下と年齢制限あり
- ・借入期間を35年超にすると年0.1%の上乗せがある
auじぶん銀行申込詳細
| おすすめ度 | ||
|---|---|---|
| ★★★★☆ 4点 | ||
| プラン(変動金利) | 頭金20%以上 (借入80%以下) |
頭金20%未満 (借入80%超) |
| 基本プラン (50歳以下がん50%付 / 51歳以上) |
通常:年1.734% 優遇:年1.584% |
通常:年1.779% 優遇:年1.629% |
| 50歳以下 一般団信限定 |
通常:年1.680% 優遇:年1.530% |
通常:年1.725% 優遇:年1.575% |
| 保障上乗せ金利(50歳以下) | ||
| 長期返済の上乗せ | 借入期間35年1ヶ月以上:年+0.1% | |
| ガン50%保障団信 | なし(金利に含まれる) | |
| ガン100%保障団信 | 年+0.05% | |
| ガン100%保障団信プレミアム | 年+0.15% | |
| 申込方法 | WEB:〇 対面:× |
|---|---|
| 借入可能額 | 500万円以上2億円以下 (10万円単位) |
| 対象年齢 | 借入時:満18歳以上満65歳未満 完済時:満80歳の誕生日まで |
| 対象年収 | 年収200万~ |
| 連帯保証人 | 原則不要 |
| 借入期間 | 1年以上50年以内(1ヶ月単位) ※35年1ヶ月以上は年0.1%上乗せ |
| 返済方法 | 元利均等返済 元金均等返済 |
| 遅延損害金 | 年14.0% |
|---|---|
| 審査日数 | 仮審査:当日~3営業日 本審査:3~10日程度 |
| 対応地域 | 全国 |
| 5年ルール 125%ルール |
〇 |
| 分割融資 | × |
| 銀行サービス優遇の有無 | 〇(詳細はこちら) |
| 保証料 | なし |
|---|---|
| 事務手数料 | 借入金額×2.20%(税込) |
| 一部繰上返済手数料 | 無料 |
| 全額繰上返済手数料 | 無料(変動金利適用中) |
| 印紙税 | WEB不要 |
|---|---|
| 条件変更 | 5,500円 |
| 金利タイプ変更 | 無料 |
| 団体信用生命 | 保険料不要(加入要) |
| 火災保険 | 自己負担(加入要) |
※掲載情報は2026年11月時点のものです。
※お借入期間を35年1ヶ月以上(長期返済)としてご契約される場合は、年0.1%の上乗せが発生します。
住宅ローンは長い期間をかけて返済している人が多いです。
そのため返済途中で三大疾病や不慮の事故に遭った場合が心配ですが、他の保険でカバーしたり、繰上げ返済を利用して早めに返す意向であればこのプランも検討の余地あり!
「他の保険でカバーする」場合、まず比べたいのが収入保障保険の保険料(30代男性の例)です。
保障特約を付けて金利に上乗せするのと、保険料を別で払うのとでは、どちらが安く済むかは年齢と借入額で逆転します。このプランを検討するなら一度見比べておくのがおすすめです!
なお借入期間を35年超にすると年0.1%が上乗せされ、繰上返済で期間が短くなっても上乗せは外れません。早期完済を狙うなら当初から35年以内で組むのがおすすめです!
住宅ローン金利優遇割
ライフスタイルに合わせて選べる4つのプランがあります!
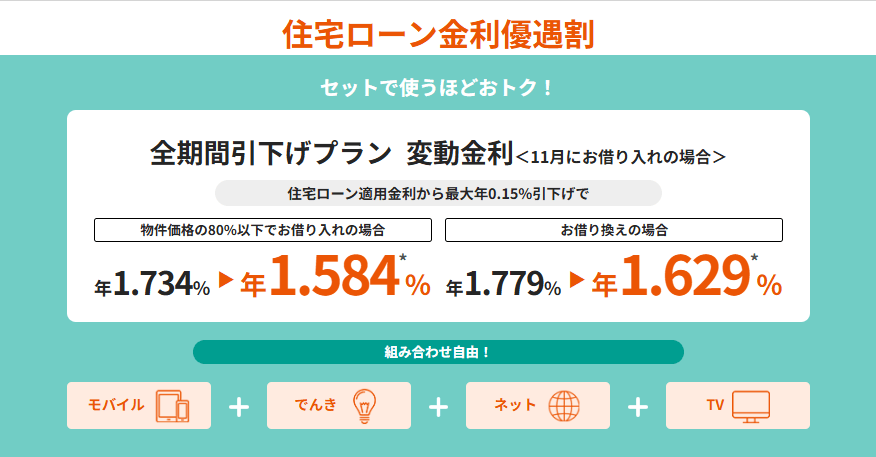
選び方は自由で、単品でもセットでもOK!
詳しくこちらからご確認ください!
年1.584%~1.734%
上乗せ金利ナシだから審査の結果や金利優遇の条件に当てはまると限りなく低金利で家計の負担を抑えられる!
年齢幅、年収、借入可能額など他の銀行と比べて条件が優しい。
対象のモバイル、でんき、ネット、TVを契約すると最大年0.15%引下げしてくれる!
- ・悪性新生物と診断されたら住宅ローン残高が0円!
- ・病気やケガで働けなくなっても保障の対象になれば残高が0または月の返済保障!
- ・全額返済が無料(変動金利適用中)
- ・契約完了までが早い
- ・借入期間は50年まで選べる(35年超は年0.1%上乗せ)
- ・上皮内ガン対象外
- ・金利優遇の条件は少し難しい
- ・借入期間を35年超にすると年0.1%の上乗せがある
auじぶん銀行申込詳細
| おすすめ度 | ||
|---|---|---|
| ★★★★☆ 4点 | ||
| プラン(変動金利) | 頭金20%以上 (借入80%以下) |
頭金20%未満 (借入80%超) |
| 基本プラン (50歳以下がん50%付 / 51歳以上) |
通常:年1.734% 優遇:年1.584% |
通常:年1.779% 優遇:年1.629% |
| 50歳以下 一般団信限定 |
通常:年1.680% 優遇:年1.530% |
通常:年1.725% 優遇:年1.575% |
| 保障上乗せ金利(50歳以下) | ||
| 長期返済の上乗せ | 借入期間35年1ヶ月以上:年+0.1% | |
| ガン50%保障団信 | なし(金利に含まれる) | |
| ガン100%保障団信 | 年+0.05% | |
| ガン100%保障団信プレミアム | 年+0.15% | |
| 申込方法 | WEB:〇 対面:× |
|---|---|
| 借入可能額 | 500万円以上2億円以下 (10万円単位) |
| 対象年齢 | 借入時:満18歳以上満65歳未満 完済時:満80歳の誕生日まで |
| 対象年収 | 年収200万~ |
| 連帯保証人 | 原則不要 |
| 借入期間 | 1年以上50年以内(1ヶ月単位) ※35年1ヶ月以上は年0.1%上乗せ |
| 返済方法 | 元利均等返済 元金均等返済 |
| 遅延損害金 | 年14.0% |
|---|---|
| 審査日数 | 仮審査:当日~3営業日 本審査:3~10日程度 |
| 対応地域 | 全国 |
| 5年ルール 125%ルール |
〇 |
| 分割融資 | × |
| 銀行サービス優遇の有無 | 〇(詳細はこちら) |
| 保証料 | なし |
|---|---|
| 事務手数料 | 借入金額×2.20%(税込) |
| 一部繰上返済手数料 | 無料 |
| 全額繰上返済手数料 | 無料(変動金利適用中) |
| 印紙税 | WEB不要 |
|---|---|
| 条件変更 | 5,500円 |
| 金利タイプ変更 | 無料 |
| 団体信用生命 | 保険料不要(加入要) |
| 火災保険 | 自己負担(加入要) |
団信詳細
死亡や高度障害状態になった時
余命6ヶ月以内と判断された場合
どんな治療を受けても治らないと判断されたガン
すべての病気やケガで入院が31日連続し、その後も合計180日以上
所定のガン※¹と診断確定されたとき1回のみ100万円保障
急性心筋梗塞・脳卒中に発病または手術した時。腎疾患・肝疾患で60日以上入院した時
すべての病気やケガにより、31日連続入院しその後も継続して30日に達する
上乗せ:なし
対象年齢:50歳以下
※¹上皮内新生物(上皮内がん)などは保障の対象外
※²継続した入院に対し5回を限度/通算36回を限度
※³ローン残高の50%を保障する3つの特約(がん保障特約、急性心筋梗塞・脳卒中保障特約、肝疾患・腎疾患長期入院時保障特約)のうち、いずれか1つの特約の保険金が支払われたときは、残り2つの特約は、最初に支払われた保険金の支払事由が生じたときに同時に消滅します
※掲載情報は2026年11月時点のものです。
※お借入期間を35年1ヶ月以上(長期返済)としてご契約される場合は、年0.1%の上乗せが発生します。
上乗せ金利なしの保障で3大疾病まで保障してくれるところはなかなか無い!
ただ、幅広く保障しているわけではなく、入院は30日を超えてなど条件はプレミアムより厳しくなるので、不安な方はガン100%保障団信プレミアムを検討してみてください!
住宅ローン金利優遇割
ライフスタイルに合わせて選べる4つのプランがあります!
選び方は自由で、単品でもセットでもOK!
詳しくこちらからご確認ください!
-
1
新規借り入れ変動金利80%以内(手数料定率型)+全疾病団信住宅ローン年1.490%~
-
2
新規借り入れ変動金利80%以内(手数料定率型)+ガン団信年1.590%~
-
3
ずーっと一律優遇コース+一般団信年1.195%
| 順位 | 商品名 | 変動金利 | 保障特約金利 上乗せ幅 |
申込方法 | 保証料 | 事務手数料 | 返済手数料 | 審査日数 | 店舗 | ネット銀行詳細 |
|---|---|---|---|---|---|---|---|---|---|---|
新規借り入れ変動金利80%以内(手数料定率型) +全疾病団信住宅ローン |
年1.540%~ 優遇適用:年1.490%~ |
なし | WEB 店舗 |
不要 | 借入金×2.2%(税込) | 一部繰上げ:無料 全額返済:55,000円 |
仮審査:当日~1週間 本審査:1週間~2週間程度 |
〇 | ||
新規借り入れ変動金利 80%以内(手数料定率型)+ガン団信 |
年1.640% 優遇適用:年1.590%~ |
+0.1% | WEB 店舗 |
不要 | 借入金×2.2%(税込) | 一部繰上げ:無料 全額返済:55,000円 |
仮審査:当日~1週間 本審査:1週間~2週間程度 |
〇 | ||
ずーっと一律優遇コース +一般団信 |
年1.195% | なし | WEB 店舗 |
不要 | 借入金×2.2%(税込) | 一部繰上げ:無料 全額返済:16,500円(WEB) |
審査日数:2ヵ月以上 (申込過多のため) |
〇 | ||
| 4位 | ずーっと一律優遇コース +3大疾病50% |
年1.345% [内訳]1.195%+特約:0.15% |
+0.15% | WEB 店舗 |
不要 | 借入金×2.2%(税込) | 一部繰上げ:無料 全額返済:16,500円(WEB) |
審査日数:2ヵ月以上 (申込過多のため) |
〇 | |
| 5位 | 全期間型変動金利(融資手数料型) +一般団信 |
年1.250% 通常:年1.330% |
なし | WEB・対面 | 不要 | 借入金×2.2%(税込) | 一部繰上げ:無料(インターネット) 全額返済:11,000〜33,000円 |
通常1ヶ月程度 | 〇 |
※調査日:2026年11月6日
- 1位:イオン銀行 新規借り入れ変動金利80%以内(手数料定率型)+全疾病団信住宅ローン
- 2位:イオン銀行 新規借り入れ変動金利80%以内(手数料定率型)+ガン保障付住宅ローン(ガン団信)
- 3位:三菱UFJ銀行 ずーっと一律優遇コース+一般団信
- 4位:三菱UFJ銀行 ずーっと一律優遇コース+3大疾病50%
- 5位:りそな銀行 全期間型変動金利(融資手数料型)+一般団信
- 審査に必要な書類
- 5年ルールと125%ルールとは
- 比較した銀行とスコアリング方法について
- 住宅ローンQ&A
- 住宅ローンの金利タイプは固定と変動、どちらが人気ですか?
- 申込はインターネットで完結しますか?
- 審査で重視されるポイントは?
- 住宅を決める前に仮審査だけすることができますか?
- 頭金は必ず必要ですか?
- 住宅ローン控除は誰でも受けられますか?
- 本審査は複数受けて良いのか?
- 借り換えはどのくらいお得になりますか?
- 1平米とはどのくらいの広さですか?
- 共働き世帯におすすめの借り方は?
- 繰上げ返済はいつするのが効果的ですか?
住宅ローン変動金利おすすめランキング
イオン銀行「住宅ローン全期間優遇金利プラン(新規お借入れ)」!物件価格の80%以内でのお借入れ+イオン銀行カードローンのお申込み(またはご契約済み)で、変動金利が通常年1.540%〜のところ年1.490%〜でお借入れできる!
年1.540%
優遇金利で1.490%~
対象の悪性新生物と診断されると住宅ローン残高が0になるのは判定基準が低くて◎!
イオン銀行は住宅ローン契約者専用教育ローンというものがあり、契約している方は優遇されるのでお子様のいる家庭はイオン銀行にローンをまとめると返済口座も1つになって管理しやすいかも!
他の銀行と比べて、就業不能状態を多めに保障してくれる印象!毎月のローン返済は保障の対象になれば何度でもOK!
- ・支払事由の対象になれば何度でも毎月のローン返済額が保障される!
- ・条件変更が無料!
- ・借入期間は50年まで選べる(35年超は年0.1%上乗せ)
- ・全額返済手数料が高い
- ・火災保険の加入は必須
- ・他の銀行と比べて契約完了までに時間がかかる
イオン銀行申込詳細
| おすすめ度 | ★★★★★ 5点 |
|---|---|
| 変動金利 |
借入額80%以下:年1.540%~ (優遇金利:年1.49%~) |
|
借入額80%超:年1.620%~ (優遇金利:年1.570%~) |
|
| 保障上乗せ金利(50歳以下) | 全疾病団信 :なし |
| ガン保障付住宅ローン(ガン団信):+0.1% | |
| 8大疾病付住宅ローン:+0.3% |
| 申込方法 | WEB:〇 対面:〇 |
|---|---|
| 借入可能額 | 200万円以上2億円以下 (10万円単位) |
| 対象年齢 | 借入時:18歳以上満71歳未満 完済時:満80歳未満の方 |
| 対象年収 | 100万~ |
| 保証人 | 原則不要 |
| 借入期間 | 1年以上50年以内(1ヵ月単位) |
| 返済方法 | 元利均等返済 |
| 遅延損害金 | 年14.0% |
|---|---|
| 審査日数 | 仮審査:当日~1週間 本審査:1週間~2週間程度 |
| 対応地域 | 全国 |
| 5年ルール 125%ルール |
〇(変動かつ元利均等返済の場合) |
| 分割融資 | 〇 |
| 銀行サービス優遇の有無 | 〇(詳細はこちら) |
| 保証料 | なし |
|---|---|
| ローン取扱い手数料 | 定額型:110,000円(税込) 定率型に比べ借入利率が年0.20%高くなります |
| 定率型:借入金額×2.20%(税込) ※ 最低取扱手数料220,000円(税込) |
|
| 一部繰上返済手数料 | 無料 |
| 全額繰上返済手数料 | 55,000円 |
| 印紙税 | 所定の金額 |
|---|---|
| 条件変更 | 無料 |
| 金利タイプ変更 | 無料 |
| 団体信用生命 | 保険料不要(加入要) |
| 火災保険 | 自己負担(加入要) |
団信詳細
死亡や高度障害状態になった時
余命6ヶ月以内と判断された場合
就業不能状態が15日以上継続すると毎月のローン残高保障
上乗せ:なし
対象年齢:50歳以下
※掲載情報は2026年11月時点のものです。
※ お借入期間が35年を超える場合、お借入利率が+年0.10%
金利は他と比べて少し高いですが、保障特約は上乗せ金利なしなので、万が一の時のため付帯しておくのがおすすめ!
三大疾病やガンだけでも保障したいという方は他のプランも取り揃えているので是非チェックしてみてください!
イオン銀行「住宅ローン全期間優遇金利プラン(新規お借入れ)」!物件価格の80%以内でのお借入れ+イオン銀行カードローンのお申込み(またはご契約済み)で、変動金利が通常年1.540%〜のところ年1.490%〜でお借入れできる!
年1.640%
(内訳 金利:1.540%+特約:0.1%)
優遇適用で年1.590%~ (内訳 金利:1.490%+特約:0.1%)
対象の悪性新生物と診断されると住宅ローン残高が0になるのは判定基準が低くて◎!
イオン銀行は住宅ローン契約者専用教育ローンというものがあり、契約している方は優遇されるのでお子様のいる家庭はイオン銀行にローンをまとめると返済口座も1つになって管理しやすいかも!
- ・悪性新生物と診断されたら住宅ローン残高が0円!
- ・上皮内ガン・皮膚ガンも保障の対象!
- ・条件変更が無料!
- ・借入期間は50年まで選べる(35年超は年0.1%上乗せ)
- ・全額返済手数料が高い
- ・火災保険の加入は必須
- ・他の銀行と比べて契約完了までに時間がかかる
イオン銀行申込詳細
| おすすめ度 | ★★★★★ 5点 |
|---|---|
| 変動金利 |
借入額80%以下:年1.540%~ (優遇金利:年1.490%~) |
|
借入額80%超:年1.620%~ (優遇金利:年1.570%~) |
|
| 保障上乗せ金利(50歳以下) | 全疾病団信 :なし |
| ガン保障付住宅ローン(ガン団信):+0.1% | |
| 8大疾病付住宅ローン:+0.3% |
| 申込方法 | WEB:〇 対面:〇 |
|---|---|
| 借入可能額 | 200万円以上2億円以下 (10万円単位) |
| 対象年齢 | 借入時:18歳以上満71歳未満 完済時:満80歳未満の方 |
| 対象年収 | 100万~ |
| 保証人 | 原則不要 |
| 借入期間 | 1年以上50年以内(1ヵ月単位) |
| 返済方法 | 元利均等返済 |
| 遅延損害金 | 年14.0% |
|---|---|
| 審査日数 | 仮審査:当日~1週間 本審査:1週間~2週間程度 |
| 対応地域 | 全国 |
| 5年ルール 125%ルール |
〇(変動かつ元利均等返済の場合) |
| 分割融資 | 〇 |
| 銀行サービス優遇の有無 | 〇(詳細はこちら) |
| 保証料 | なし |
|---|---|
| ローン取扱い手数料 | 定額型:110,000円(税込) 定率型に比べ借入利率が年0.20%高くなります |
| 定率型:借入金額×2.20%(税込) ※ 最低取扱手数料220,000円(税込) |
|
| 一部繰上返済手数料 | 無料 |
| 全額繰上返済手数料 | 55,000円 |
| 印紙税 | 所定の金額 |
|---|---|
| 条件変更 | 無料 |
| 金利タイプ変更 | 無料 |
| 団体信用生命 | 保険料不要(加入要) |
| 火災保険 | 自己負担(加入要) |
団信詳細
死亡や高度障害状態になった時
余命6ヶ月以内と判断された場合
対象のガン※¹と診断された場合
所定の上皮内がん・皮膚がんと診断されたとき一時金30万円を支払い(保険期間中1回)
所定のがんにより先進医療の療養を受けたとき通算最大1,000万円まで先進医療の技術料と同額を支払い(1回500万円限度、通算1,000万円限度)
上乗せ:+0.1%
ローン返済支援保険:保険料あり
※¹上皮内新生物(上皮内がん)などは保障の対象外
※掲載情報は2026年11月時点のものです。
※ お借入期間が35年を超える場合、お借入利率が+年0.10%
前年度年収が100万以上や年齢も18歳~と申込対象は広めです!
対象の上皮内ガンや皮膚ガンも一時金30万円保障されており、ソニー銀行やPayPay銀行と比べて劣りますが、ガンの保障対象は幅広いです!
団信はもちろん火災保険に加入することを条件としていますが、借入金額に含んでOKです。
WEBか店頭か申込方法によって商品が違います。WEB申込だと中間コストが抑えられ手頃な保険料となっています!
3,000万借入した場合、0.1%の上乗せは金額に換算すると月1,500円くらいなので返済の負担にはならないかなと思います!
※3000万(ボーナス月増返済なし)を年1.5%で35年間、元利均等返済する契約の場合
年1.195%
借入期間中に出産前後6か月以内に申し出すると1年間金利をマイナス0.2%にしてくれます!
頭金を条件に金利を安くする銀行が増えていますが、条件なしで低金利なのは良心的!
35年間、毎月返済するなら21,000ポイント貯まります。Pontaポイントを貯めてる人にとっては嬉しいですね!
- ・女性向けの特典や保障も充実している
- ・金利は頭金の有無に左右されない
- ・メガバンクという安心感
- ・申込の条件に年収がない
- ・全額返済が有料
- ・他の銀行と比べて契約完了までに時間がかかる
三菱UFJ銀行申込詳細
| おすすめ度 | ★★★☆☆ 3点 |
|---|---|
| 変動金利 | 通常:年1.195% |
| 保障上乗せ金利 | 3大疾病50%(46歳未満): +0.15% |
| 7大疾病100%(50歳未満): +0.3% | |
| 全疾病100%(50歳未満):+0.5% | |
| 保証料支払型(56歳未満):保険料が別途発生 |
| 申込方法 | WEB:〇 対面:〇 |
|---|---|
| 借入可能額 | 500万円以上2億円以下 (10万円単位) |
| 対象年齢 | 借入時:18歳以上満70歳の誕生日まで 完済時:満80歳未満の誕生日 |
| 対象年収 | – |
| 保証人 | 原則不要 |
| 借入期間 | 2年以上40年以内 |
| 返済方法 | 元利均等返済 元金均等返済 |
| 遅延損害金 | 年14.0% |
|---|---|
| 審査日数 | 2ヵ月以上 (申込過多のため) |
| 対応地域 | 全国 |
| 5年ルール 125%ルール |
〇(変動かつ元利均等返済の場合) |
| 分割融資 | 〇 |
| 銀行サービス優遇の有無 | – |
| 保証料 | なし |
|---|---|
| 事務手数料 | 借入金額×2.20%(税込) |
| 一部繰上返済手数料 | 無料 |
| 全額繰上返済手数料 | インターネット:16,500円 |
| 印紙税 | 電子契約は不要 |
|---|---|
| 条件変更 | 5,500円 |
| 金利タイプ変更 | インターネット無料 |
| 団体信用生命 | 保険料不要(加入要) |
| 火災保険 | 自己負担(加入要) |
※掲載情報は2026年11月時点のものです。
上乗せ金利もプランの中では一番低いので、万が一働けない状態になった時の保険にプラスで付けておくことは家族へリスクも減らせます!
毎月の返済額を抑えたい&保障も最低限欲しいという方は検討してみてください!
年1.345%
(内訳 金利1.195%:+特約:0.15%)
借入期間中に出産前後6か月以内に申し出すると1年間金利をマイナス0.2%にしてくれます!
細かい条件がありますが、「入院日数関係なし」は他の銀行であまり見かけない超おすすめポイント!
頭金を条件に金利を安くする銀行が増えていますが、条件なしで低金利なのは良心的!
35年間、毎月返済するなら21,000ポイント貯まります。Pontaポイントを貯めてる人にとっては嬉しいですね!
- ・対象の入院(入院日数関係なし)で住宅ローンが半分
- ・女性向けの特典や保障も充実している
- ・金利は頭金の有無に左右されない
- ・メガバンクという安心感
- ・申込の条件に年収がない
- ・全額返済が有料
- ・上皮内ガンは保障対象外
- ・他の銀行と比べて契約完了までに時間がかかる
三菱UFJ銀行申込詳細
| おすすめ度 | ★★★☆☆ 3点 |
|---|---|
| 変動金利 | 通常:年1.195% |
| 保障上乗せ金利 | 3大疾病50%(46歳未満): +0.15% |
| 7大疾病100%(50歳未満): +0.3% | |
| 全疾病100%(50歳未満):+0.5% | |
| 保証料支払型(56歳未満):保険料が別途発生 |
| 申込方法 | WEB:〇 対面:〇 |
|---|---|
| 借入可能額 | 500万円以上2億円以下 (10万円単位) |
| 対象年齢 | 借入時:18歳以上満70歳の誕生日まで 完済時:満80歳未満の誕生日 |
| 対象年収 | – |
| 保証人 | 原則不要 |
| 借入期間 | 2年以上40年以内 |
| 返済方法 | 元利均等返済 元金均等返済 |
| 遅延損害金 | 年14.0% |
|---|---|
| 審査日数 | 2ヵ月以上 (申込過多のため) |
| 対応地域 | 全国 |
| 5年ルール 125%ルール |
〇(変動かつ元利均等返済の場合) |
| 分割融資 | 〇 |
| 銀行サービス優遇の有無 | – |
| 保証料 | なし |
|---|---|
| 事務手数料 | 借入金額×2.20%(税込) |
| 一部繰上返済手数料 | 無料 |
| 全額繰上返済手数料 | インターネット:16,500円 |
| 印紙税 | 電子契約は不要 |
|---|---|
| 条件変更 | 5,500円 |
| 金利タイプ変更 | インターネット無料 |
| 団体信用生命 | 保険料不要(加入要) |
| 火災保険 | 自己負担(加入要) |
団信一覧
死亡や高度障害状態になった時
ガンと診断(上皮内ガン除く)されたり、脳卒中・急性心筋梗塞で入院
上乗せ:+0.15%
対象年齢:借入時18歳以上46歳未満
※掲載情報は2026年11月時点のものです。
保障範囲は狭く深くというイメージ!
ガンと「診断」、脳卒中などで「入院」など支払い条件が他の銀行より良心的!
上乗せ金利もプランの中では一番低いので、万が一働けない状態になった時の保険にプラスで付けておくことは家族へリスクも減らせます!
毎月の返済額を抑えたい&保障も最低限欲しいという方は検討してみてください!
3,000万借入した場合、0.15%の上乗せは金額に換算すると月2,000円くらいですね!
※3000万(ボーナス月増返済なし)を年0.15%で35年間、元利均等返済する契約の場合
年1.250%
(上乗せなし)
りそな銀行の変動金利(融資手数料型)は、WEB完結+給与振込またはデビットカード・クレジットカード契約などの条件を満たすことで、年1.250%という魅力的な水準を実現。団信の上乗せがない分、3プランの中で毎月の返済額を最も抑えられます。
「まずは低金利で借りたい」「別途、民間の生命保険でカバーするから団信は最低限で十分」という方に向いています。死亡・高度障害時にはローン残高が0円になる基本的な保障はしっかり付帯しています。
- ・3プランで最低金利 年1.250%!
- ・WEB完結で手続きがスムーズ
- ・死亡・高度障害の基本保障は付帯
- ・毎月の返済額を最大限に抑えられる
- ・がん・生活習慣病などへの保障はない
- ・万が一の備えを別途用意する必要がある
りそな銀行申込詳細
| おすすめ度 | ★★★★☆ 4点 |
|---|---|
| 変動金利 | 通常:年1.330% |
| 優遇金利:年1.250% ※WEB完結+給振orデビットカードorクレカ契約が条件 |
|
| 保障上乗せ金利(40歳未満) | 団信革命 :+0.25% |
| 3大疾病保障特約:++0.2% | |
| ガン保障特約:+0.1% | |
| 保障上乗せ金利 (40歳以上) | 団信革命:+0.3% |
| 3大疾病保障特約:+0.25% | |
| ガン保障特約:+0.2% |
| 申込方法 | WEB:〇 対面:〇 |
|---|---|
| 借入可能額 | 50万円以上3億円以下(1万円単位) |
| 対象年齢 | 借入時:満20歳以上満70歳未満 最終返済時:満80歳未満の方 |
| 対象年収 | 100万~ |
| 保証人 | 原則不要 |
| 借入期間 | 1年以上40年以内(1年単位) |
| 返済方法 | 元利均等返済 |
| 遅延損害金 | 年-% |
|---|---|
| 審査日数 | 通常1ヶ月程度 |
| 対応地域 | 全国 |
| 5年ルール 125%ルール |
〇 |
| 分割融資 | 〇 |
| 銀行サービス優遇の有無 | 〇 |
| 保証会社事務取扱手数料 | 55,000円 |
|---|---|
| 事務手数料 | 借入金額×2.20%(税込) |
| 一部繰上返済手数料 | インターネット無料 |
| 全額繰上返済手数料 | 店頭・テレビ電話のみ受付 11,000~33,000円(金利タイプによって異なる) |
| 印紙税 | 所定の金額 |
|---|---|
| 条件変更 | 店頭・テレビ電話のみ受付 11,000円 |
| 金利タイプ変更 | – |
| 団体信用生命 | 保険料不要(加入要) |
| 火災保険 | 任意 |
※掲載情報は2026年11月時点のものです。
りそな銀行の一般団信は、保障特約の上乗せがない分、3プランの中で最も低い年1.250%で借入できるベースプランです。
死亡・高度障害時にはローン残高が0円になる基本保障はしっかり確保しつつ、毎月の返済額を極限まで抑えられるのが最大の魅力!
「すでに民間の医療保険やがん保険に加入している」「保障は今の保険で十分、住宅ローンは金利を最優先にしたい」という方には、余計なコストをかけずに借りられるこのプランが最適解です。
もし将来的に保障を手厚くしたくなった場合は、がん保障特約や団信革命への切替えも検討してみてください!
-
1
 当初引下げプラン三大疾病50プラン年3.099%
-
2
当初引下げプラン三大疾病100プラン年3.299%
-
3
当初期間引き下げプラン(借入80%以下)+50歳以下一般団信年3.306%
| 順位 | 商品名 | 固定金利(10年) | 保障特約金利 上乗せ幅 |
申込方法 | 保証料 | 事務手数料 | 返済手数料 | 審査日数 | 店舗 | ネット銀行詳細 |
|---|---|---|---|---|---|---|---|---|---|---|
当初引下げプラン 三大疾病50プラン |
年3.099% | なし | WEB LINE |
不要 | 借入金×2.2%(税込) | 一部繰上げ:無料 全額返済:33,000円(固定のみ) |
仮審査:当日~3営業日 本審査:1週間~10日程度 |
× | ||
当初引下げプラン 三大疾病100プラン |
年3.299% [内訳]3.099%+特約:0.2% |
+0.2% | WEB LINE |
不要 | 借入金×2.2%(税込) | 一部繰上げ:無料 全額返済:33,000円(固定のみ) |
仮審査:当日~3営業日 本審査:1週間~10日程度 |
× | ||
当初期間引き下げプラン (借入80%以下) +50歳以下一般団信 |
年3.306% | なし | WEB | 不要 | 借入金×2.2%(税込) | 一部繰上げ:無料 全額返済:33,000円 (固定金利適応中) |
仮審査:当日~3営業日 本審査:3日~10日程度 |
× | ||
| 4位 | 当初期間引き下げプラン (借入80%以下) +ガン50%保障団信 |
年3.360% | なし | WEB | 不要 | 借入金×2.2%(税込) | 一部繰上げ:無料 全額返済:33,000円 (固定金利適応中) |
仮審査:当日~3営業日 本審査:3日~10日程度 |
× | |
| 5位 | 当初期間引き下げプラン (借入80%以下) +ガン100%保障団信 |
年3.410% [内訳]3.360%+特約:0.05% |
+0.05% | WEB | 不要 | 借入金×2.2%(税込) | 一部繰上げ:無料 全額返済:33,000円 (固定金利適応中) |
仮審査:当日~3営業日 本審査:3日~10日程度 |
× |
※調査日:2026年11月6日
- 1位:ドコモSMTBネット銀行 当初引下げプラン+三大疾病50プラン
- 2位:ドコモSMTBネット銀行 当初引下げプラン+三大疾病100プラン
- 3位:auじぶん銀行 当初期間引き下げプラン(借入80%以下)+50歳以下一般団信
- 4位:auじぶん銀行 当初期間引き下げプラン(借入80%以下)+ガン50%保障団信
- 5位:auじぶん銀行 当初期間引き下げプラン(借入80%以下)+ガン100%
- 審査に必要な書類
- 5年ルールと125%ルールとは
- 比較した銀行とスコアリング方法について
- 住宅ローンQ&A
- 住宅ローンの金利タイプは固定と変動、どちらが人気ですか?
- 申込はインターネットで完結しますか?
- 審査で重視されるポイントは?
- 住宅を決める前に仮審査だけすることができますか?
- 頭金は必ず必要ですか?
- 住宅ローン控除は誰でも受けられますか?
- 本審査は複数受けて良いのか?
- 借り換えはどのくらいお得になりますか?
- 1平米とはどのくらいの広さですか?
- 共働き世帯におすすめの借り方は?
- 繰上げ返済はいつするのが効果的ですか?
住宅ローン10年固定金利おすすめランキング
年3.099%
WEBで完結型は多くの銀行で取り扱われていますが、LINEでの契約はかなり珍しい!
借入期間を40年超にする場合、金利に少し上乗せされますが、それでも業界で引けを取らない水準です!
ランクが上がると振込・ATM手数料の無料回数がもらえるので日常生活でも利用しやすくなるメリットも!
金利タイプ変更に手数料を取る銀行もありますが、無料で変更可能なので、金利動向によって柔軟に対応できる点は他の銀行と比べてメリットです!
- ・LINEやWEBから申込OK!
- ・返済期間は最長50年まで伸ばせる
- ・固定金利期間終了後金利タイプ変更が無料!
- ・一部繰上返済は無料
- ・対面相談は土日でもOK!
- ・50歳以上でも充実した保障を用意している!
- ・分割融資が可能(土地先行プラン)
- ・上皮内ガンは保障対象外
ドコモSMTBネット銀行申込詳細
| おすすめ度 | ★★★★☆ 4点 |
|---|---|
| 金利 | 10年:3.099% |
| 保障上乗せ金利(50歳以下) | 3大疾病50プラン:なし |
| 3大疾病100プラン 40歳未満:+0.2% |
|
| 保障上乗せ金利 (50歳以上) | 基本プラン なし |
| 3大疾病50:+0.25% | |
| 3大疾病100:+0.4% |
| 申込方法 | WEB:〇(LINEもOK) 対面:〇 |
|---|---|
| 借入可能額 | 500万円以上3億円以下(10万円単位) |
| 対象年齢 | 借入時:満18歳以上満65歳未満 最終返済時:満80歳未満 |
| 対象年収 | 安定かつ継続した収入がある人 |
| 連帯保証人 | 原則不要 |
| 借入期間 | 1年以上50年以内* |
| 返済方法 | 元利均等返済 元金均等返済 |
| 遅延損害金 | 年14.0% |
|---|---|
| 審査日数 | 仮審査:当日~3営業日 本審査:1週間~10日程度 |
| 対応地域 | 全国 |
| 分割融資 | 〇 |
| 銀行サービス優遇の有無 | 〇(詳細はこちら) |
※借入期間40年超50年以内の場合+0.15%上乗せされます。
| 保証料 | なし |
|---|---|
| 事務手数料 | 借入金額×2.20%(税込) |
| 一部繰上返済手数料 | 無料 |
| 全額繰上返済手数料 | 33,000円(固定金利特約期間中) |
| 印紙税 | 借入金額によって異なる |
|---|---|
| 条件変更 | 5,500円 |
| 金利タイプ変更 | 無料 |
| 団体信用生命 | 保険料不要(加入要) |
| 火災保険 | 自己負担(加入要) |
団信一覧(50歳以下)
死亡や高度障害状態になった時
余命6ヶ月以内と判断された場合
特定疾病または重度慢性疾患により就業不能状態となり、12ヵ月を経過した日の翌日午前0時まで就業不能状態が継続した場合
住宅ローンの返済期間中に、悪性新生物に罹患し、標準的な治療をすべて受けても効果がなかったなどと判断された場合
ガンと診断(上皮内ガンなど除く)されたり、脳卒中・急性心筋梗塞で所定の状態※1になったとき
保障開始日以降に、病気やケガ※4により、就業不能状態となり、その状態が3ヵ月をこえて継続(最長21ヵ月分)
傷害または疾病の治療を目的として先進医療による療養を受けた場合、先進医療にかかる技術料と同額(通算1,000万円まで)
上乗せ:なし
対象年齢:50歳以下
※1 所定の「悪性新生物」と診断確定された場合。「急性心筋梗塞」または「脳卒中」を発病し、60日以上所定の状態が継続したと判断される場合または所定の手術を受けた場合
※掲載情報は2026年11月時点のものです。
3大疾病100プランとの違いは、所定の状態になったら住宅ローン残高が50%保障されることや重度ガン保険金前払特約があること、金利の上乗せがないところです!
金利の上乗せなしで3大疾病までついてるものは少なく、年齢が上がるごとに病気を患う確率も高くなるので最低限の保障を考えるなら検討してほしい!
年3.299%
(内訳 金利:3.099%+特約:0.2%)
WEBで完結するのは今や当たり前になりつつありますが、LINEでの契約はかなり珍しい!
借入期間を40年超にする場合、金利に少し上乗せされますが、それでも業界で引けを取らない水準!
市場動向やライフプランの変化に応じて柔軟に対応できる点は、大きなメリットです!
例えば戸建てを建てる際、土地代と建物代の2回に分けて支払いが発生する場合があります。
土地先行プランは購入のタイミングに合わせて融資が実行でき、低金利で建物完成まで土地代は利息の返済のみなので資金繰りも安心して利用できます!
- ・LINEやWEBから申込OK!
- ・返済期間は最長50年まで伸ばせる
- ・固定金利期間終了後の金利タイプ変更が無料!
- ・対面相談は土日でもOK!
- ・50歳以上でも充実した保障を用意している!
- ・分割融資が可能(土地先行プラン)
- ・全額繰上げ返済が33,000円
- ・借入期間を50年まで伸ばせるが上乗せ金利がある
- ・上皮内ガンは保障対象外
ドコモSMTBネット銀行申込詳細
| おすすめ度 | ★★★★☆ 4点 |
|---|---|
| 金利 | 10年:3.099% |
| 保障上乗せ金利(50歳以下) | 3大疾病50プラン:なし |
| 3大疾病100プラン 40歳未満:+0.2% |
|
| 保障上乗せ金利 (50歳以上) | 基本プラン なし |
| 3大疾病50:+0.25% | |
| 3大疾病100:+0.4% |
| 申込方法 | WEB:〇(LINEもOK) 対面:〇 |
|---|---|
| 借入可能額 | 500万円以上3億円以下(10万円単位) |
| 対象年齢 | 借入時:満18歳以上満65歳未満 最終返済時:満80歳未満 |
| 対象年収 | 安定かつ継続した収入がある人 |
| 連帯保証人 | 原則不要 |
| 借入期間 | 1年以上50年以内* |
| 返済方法 | 元利均等返済 元金均等返済 |
| 遅延損害金 | 年14.0% |
|---|---|
| 審査日数 | 仮審査:当日~3営業日 本審査:1週間~10日程度 |
| 対応地域 | 全国 |
| 分割融資 | 〇 |
| 銀行サービス優遇の有無 | 〇(詳細はこちら) |
※借入期間40年超50年以内の場合+0.15%上乗せされます。
| 保証料 | なし |
|---|---|
| 事務手数料 | 借入金額×2.20%(税込) |
| 一部繰上返済手数料 | 無料 |
| 全額繰上返済手数料 | 33,000円(固定金利特約期間中) |
| 印紙税 | 借入金額によって異なる |
|---|---|
| 条件変更 | 5,500円 |
| 金利タイプ変更 | 無料 |
| 固定金利特約期間終了時の 金利タイプの変更 |
無料 |
| 団体信用生命 | 保険料不要(加入要) |
| 火災保険 | 自己負担(加入要) |
団信詳細
死亡や高度障害状態になった時
余命6ヶ月以内と判断された場合
ガンと診断(上皮内ガンなど除く)されたり、脳卒中・急性心筋梗塞で所定の状態※1になったとき
特定疾病または重度慢性疾患により就業不能状態となり、12ヵ月を経過した日の翌日午前0時まで就業不能状態が継続した場合
住宅ローンの返済期間中に、悪性新生物に罹患し、標準的な治療をすべて受けても効果がなかったなどと判断された場合
保障開始日以降に、病気やケガ※4により、就業不能状態となり、その状態が3ヵ月をこえて継続(最長21ヵ月分)
傷害または疾病の治療を目的として先進医療による療養を受けた場合、先進医療にかかる技術料と同額(通算1,000万円まで)
上乗せ(40歳未満):+0.2%
上乗せ(40歳以上50歳未満):+0.4%
※1 所定の「悪性新生物」と診断確定された場合。「急性心筋梗塞」または「脳卒中」を発病し、60日以上所定の状態が継続したと判断される場合または所定の手術を受けた場合
※掲載情報は2026年11月時点のものです。
ガンと診断(上皮内ガン・皮膚ガン等は除く)されたり、脳卒中、急性心筋梗塞で所定の状態となった場合は住宅ローンが0になります!
その他の病気やケガ等で就業不能状態が続くとローン返済相当額が最長12か月分支払われますし、それ以上長引くなら住宅ローン残高が0になるので不慮の事故が起きた時も安心です!
3,000万借入した場合、0.2%の上乗せは月々の返済額に換算すると約3,400円の差なので、保障の手厚さを考えると検討する価値はあるかなと思います!
※3,000万円(ボーナス月増額返済なし)を35年間、元利均等返済する場合の試算。年3.099%(当初引下げプラン+三大疾病50プラン)と年3.299%(+三大疾病100プラン)の月々返済額を比較(117,119円と120,519円)。
年3.306%
50歳以下で特定保障を付けず、頭金を多く出すことができるなら低金利を実現できる!住宅ローン金利優遇割の対象になればさらに魅力的な金利に!
保障の範囲は狭くなりますので、病気やケガに備えたいなら低額の生命保険に加入しておきましょう!
- ・毎月の返済額を抑えることができる!
- ・契約完了までが早い
- ・借入期間は50年まで契約できる
- ・保障は手厚くないので万が一の事があった時が心配
- ・金利優遇の条件は少し難しい
- ・50歳以下と年齢制限あり
auじぶん銀行申込詳細
| おすすめ度 | ||
|---|---|---|
| ★★★☆☆ 3点 | ||
| 通常金利 | ||
| ・物件価格の80%以下:年3.360% ・物件価格の80%超:年3.405% |
||
| 50歳以下一般団信 | ||
| ・物件価格の80%以下:年3.306% ・物件価格の80%超:年3.351% |
||
| 保障上乗せ金利 | ||
| ガン50%保障団信(50歳以下) | なし | |
| ガン100%保障団信 | +0.05% | |
| ガン100%保障団信プレミアム | +0.15% | |
| 申込方法 | WEB:〇 対面:× |
|---|---|
| 借入可能額 | 500万円以上2億円以下 (10万円単位) |
| 対象年齢 | 借入時:満18歳以上満65歳未満 完済時:満80歳の誕生日まで |
| 対象年収 | 年収200万~ |
| 連帯保証人 | 原則不要 |
| 借入期間 | 1年以上50年以内 (1ヶ月単位) |
| 返済方法 | 元利均等返済 元金均等返済 |
| 遅延損害金 | 年14.0% |
|---|---|
| 審査日数 | 仮審査:当日~3営業日 本審査:3~10日程度 |
| 対応地域 | 全国 |
| 分割融資 | × |
| 銀行サービス優遇の有無 | 〇(詳細はこちら) |
| 保証料 | なし |
|---|---|
| 事務手数料 | 借入金額×2.20%(税込) |
| 一部繰上返済手数料 | 無料 |
| 全額繰上返済手数料 | 33,000円(固定金利適用中) |
| 印紙税 | 借入金額によって異なる |
|---|---|
| 条件変更 | 5,500円 |
| 金利タイプ変更 | 無料 |
| 団体信用生命 | 保険料不要(加入要) |
| 火災保険 | 自己負担(加入要) |
※掲載情報は2026年11月時点のものです。
※お借入期間を35年1ヶ月以上(長期返済)としてご契約される場合は、年0.1%の上乗せが発生します。
住宅ローンは長い期間をかけて返済している人が多いです。
そのため返済途中で三大疾病や不慮の事故に遭った場合が心配ですが、他の保険でカバーしたり、繰上げ返済を利用して早めに返す意向であればこのプランも検討の余地あり!
年3.360%
上乗せ金利なしでガン団信付の住宅ローンに申し込める!
年齢幅、年収、借入可能額など他の銀行と比べて条件が優しい。
- ・ガンと診断されたら住宅ローン残高が0円!
- ・病気やケガで働けなくなっても保障の対象になれば残高が0または月の返済保障!
- ・契約完了までが早い
- ・借入期間は50年まで契約できる
- ・上皮内ガン対象外
- ・全額返済が33,000円かかる(固定金利適用中)
- ・借入期間を35年1か月以上にする場合は+年0.1%
auじぶん銀行申込詳細
| おすすめ度 | ||
|---|---|---|
| ★★★☆☆ 3点 | ||
| 通常金利 | ||
| ・物件価格の80%以下:年3.360% ・物件価格の80%超:年3.405% |
||
| 50歳以下一般団信 | ||
| ・物件価格の80%以下:年3.306% ・物件価格の80%超:年3.351% |
||
| 保障上乗せ金利 | ||
| ガン50%保障団信(50歳以下) | なし | |
| ガン100%保障団信 | +0.05% | |
| ガン100%保障団信プレミアム | +0.15% | |
| 申込方法 | WEB:〇 対面:× |
|---|---|
| 借入可能額 | 500万円以上2億円以下 (10万円単位) |
| 対象年齢 | 借入時:満18歳以上満65歳未満 完済時:満80歳の誕生日まで |
| 対象年収 | 年収200万~ |
| 連帯保証人 | 原則不要 |
| 借入期間 | 1年以上50年以内 (1ヶ月単位) |
| 返済方法 | 元利均等返済 元金均等返済 |
| 遅延損害金 | 年14.0% |
|---|---|
| 審査日数 | 仮審査:当日~3営業日 本審査:3~10日程度 |
| 対応地域 | 全国 |
| 分割融資 | × |
| 銀行サービス優遇の有無 | 〇(詳細はこちら) |
| 保証料 | なし |
|---|---|
| 事務手数料 | 借入金額×2.20%(税込) |
| 一部繰上返済手数料 | 無料 |
| 全額繰上返済手数料 | 33,000円(固定金利適用中) |
| 印紙税 | 借入金額によって異なる |
|---|---|
| 条件変更 | 5,500円 |
| 金利タイプ変更 | 無料 |
| 団体信用生命 | 保険料不要(加入要) |
| 火災保険 | 自己負担(加入要) |
団信詳細
死亡や高度障害状態になった時
余命6ヶ月以内と判断された場合
どんな治療を受けても治らないと判断されたガン
すべての病気やケガで入院が31日連続し、その後も合計180日以上
所定のガン※¹と診断確定されたとき1回のみ100万円保障
急性心筋梗塞・脳卒中に発病または手術した時。腎疾患・肝疾患で60日以上入院した時
すべての病気やケガにより、31日連続入院しその後も継続して30日に達する
上乗せ:なし
対象年齢:50歳以下
※¹上皮内新生物(上皮内がん)などは保障の対象外
※²継続した入院に対し5回を限度/通算36回を限度
※³ローン残高の50%を保障する3つの特約(がん保障特約、急性心筋梗塞・脳卒中保障特約、肝疾患・腎疾患長期入院時保障特約)のうち、いずれか1つの特約の保険金が支払われたときは、残り2つの特約は、最初に支払われた保険金の支払事由が生じたときに同時に消滅します
※掲載情報は2026年11月時点のものです。
※お借入期間を35年1ヶ月以上(長期返済)としてご契約される場合は、年0.1%の上乗せが発生します。
上乗せ金利なしの保障で3大疾病まで保障してくれるところはなかなか無い!
ただ、幅広く保障しているわけではなく、入院は30日を超えてなど条件はプレミアムより厳しくなるので、不安な方はガン100%保障団信プレミアムを検討してみてください!
年3.410%
(内訳 金利:年3.360%+特約:0.05%)
年齢幅、年収、借入可能額など他の銀行と比べて条件が優しい。
上乗せ金利が低いのに、他の銀行の保障に負けてない!むしろ良いところが多い◎
- ・最低水準の上乗せ金利
- ・ガンと診断されたら住宅ローン残高が0円!
- ・病気やケガで働けなくなっても保障の対象になれば残高が0または月の返済保障!
- ・契約完了までが早い
- ・借入期間が50年まで選べる
- ・物件価格の80%以下で借入すると▲0.045%!
- ・全額返済が33,000円かかる(固定金利適用中)
- ・上皮内ガン対象外
- ・借入期間を35年1か月以上にする場合は+年0.1%
auじぶん銀行申込詳細
| おすすめ度 | ||
|---|---|---|
| ★★★★☆ 4点 | ||
| 通常金利 | ||
| ・物件価格の80%以下:年3.360% ・物件価格の80%超:年3.405% |
||
| 50歳以下一般団信 | ||
| ・物件価格の80%以下:年3.306% ・物件価格の80%超:年3.351% |
||
| 保障上乗せ金利 | ||
| ガン50%保障団信(50歳以下) | なし | |
| ガン100%保障団信 | +0.05% | |
| ガン100%保障団信プレミアム | +0.15% | |
| 申込方法 | WEB:〇 対面:× |
|---|---|
| 借入可能額 | 500万円以上2億円以下 (10万円単位) |
| 対象年齢 | 借入時:満18歳以上満65歳未満 完済時:満80歳の誕生日まで |
| 対象年収 | 年収200万~ |
| 連帯保証人 | 原則不要 |
| 借入期間 | 1年以上50年以内 (1ヶ月単位) |
| 返済方法 | 元利均等返済 元金均等返済 |
| 遅延損害金 | 年14.0% |
|---|---|
| 審査日数 | 仮審査:当日~3営業日 本審査:3~10日程度 |
| 対応地域 | 全国 |
| 分割融資 | × |
| 銀行サービス優遇の有無 | 〇(詳細はこちら) |
| 保証料 | なし |
|---|---|
| 事務手数料 | 借入金額×2.20%(税込) |
| 一部繰上返済手数料 | 無料 |
| 全額繰上返済手数料 | 33,000円(固定金利適用中) |
| 印紙税 | 借入金額によって異なる |
|---|---|
| 条件変更 | 5,500円 |
| 金利タイプ変更 | 無料 |
| 団体信用生命 | 保険料不要(加入要) |
| 火災保険 | 自己負担(加入要) |
団信詳細
死亡や高度障害状態になった時
余命6ヶ月以内と判断された場合
対象のガン※¹と診断された場合
すべての病気やケガにより、31日連続入院しその後も継続して合計180日以上
すべての病気やケガにより、31日連続入院しその後も継続して30日に達する
上乗せ:+0.05%
対象年齢:50歳以下
※¹上皮内新生物(上皮内がん)などは保障の対象外
※²継続した入院に対し5回を限度/通算36回を限度
※掲載情報は2026年11月時点のものです。
※お借入期間を35年1ヶ月以上(長期返済)としてご契約される場合は、年0.1%の上乗せが発生します。
金利の上乗せは0.05%と低いのにたくさんの保障が付いてます!
所定のガンと診断されると住宅ローンが0になりますが、上皮内ガンなどは保障されていなので注意です!
入院、ガン診断、上皮内癌などの一時金があるプランもありますが、この特約には付帯されていないので、不安な方はもう一段階上のガン100%保障団信プレミアムを見たうえで判断してみてください!
3,000万借入した場合、0.05%の上乗せは金額に換算すると月850円くらいなので返済の負担にはならないかなと思います!
※3000万(ボーナス月増返済なし)を年3.0%で35年間、元利均等返済する契約の場合
-
1
当初引下げプラン三大疾病50プラン年3.629%
-
2
当初引下げプラン三大疾病100プラン年3.829%
-
3
当初期間引き下げプラン(借入80%以下)50歳以下一般団信年3.906%
| 順位 | 商品名 | 固定金利(20年) | 保障特約金利 上乗せ幅 |
申込方法 | 保証料 | 事務手数料 | 返済手数料 | 審査日数 | 店舗 | ネット銀行詳細 |
|---|---|---|---|---|---|---|---|---|---|---|
当初引下げプラン 三大疾病50プラン |
年3.629% | なし | WEB LINE |
不要 | 借入金×2.2%(税込) | 一部繰上げ:無料 全額返済:33,000円(固定のみ) |
仮審査:当日~3営業日 本審査:1週間~10日程度 |
× | ||
当初引下げプラン 三大疾病100プラン |
年3.829% [内訳]3.629%+特約:0.2% |
+0.2% | WEB LINE |
不要 | 借入金×2.2%(税込) | 一部繰上げ:無料 全額返済:33,000円(固定のみ) |
仮審査:当日~3営業日 本審査:1週間~10日程度 |
× | ||
当初期間引き下げプラン(借入80%以下)+50歳以下一般団信 |
年3.906% | なし | WEB | 不要 | 借入金×2.2%(税込) | 一部繰上げ:無料 全額返済:33,000円(固定金利適応中) |
仮審査:当日~3営業日 本審査:3日~10日程度 |
× | ||
| 4位 | 当初期間引き下げプラン(借入80%以下)+ガン50%保障団信 |
年3.960% | なし | WEB | 不要 | 借入金×2.2%(税込) | 一部繰上げ:無料 全額返済:33,000円(固定金利適応中) |
仮審査:当日~3営業日 本審査:3~10営業日程度 |
× | |
| 5位 | 当初期間引き下げプラン(借入80%以下)+ガン100%保障団信 |
年4.010% [内訳]3.960%+特約:0.05% |
+0.05% | WEB | 不要 | 借入金×2.2%(税込) | 一部繰上げ:無料 全額返済:33,000円(固定金利適応中) |
仮審査:当日~3営業日 本審査:3日~10日程度 |
× |
※調査日:2026年11月6日
- 1位:ドコモSMTBネット銀行 当初引下げプラン+三大疾病50プラン
- 2位:ドコモSMTBネット銀行 当初引下げプラン+三大疾病100プラン
- 3位:auじぶん銀行 当初期間引き下げプラン(借入80%以下)+50歳以下一般団信
- 4位:auじぶん銀行 当初期間引き下げプラン(借入80%以下)+ガン50%保障団信
- 5位:auじぶん銀行 当初期間引き下げプラン(借入80%以下)+ガン100%
- 審査に必要な書類
- 5年ルールと125%ルールとは
- 比較した銀行とスコアリング方法について
- 住宅ローンQ&A
- 住宅ローンの金利タイプは固定と変動、どちらが人気ですか?
- 申込はインターネットで完結しますか?
- 審査で重視されるポイントは?
- 住宅を決める前に仮審査だけすることができますか?
- 頭金は必ず必要ですか?
- 住宅ローン控除は誰でも受けられますか?
- 本審査は複数受けて良いのか?
- 借り換えはどのくらいお得になりますか?
- 1平米とはどのくらいの広さですか?
- 共働き世帯におすすめの借り方は?
- 繰上げ返済はいつするのが効果的ですか?
住宅ローン20年固定金利おすすめランキング
年3.629%
WEBで完結型は多くの銀行で取り扱われていますが、LINEでの契約はかなり珍しい!
借入期間を40年超にする場合、金利に少し上乗せされますが、それでも業界で引けを取らない水準です!
ランクが上がると振込・ATM手数料の無料回数がもらえるので日常生活でも利用しやすくなるメリットも!
- ・LINEやWEBから申込OK!
- ・返済期間は最長50年まで伸ばせる
- ・固定金利期間終了後、金利タイプ変更が無料!
- ・一部繰上返済は無料
- ・対面相談は土日でもOK!
- ・50歳以上でも充実した保障を用意している!
- ・分割融資が可能(土地先行プラン)
- ・上皮内ガンは保障対象外
ドコモSMTBネット銀行申込詳細
| おすすめ度 | ★★★☆☆ 3点 |
|---|---|
| 金利 | 20年:3.629% |
| 保障上乗せ金利(50歳以下) | 3大疾病50プラン:なし |
| 3大疾病100プラン 40歳未満:+0.2% |
|
| 保障上乗せ金利 (50歳以上) | 基本プラン なし |
| 3大疾病50:+0.25% | |
| 3大疾病100:+0.4% |
| 申込方法 | WEB:〇(LINEもOK) 対面:〇 |
|---|---|
| 借入可能額 | 500万円以上3億円以下(10万円単位) |
| 対象年齢 | 借入時:満18歳以上満65歳未満 最終返済時:満80歳未満 |
| 対象年収 | 安定かつ継続した収入がある人 |
| 連帯保証人 | 原則不要 |
| 借入期間 | 1年以上50年以内* |
| 返済方法 | 元利均等返済 元金均等返済 |
| 遅延損害金 | 年14.0% |
|---|---|
| 審査日数 | 仮審査:当日~3営業日 本審査:1週間~10日程度 |
| 対応地域 | 全国 |
| 分割融資 | 〇 |
| 銀行サービス優遇の有無 | 〇(詳細はこちら) |
※借入期間40年超50年以内の場合+0.15%上乗せされます。
| 保証料 | なし |
|---|---|
| 事務手数料 | 借入金額×2.20%(税込) |
| 一部繰上返済手数料 | 無料 |
| 全額繰上返済手数料 | 33,000円(固定金利特約期間中) |
| 印紙税 | 借入金額によって異なる |
|---|---|
| 条件変更 | 5,500円 |
| 金利タイプ変更 | 無料 |
| 団体信用生命 | 保険料不要(加入要) |
| 火災保険 | 自己負担(加入要) |
団信一覧(50歳以下)
死亡や高度障害状態になった時
余命6ヶ月以内と判断された場合
特定疾病または重度慢性疾患により就業不能状態となり、12ヵ月を経過した日の翌日午前0時まで就業不能状態が継続した場合
住宅ローンの返済期間中に、悪性新生物に罹患し、標準的な治療をすべて受けても効果がなかったなどと判断された場合
ガンと診断(上皮内ガンなど除く)されたり、脳卒中・急性心筋梗塞で所定の状態※1になったとき
保障開始日以降に、病気やケガ※4により、就業不能状態となり、その状態が3ヵ月をこえて継続(最長21ヵ月分)
傷害または疾病の治療を目的として先進医療による療養を受けた場合、先進医療にかかる技術料と同額(通算1,000万円まで)
上乗せ:なし
対象年齢:50歳以下
※1 所定の「悪性新生物」と診断確定された場合。「急性心筋梗塞」または「脳卒中」を発病し、60日以上所定の状態が継続したと判断される場合または所定の手術を受けた場合
※掲載情報は2026年11月時点のものです。
3大疾病100プランとの違いは、所定の状態になったら住宅ローン残高が50%保障されることや重度ガン保険金前払特約があること、金利の上乗せがないところです!
金利の上乗せなしで3大疾病までついてるものは少なく、年齢が上がるごとに病気を患う確率も高くなるので最低限の保障を考えるなら検討してほしい!
年3.829%
(内訳 金利:3.629%+特約:0.2%)
WEBで完結するのは今や当たり前になりつつありますが、LINEでの契約はかなり珍しい!
借入期間を40年超にする場合、金利に少し上乗せされますが、それでも業界で引けを取らない水準!
例えば戸建てを建てる際、土地代と建物代の2回に分けて支払いが発生する場合があります。
土地先行プランは購入のタイミングに合わせて融資が実行でき、低金利で建物完成まで土地代は利息の返済のみなので資金繰りも安心して利用できます!
- ・LINEやWEBから申込OK!
- ・返済期間は最長50年まで伸ばせる
- ・固定金利期間終了後、金利タイプ変更が無料!
- ・対面相談は土日でもOK!
- ・50歳以上でも充実した保障を用意している!
- ・分割融資が可能(土地先行プラン)
- ・全額繰上げ返済が33,000円
- ・借入期間を50年まで伸ばせるが上乗せ金利がある
- ・上皮内ガンは保障対象外
ドコモSMTBネット銀行申込詳細
| おすすめ度 | ★★★★☆ 4点 |
|---|---|
| 金利 | 20年:3.629% |
| 保障上乗せ金利(50歳以下) | 3大疾病50プラン:なし |
| 3大疾病100プラン 40歳未満:+0.2% | |
| 保障上乗せ金利 (50歳以上) | 基本プラン なし |
| 3大疾病50:+0.25% | |
| 3大疾病100:+0.4% |
| 申込方法 | WEB:〇(LINEもOK) 対面:〇 |
|---|---|
| 借入可能額 | 500万円以上3億円以下(10万円単位) |
| 対象年齢 | 借入時:満18歳以上満65歳未満 最終返済時:満80歳未満 |
| 対象年収 | 安定かつ継続した収入がある人 |
| 連帯保証人 | 原則不要 |
| 借入期間 | 1年以上50年以内* |
| 返済方法 | 元利均等返済 元金均等返済 |
| 遅延損害金 | 年14.0% |
|---|---|
| 審査日数 | 仮審査:当日~3営業日 本審査:1週間~10日程度 |
| 対応地域 | 全国 |
| 分割融資 | 〇 |
| 銀行サービス優遇の有無 | 〇(詳細はこちら) |
※借入期間40年超50年以内の場合+0.15%上乗せされます。
| 保証料 | なし |
|---|---|
| 事務手数料 | 借入金額×2.20%(税込) |
| 一部繰上返済手数料 | 無料 |
| 全額繰上返済手数料 | 33,000円(固定金利特約期間中) |
| 印紙税 | 借入金額によって異なる |
|---|---|
| 条件変更 | 5,500円 |
| 金利タイプ変更 | 無料 |
| 固定金利特約期間終了時の 金利タイプの変更 | 無料 |
| 団体信用生命 | 保険料不要(加入要) |
| 火災保険 | 自己負担(加入要) |
団信詳細
死亡や高度障害状態になった時
余命6ヶ月以内と判断された場合
ガンと診断(上皮内ガンなど除く)されたり、脳卒中・急性心筋梗塞で所定の状態※1になったとき
特定疾病または重度慢性疾患により就業不能状態となり、12ヵ月を経過した日の翌日午前0時まで就業不能状態が継続した場合
住宅ローンの返済期間中に、悪性新生物に罹患し、標準的な治療をすべて受けても効果がなかったなどと判断された場合
保障開始日以降に、病気やケガ※4により、就業不能状態となり、その状態が3ヵ月をこえて継続(最長21ヵ月分)
傷害または疾病の治療を目的として先進医療による療養を受けた場合、先進医療にかかる技術料と同額(通算1,000万円まで)
上乗せ(40歳未満):+0.2%
上乗せ(40歳以上50歳未満):+0.4%
※1 所定の「悪性新生物」と診断確定された場合。「急性心筋梗塞」または「脳卒中」を発病し、60日以上所定の状態が継続したと判断される場合または所定の手術を受けた場合
※掲載情報は2026年11月時点のものです。
ガンと診断(上皮内ガン・皮膚ガン等は除く)されたり、脳卒中、急性心筋梗塞で所定の状態となった場合は住宅ローンが0になります!
その他の病気やケガ等で就業不能状態が続くとローン返済相当額が最長12か月分支払われますし、それ以上長引くなら住宅ローン残高が0になるので不慮の事故が起きた時も安心です!
3,000万借入した場合、0.2%の上乗せは月々の返済額に換算すると約3,500円の差なので、保障の手厚さを考えると検討する価値はあるかなと思います!
※3,000万円(ボーナス月増額返済なし)を35年間、元利均等返済する場合の試算。年3.629%(当初引下げプラン+三大疾病50プラン)と年3.829%(+三大疾病100プラン)の月々返済額を比較(126,240円と129,773円)。
年3.906%
50歳以下で特定保障を付けず、頭金を多く出すことができるなら低金利を実現できる!住宅ローン金利優遇割の対象になればさらに魅力的な金利に!
保障の範囲は狭くなりますので、病気やケガに備えたいなら低額の生命保険に加入しておきましょう!
- ・毎月の返済額を抑えることができる!
- ・契約完了までが早い
- ・借入期間は50年まで契約できる
- ・保障は手厚くないので万が一の事があった時が心配
- ・金利優遇の条件は少し難しい
- ・50歳以下と年齢制限あり
auじぶん銀行申込詳細
| おすすめ度 | ||
|---|---|---|
| ★★★★☆ 4点 | ||
| 通常金利 | ||
| ・物件価格の80%以下:年3.960% ・物件価格の80%超:年4.005% |
||
| 50歳以下一般団信 | ||
| ・物件価格の80%以下:年3.906% ・物件価格の80%超:年3.951% |
||
| 保障上乗せ金利 | ||
| ガン50%保障団信(50歳以下) | なし | |
| ガン100%保障団信 | +0.05% | |
| ガン100%保障団信プレミアム | +0.15% | |
| 申込方法 | WEB:〇 対面:× |
|---|---|
| 借入可能額 | 500万円以上2億円以下 (10万円単位) |
| 対象年齢 | 借入時:満18歳以上満65歳未満 完済時:満80歳の誕生日まで |
| 対象年収 | 年収200万~ |
| 連帯保証人 | 原則不要 |
| 借入期間 | 1年以上50年以内 (1ヶ月単位) |
| 返済方法 | 元利均等返済 元金均等返済 |
| 遅延損害金 | 年14.0% |
|---|---|
| 審査日数 | 仮審査:当日~3営業日 本審査:3~10日程度 |
| 対応地域 | 全国 |
| 分割融資 | × |
| 銀行サービス優遇の有無 | 〇(詳細はこちら) |
| 保証料 | なし |
|---|---|
| 事務手数料 | 借入金額×2.20%(税込) |
| 一部繰上返済手数料 | 無料 |
| 全額繰上返済手数料 | 33,000円(固定金利適用中) |
| 印紙税 | 借入金額によって異なる |
|---|---|
| 条件変更 | 5,500円 |
| 金利タイプ変更 | 無料 |
| 団体信用生命 | 保険料不要(加入要) |
| 火災保険 | 自己負担(加入要) |
※掲載情報は2026年11月時点のものです。
※お借入期間を35年1ヶ月以上(長期返済)としてご契約される場合は、年0.1%の上乗せが発生します。
住宅ローンは長い期間をかけて返済している人が多いです。
そのため返済途中で三大疾病や不慮の事故に遭った場合が心配ですが、他の保険でカバーしたり、繰上げ返済を利用して早めに返す意向であればこのプランも検討の余地あり!
年3.960%
上乗せ金利なしでガン団信付の住宅ローンに申し込める!
年齢幅、年収、借入可能額など他の銀行と比べて条件が優しい。
- ・ガンと診断されたら住宅ローン残高が0円!
- ・病気やケガで働けなくなっても保障の対象になれば残高が0または月の返済保障!
- ・契約完了までが早い
- ・借入期間は50年まで契約できる
- ・上皮内ガン対象外
- ・全額返済が33,000円かかる(固定金利適用中)
- ・借入期間を35年1か月以上にする場合は+年0.1%
auじぶん銀行申込詳細
| おすすめ度 | ||
|---|---|---|
| ★★★★☆ 4点 | ||
| 通常金利 | ||
| ・物件価格の80%以下:年3.960% ・物件価格の80%超:年4.005% |
||
| 50歳以下一般団信 | ||
| ・物件価格の80%以下:年3.906% ・物件価格の80%超:年3.951% |
||
| 保障上乗せ金利 | ||
| ガン50%保障団信(50歳以下) | なし | |
| ガン100%保障団信 | +0.05% | |
| ガン100%保障団信プレミアム | +0.15% | |
| 申込方法 | WEB:〇 対面:× |
|---|---|
| 借入可能額 | 500万円以上2億円以下 (10万円単位) |
| 対象年齢 | 借入時:満18歳以上満65歳未満 完済時:満80歳の誕生日まで |
| 対象年収 | 年収200万~ |
| 連帯保証人 | 原則不要 |
| 借入期間 | 1年以上50年以内 (1ヶ月単位) |
| 返済方法 | 元利均等返済 元金均等返済 |
| 遅延損害金 | 年14.0% |
|---|---|
| 審査日数 | 仮審査:当日~3営業日 本審査:3~10日程度 |
| 対応地域 | 全国 |
| 分割融資 | × |
| 銀行サービス優遇の有無 | 〇(詳細はこちら) |
| 保証料 | なし |
|---|---|
| 事務手数料 | 借入金額×2.20%(税込) |
| 一部繰上返済手数料 | 無料 |
| 全額繰上返済手数料 | 33,000円(固定金利適用中) |
| 印紙税 | 借入金額によって異なる |
|---|---|
| 条件変更 | 5,500円 |
| 金利タイプ変更 | 無料 |
| 団体信用生命 | 保険料不要(加入要) |
| 火災保険 | 自己負担(加入要) |
団信詳細
死亡や高度障害状態になった時
余命6ヶ月以内と判断された場合
どんな治療を受けても治らないと判断されたガン
すべての病気やケガで入院が31日連続し、その後も合計180日以上
所定のガン※¹と診断確定されたとき1回のみ100万円保障
急性心筋梗塞・脳卒中に発病または手術した時。腎疾患・肝疾患で60日以上入院した時
すべての病気やケガにより、31日連続入院しその後も継続して30日に達する
上乗せ:なし
対象年齢:50歳以下
※¹上皮内新生物(上皮内がん)などは保障の対象外
※²継続した入院に対し5回を限度/通算36回を限度
※³ローン残高の50%を保障する3つの特約(がん保障特約、急性心筋梗塞・脳卒中保障特約、肝疾患・腎疾患長期入院時保障特約)のうち、いずれか1つの特約の保険金が支払われたときは、残り2つの特約は、最初に支払われた保険金の支払事由が生じたときに同時に消滅します
※掲載情報は2026年11月時点のものです。
※お借入期間を35年1ヶ月以上(長期返済)としてご契約される場合は、年0.1%の上乗せが発生します。
上乗せ金利なしの保障で3大疾病まで保障してくれるところはなかなか無い!
ただ、幅広く保障しているわけではなく、入院は30日を超えてなど条件はプレミアムより厳しくなるので、不安な方はガン100%保障団信プレミアムを検討してみてください!
年4.010%
(内訳 金利:年3.960%+特約:0.05%)
年齢幅、年収、借入可能額など他の銀行と比べて条件が優しい。
上乗せ金利が低いのに、他の銀行の保障に負けてない!むしろ良いところが多い◎
- ・最低水準の上乗せ金利
- ・ガンと診断されたら住宅ローン残高が0円!
- ・病気やケガで働けなくなっても保障の対象になれば残高が0または月の返済保障!
- ・契約完了までが早い
- ・借入期間が50年まで選べる
- ・物件価格の80%以下で借入すると▲0.045%!
- ・全額返済が33,000円かかる(固定金利適用中)
- ・上皮内ガン対象外
- ・借入期間を35年1か月以上にする場合は+年0.1%
auじぶん銀行申込詳細
| おすすめ度 | ||
|---|---|---|
| ★★★★☆ 4点 | ||
| 通常金利 | ||
| ・物件価格の80%以下:年3.960% ・物件価格の80%超:年4.005% | ||
| 50歳以下一般団信 | ||
| ・物件価格の80%以下:年3.906% ・物件価格の80%超:年3.951% | ||
| 保障上乗せ金利 | ||
| ガン50%保障団信(50歳以下) | なし | |
| ガン100%保障団信 | +0.05% | |
| ガン100%保障団信プレミアム | +0.15% | |
| 申込方法 | WEB:〇 対面:× |
|---|---|
| 借入可能額 | 500万円以上2億円以下 (10万円単位) |
| 対象年齢 | 借入時:満18歳以上満65歳未満 完済時:満80歳の誕生日まで |
| 対象年収 | 年収200万~ |
| 連帯保証人 | 原則不要 |
| 借入期間 | 1年以上50年以内 (1ヶ月単位) |
| 返済方法 | 元利均等返済 元金均等返済 |
| 遅延損害金 | 年14.0% |
|---|---|
| 審査日数 | 仮審査:当日~3営業日 本審査:3~10日程度 |
| 対応地域 | 全国 |
| 分割融資 | × |
| 銀行サービス優遇の有無 | 〇(詳細はこちら) |
| 保証料 | なし |
|---|---|
| 事務手数料 | 借入金額×2.20%(税込) |
| 一部繰上返済手数料 | 無料 |
| 全額繰上返済手数料 | 33,000円(固定金利適用中) |
| 印紙税 | 借入金額によって異なる |
|---|---|
| 条件変更 | 5,500円 |
| 金利タイプ変更 | 無料 |
| 団体信用生命 | 保険料不要(加入要) |
| 火災保険 | 自己負担(加入要) |
団信詳細
死亡や高度障害状態になった時
余命6ヶ月以内と判断された場合
対象のガン※¹と診断された場合
すべての病気やケガにより、31日連続入院しその後も継続して合計180日以上
すべての病気やケガにより、31日連続入院しその後も継続して30日に達する
上乗せ:+0.05%
対象年齢:50歳以下
※¹上皮内新生物(上皮内がん)などは保障の対象外
※²継続した入院に対し5回を限度/通算36回を限度
※掲載情報は2026年11月時点のものです。
※お借入期間を35年1ヶ月以上(長期返済)としてご契約される場合は、年0.1%の上乗せが発生します。
金利の上乗せは0.05%と低いのにたくさんの保障が付いてます!
所定のガンと診断されると住宅ローンが0になりますが、上皮内ガンなどは保障されていなので注意です!
入院、ガン診断、上皮内癌などの一時金があるプランもありますが、この特約には付帯されていないので、不安な方はもう一段階上のガン100%保障団信プレミアムを見たうえで判断してみてください!
3,000万借入した場合、0.05%の上乗せは金額に換算すると月900円くらいなので返済の負担にはならないかなと思います!
※3000万(ボーナス月増返済なし)を年3.960%で35年間、元利均等返済する契約の場合
-
1
 フラット35買取型融資比率9割以下年2.810%
(引下げ終了後:年3.810%) -
2
スーパーフラット保証型年2.790%~2.800%
(引下げ終了後:年3.790%~年3.800%) -
3
フラット35買取型融資比率9割超10割以下年2.920%
(引下げ終了後:年3.920%)
| 順位 | 商品名 | 固定金利(35年/フラット35) | 申込方法 | 保証料 | 事務手数料 | 返済手数料 | 審査日数 | 店舗 | ネット銀行詳細 |
|---|---|---|---|---|---|---|---|---|---|
フラット35買取型 融資比率9割以下 |
年2.810% (引下げ終了後:年3.810%) |
WEB 店頭 |
不要 | 借入金×2.2%(税込) 最低事務手数料220,000円(税込) |
一部繰上げ:インターネット無料 全額返済:55,000円 |
仮審査:最短当日※³ 本審査:最短3営業日※³ |
〇 | ||
スーパーフラット 保証型 |
年2.790%~2.800% (引下げ終了後:年3.790%~年3.800%) |
WEB 店頭 |
不要 | 借入金×2.2%(税込) 最低事務手数料220,000円(税込) |
一部繰上げ:インターネット無料 全額返済:55,000円 |
仮審査:最短当日※³ 本審査:最短3営業日※³ |
〇 | ||
フラット35買取型 融資比率9割超10割以下 |
年2.920% (引下げ終了後:年3.920%) |
WEB 店頭 |
不要 | 借入金×2.2%(税込) 最低事務手数料220,000円(税込) |
一部繰上げ:インターネット無料 全額返済:55,000円 |
仮審査:最短当日※³ 本審査:最短3営業日※³ |
〇 | ||
| 4位 | 当初引下げプラン 三大疾病50プラン |
年3.869% | WEB 店舗 |
不要 | 借入金×2.2%(税込) 最低事務手数料110,000円(税込) |
一部繰上げ:無料 全額返済:固定期間は33,000円 |
仮審査:数時間~2営業日程度 本審査:1週間~10日程度 |
〇 | |
| 5位 | 買取型 借入割合90%以下 |
年2.810% (6年目以降:年3.810%) |
WEB 店舗 |
不要 | 借入金×2.2%(税込) 最低事務手数料110,000円(税込) |
一部繰上げ:無料 全額返済:無料 |
仮審査:数時間~2営業日程度 本審査:1週間~10日程度 |
〇 |
※調査日:2026年11月6日
- 1位:フラット35買取型(融資比率9割以下)
- 2位:スーパーフラット保証型
- 3位:フラット35買取型(融資比率9割超10割以下)
- 4位:ドコモSMTBネット銀行 当初引下げプラン+三大疾病50プラン
- 5位:ドコモSMTBネット銀行 買取型(借入割合90%以下)
- 審査に必要な書類
- 5年ルールと125%ルールとは
- 比較した銀行とスコアリング方法について
- 住宅ローンQ&A
- 住宅ローンの金利タイプは固定と変動、どちらが人気ですか?
- 申込はインターネットで完結しますか?
- 審査で重視されるポイントは?
- 住宅を決める前に仮審査だけすることができますか?
- 頭金は必ず必要ですか?
- 住宅ローン控除は誰でも受けられますか?
- 本審査は複数受けて良いのか?
- 借り換えはどのくらいお得になりますか?
- 1平米とはどのくらいの広さですか?
- 共働き世帯におすすめの借り方は?
- 繰上げ返済はいつするのが効果的ですか?
住宅ローン35年固定&フラット35金利おすすめランキング
年2.810%
(引下げ終了後:年3.810%)
(※2010年度~2025年度統計、取扱い全金融機関のうち借換を含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ))
フラット35の金利が業界最低水準であることや、全国に店舗を展開しているため、充実したサポート面も魅力です!
35年を上限としている銀行が多い中、50年まで期間を選べるので、毎月の返済額が抑えられるメリットがあります!
インターネットからでも他の銀行に劣らず融資実行まで早いので、支払いの兼ね合いで早くお金を融資してほしいならこの銀行を検討してみてください!
- ・融資までスピーディ
- ・返済期間は最長50年まで選べる
- ・全国に店舗がある
- ・つなぎ融資や100%借入も商品組み合わせによっては可能
- ・つなぎ融資の金利は高い
- ・初期費用が高くなる可能性がある
SBIアルヒ申込詳細
| おすすめ度 | ★★★★★ 5点 |
|---|---|
| 融資比率9割以下 | 21年~35年:年2.810% (引下げ終了後:年3.810%) |
| 36年~50年:年3.110% (引下げ終了後:年4.110%) |
|
| 融資比率9割超10割以下 | 21年~35年:年2.920% (引下げ終了後:年3.920%) |
| 申込方法 | WEB:〇 店舗:〇 |
|---|---|
| 借入可能額 | 100万円以上1億2,000万円以内(1万円単位)※ |
| 対象年齢 | 申込時70歳未満 |
| 連帯保証人 | 原則不要 |
| 借入期間 | 15年(※¹)以上でかつ、次の①または②のいずれか短い年数(1年単位)が上限! ①「80歳」-「お借入れ時の年齢※²(1年未満切り上げ)」 ※借入期間36年~50年は長期優良住宅・予備認定マンション・管理計画認定マンションが対象 |
| 返済方法 | 元利均等返済 元金均等返済 |
| 遅延損害金 | 年14.5% |
|---|---|
| 審査日数(店頭) | 仮審査:最短当日※³ 本審査:最短3営業日※³ |
| 審査日数(SBIアルヒダイレクト支店) | 仮審査:1~2営業日 本審査:書類提出後10日から14日 |
| 分割融資 | ×(フラットつなぎという商品を利用すると〇) |
| 対応地域 | 全国 |
※ 年収に占める年間合計返済額の割合(=総返済負担率)が400万円は30%以下、400万円以上は35%以下の基準を満たす方(収入を合算する場合も有)
※¹ お申込みご本人または連帯債務者・連帯保証人がお申込時に満60歳以上の場合は10年
※² 年収の50%を超えて合算した収入合算者がいる場合には、申し込みご本人と収入合算者のうち、高い方の年齢を基準。親子リレー返済をご利用の場合は、収入合算者となるか否かにかかわらず、後継者の年齢を基準。※³ 上記の日数は最短の場合です。追加資料のご提出などが必要になり、審査日数を要する場合があります。
| 保証料 | なし |
|---|---|
| 事務手数料 | 借入金額×2.20%(税込) 最低事務手数料220,000円(税込) |
| 一部繰上返済手数料 | Web手続き:無料 ※SBIアルヒでの手続きは最低100万円以上から、機構サービス利用で10万円以上から可能 |
| 全額繰上返済手数料 | 無料 |
| 印紙税 | 借入金額によって異なる |
|---|---|
| 条件変更 | 不明 |
| 団体信用生命 | 保険料不要(原則加入要) |
| 火災保険 | 自己負担(加入要) |
団信一覧
契約者が死亡した場合に保障されます
身体障害者福祉法に定める1級または2級の障害に該当し、身体障害者手帳の交付を受けた場合
対象年齢:満15歳以上満70歳未満
上乗せ:なし
夫婦※どちらか一方が死亡した場合に保障されます
身体障害者福祉法に定める1級または2級の障害に該当し、身体障害者手帳の交付を受けた場合
対象年齢:満15歳以上満70歳未満
上乗せ:+0.18%
※デュエット(ペア連生団信)は、戸籍上の夫婦のほか、内縁関係にある方、婚約関係にある方、同性パートナーも対象
夫婦※どちらか一方が死亡した場合に保障されます
身体障害者福祉法に定める1級または2級の障害に該当し、身体障害者手帳の交付を受けた場合
3大疾病(がん・急性心筋梗塞・脳卒中)が原因で一定の要件に該当したとき
公的介護保険制度に定める要介護2以上の状態または所定の要介護状態に該当したとき
対象年齢:満15歳以上満51歳未満
上乗せ:+0.24%
※掲載情報は2026年11月時点のものです。
SBIアルヒが他の金融機関と違い特出している点は、審査日数が早い点や返済口座は全国の1,000以上の金融機関から選択できる点だと思います。通常住宅ローンを組む場合、申し込む銀行の口座を作成するのですが、口座を増やすことなく借入できる点は魅力的!
保障特約の内容は他の銀行の方が良い場合もありますが、金利は業界最低水準なので返済額を抑えたいならご検討ください!
年2.790%~2.800%
(引下げ終了後:年3.790%~年3.800%)
保障特約を付けても低金利なので低金利&保障充実をお考えならこのプラン!
(※2010年度~2025年度統計、取扱い全金融機関のうち借換を含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ))
金利が業界最低水準であることや、全国に店舗を展開しているため、充実したサポート面も魅力です!
インターネットからでも他の銀行に劣らず融資実行まで早いので、支払いの兼ね合いで早くお金を融資してほしいならこの銀行を検討してみてください!
- ・融資までスピーディ
- ・全国に店舗がある
- ・つなぎ融資や100%借入も商品組み合わせによっては可能
- ・金利は低いが初期費用が高くなる
- ・全額繰上げ返済は手数料がかかる
SBIアルヒ申込詳細
| おすすめ度 | ★★★★☆ 4点 | |
|---|---|---|
| 金利(自己資金5割以上) | ||
| ・当初5年間:年2.790% (6年目以降:年3.790%) ※就業不能保険 スタンダードへの加入が条件。加入できない場合は自己資金4割以上(スーパーフラット6)の金利になる |
||
| 金利(自己資金4割以上) | ||
| ・当初5年間:年2.790% (引下げ終了後:年3.790%) |
||
| 金利(自己資金3割以上) | ||
| ・当初5年間:年2.790% (引下げ終了後:年3.790%) |
||
| 金利(自己資金2割以上) | ||
| ・当初5年間:年2.790% (引下げ終了後:年3.790%) |
||
| 金利(自己資金1割以上) | ||
| ・当初5年間:年2.800% (引下げ終了後:年3.800%) |
||
| 申込方法 | WEB:〇 店舗:〇 |
|---|---|
| 借入可能額 | 100万円以上1億2,000万円以内(1万円単位)※ |
| 対象年齢 | 申込時70歳未満 |
| 連帯保証人 | 原則不要 |
| 借入期間 | 15年(※¹)以上でかつ、次の①または②のいずれか短い年数(1年単位)が上限! ①「80歳」-「お借入れ時の年齢※²(1年未満切り上げ)」 ②35年 |
| 返済方法 | 元利均等返済 元金均等返済 |
| 遅延損害金 | 年14.0% |
|---|---|
| 審査日数(店頭) | 仮審査:最短当日※³ 本審査:最短3営業日※³ |
| 審査日数(SBIアルヒダイレクト支店) | 仮審査:1~2営業日 本審査:書類提出後10日から14日 |
| 分割融資 | ×(フラットつなぎという商品を利用すると〇) |
| 対応地域 | 全国 |
※ 年収に占める年間合計返済額の割合(=総返済負担率)が400万円は30%以下、400万円以上は35%以下の基準を満たす方(収入を合算する場合も有)
※¹ お申込みご本人または連帯債務者・連帯保証人がお申込時に満60歳以上の場合は10年
※² 年収の50%を超えて合算した収入合算者がいる場合には、申し込みご本人と収入合算者のうち、高い方の年齢を基準。親子リレー返済をご利用の場合は、収入合算者となるか否かにかかわらず、後継者の年齢を基準。※³ 上記の日数は最短の場合です。追加資料のご提出などが必要になり、審査日数を要する場合があります。
| 保証料 | なし |
|---|---|
| 事務手数料 | 借入金額×2.20%(税込) 最低事務手数料220,000円(税込) ※ペアローンは1つの融資ごとに必要 |
| 一部繰上返済手数料 | ・インターネット:無料 ・電話:期間短縮型:11,000円(税込) 返済額軽減型:33,000円(税込) |
| 全額繰上返済手数料 | 55,000円 |
| 印紙税 | 借入金額によって異なる |
|---|---|
| 条件変更 | 不明 |
| 団体信用生命 | 保険料不要(原則加入要) |
| 火災保険 | 自己負担(加入要) |
団信一覧
病気・けがによる就業不能状態が継続して12ヶ月を超えた場合
※ただし、2億円以下となります。
病気またはケガにより就業不能となり、その状態が継続し、ローンの約定返済日が到来した場合最大12ヶ月分、ボーナス返済額も含む)
※ただし、年間返済額は2,400万円以下となります。
病気またはケガにより入院した場合、10万円
上乗せ:年齢や支払い方式で異なる
詳しくは公式HPへ
死亡・所定の高度障害状態になった場合
余命6ヶ月以内と判断された場合
上乗せ:なし
死亡・所定の高度障害状態になった場合
余命6ヶ月以内と判断された場合
ガン※⁵と診断された場合
上乗せ:+0.05%
※⁵「上皮内がん」「皮膚の悪性黒色腫以外の皮膚がん」は保障の対象外
※⁶ 返済期間短縮のみの取り扱い
死亡・所定の高度障害状態になった場合
余命6ヶ月以内と判断された場合
ガン※⁵と診断された場合
・給付金100万円(普通のガン)
・給付金50万円(上皮内がん・皮膚がん診断)
上乗せ:+0.15%
※⁵「上皮内がん」「皮膚の悪性黒色腫以外の皮膚がん」は保障の対象外
死亡・所定の高度障害状態になった場合
余命6ヶ月以内と判断された場合
ガン※⁵と診断された場合
生活習慣病※⁷による継続180日以上の入院
・給付金100万円(普通のガン)
・給付金50万円(上皮内がん・皮膚がん診断)
病気・ケガによる連続5日以上の入院で給付金10万円
病気・ケガによる連続31日以上の入院で月々のローン返済額保障
上乗せ:+0.25%
※⁵「上皮内がん」「皮膚の悪性黒色腫以外の皮膚がん」は保障の対象外
※⁷ 糖尿病、高血圧疾患、腎疾患、肝疾患、慢性膵炎、心疾患、脳血管疾患、大動脈瘤および解離、上皮内新生物、皮膚の悪性黒色以外の皮膚ガン
※掲載情報は2026年11月時点のものです。
自己資金をたくさん出せば出すほど金利が低くなる商品です!保障も充実しているため、初期費用は高くても、金利と保障を充実させたいならこのプランが魅力的です!
年2.920%
(引下げ終了後:年3.920%)
繰り上げ返済の手数料も無料なので、申込後もライフスタイルの変化に柔軟に対応できそうです!
(※2010年度~2025年度統計、取扱い全金融機関のうち借換を含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ))
フラット35の金利が業界最低水準であることや、全国に店舗を展開しているため、充実したサポート面も魅力です!
インターネットからでも他の銀行に劣らず融資実行まで早いので、支払いの兼ね合いで早くお金を融資してほしいならこの銀行を検討してみてください!
- ・融資までスピーディ
- ・全国に店舗がある
- ・つなぎ融資や100%借入も商品組み合わせによっては可能
- ・つなぎ融資の金利は高い
- ・初期費用が高くなる可能性がある
SBIアルヒ申込詳細
| おすすめ度 | ★★★★☆ 4点 |
|---|---|
| 融資比率9割以下 | 21年~35年:年2.810% (引下げ終了後:年3.810%) |
| 36年~50年:年3.110% (引下げ終了後:年4.110%) |
|
| 融資比率9割超10割以下 | 21年~35年:年2.920% (引下げ終了後:年3.920%) |
| 申込方法 | WEB:〇 店舗:〇 |
|---|---|
| 借入可能額 | 100万円以上1億2,000万円以内(1万円単位)※ |
| 対象年齢 | 申込時70歳未満 |
| 連帯保証人 | 原則不要 |
| 借入期間 | 15年(※¹)以上でかつ、次の①または②のいずれか短い年数(1年単位)が上限! ①「80歳」-「お借入れ時の年齢※²(1年未満切り上げ)」 ②35年 ※借入期間36年~50年は融資率9割以内が条件のため、融資比率9割超の場合は最長35年 |
| 返済方法 | 元利均等返済 元金均等返済 |
| 遅延損害金 | 年14.5% |
|---|---|
| 審査日数(店頭) | 仮審査:最短当日※³ 本審査:最短3営業日※³ |
| 審査日数(SBIアルヒダイレクト支店) | 仮審査:1~2営業日 本審査:書類提出後10日から14日 |
| 分割融資 | ×(フラットつなぎという商品を利用すると〇) |
| 対応地域 | 全国 |
※ 年収に占める年間合計返済額の割合(=総返済負担率)が400万円は30%以下、400万円以上は35%以下の基準を満たす方(収入を合算する場合も有)
※¹ お申込みご本人または連帯債務者・連帯保証人がお申込時に満60歳以上の場合は10年
※² 年収の50%を超えて合算した収入合算者がいる場合には、申し込みご本人と収入合算者のうち、高い方の年齢を基準。親子リレー返済をご利用の場合は、収入合算者となるか否かにかかわらず、後継者の年齢を基準。※³ 上記の日数は最短の場合です。追加資料のご提出などが必要になり、審査日数を要する場合があります。
| 保証料 | なし |
|---|---|
| 事務手数料 | 借入金額×2.20%(税込) 最低事務手数料220,000円(税込) |
| 一部繰上返済手数料 | Web手続き:無料 ※SBIアルヒでの手続きは最低100万円以上から、機構サービス利用で10万円以上から可能 |
| 全額繰上返済手数料 | 無料 |
| 印紙税 | 借入金額によって異なる |
|---|---|
| 条件変更 | 不明 |
| 団体信用生命 | 保険料不要(原則加入要) |
| 火災保険 | 自己負担(加入要) |
団信一覧
契約者が死亡した場合に保障されます
身体障害者福祉法に定める1級または2級の障害に該当し、身体障害者手帳の交付を受けた場合
対象年齢:満15歳以上満70歳未満
上乗せ:なし
夫婦※どちらか一方が死亡した場合に保障されます
身体障害者福祉法に定める1級または2級の障害に該当し、身体障害者手帳の交付を受けた場合
対象年齢:満15歳以上満70歳未満
上乗せ:+0.18%
※デュエット(ペア連生団信)は、戸籍上の夫婦のほか、内縁関係にある方、婚約関係にある方、同性パートナーも対象
夫婦※どちらか一方が死亡した場合に保障されます
身体障害者福祉法に定める1級または2級の障害に該当し、身体障害者手帳の交付を受けた場合
3大疾病(がん・急性心筋梗塞・脳卒中)が原因で一定の要件に該当したとき
公的介護保険制度に定める要介護2以上の状態または所定の要介護状態に該当したとき
対象年齢:満15歳以上満51歳未満
上乗せ:+0.24%
※掲載情報は2026年11月時点のものです。
SBIアルヒが他の金融機関と違い特出している点は、審査日数が早い点や返済口座は全国の1,000以上の金融機関から選択できる点だと思います。通常住宅ローンを組む場合、申し込む銀行の口座を作成するのですが、口座を増やすことなく借入できる点は魅力的!
自己資金を用意できないならこのプランを検討してみてください!
年3.869%
WEBで完結するのは今や当たり前になりつつありますが、LINEでの契約はかなり珍しい!
借入期間を40年超にする場合、金利に少し上乗せされますが、それでも業界で引けを取らない水準!
例えば戸建てを建てる際、土地代と建物代の2回に分けて支払いが発生する場合があります。
土地先行プランは購入のタイミングに合わせて融資が実行でき、低金利で建物完成まで土地代は利息の返済のみなので資金繰りも安心して利用できます!
- ・LINEやWEBから申込OK!
- ・返済期間は最長50年まで伸ばせる
- ・店舗相談は土日でもOK!
- ・50歳以上でも充実した保障を用意している!
- ・分割融資が可能(土地先行プラン)
- ・金利が高い(市場金利の低下の恩恵は受けられない)
- ・全額繰上げ返済が33,000円
- ・借入期間を50年まで伸ばせるが上乗せ金利がある
- ・上皮内ガンは保障対象外
ドコモSMTBネット銀行申込詳細
| おすすめ度 | ★★★★☆ 4点 |
|---|---|
| 金利 | 35年:3.869% |
| 保障上乗せ金利(50歳以下) | 3大疾病50プラン:なし |
| 3大疾病100プラン 40歳未満:+0.2% |
|
| 保障上乗せ金利 (50歳以上) | 基本プラン なし |
| 3大疾病50:+0.25% | |
| 3大疾病100:+0.4% |
| 申込方法 | WEB:〇(LINEもOK) 店舗:〇 |
|---|---|
| 借入可能額 | 500万円以上3億円以下(10万円単位) |
| 対象年齢 | 借入時:満18歳以上満65歳未満 最終返済時:満80歳未満 |
| 対象年収 | 安定かつ継続した収入がある人 |
| 連帯保証人 | 原則不要 |
| 借入期間 | 1年以上50年以内* |
| 返済方法 | 元利均等返済 元金均等返済 |
| 遅延損害金 | 年14.0% |
|---|---|
| 審査日数 | 仮審査:当日~3営業日 本審査:1週間~10日程度 |
| 対応地域 | 全国 |
| 分割融資 | 〇 |
| 銀行サービス優遇の有無 | 〇(詳細はこちら) |
※借入期間35年超40年以内の場合+0.07%、40年超50年以内の場合+0.15%上乗せされます。
| 保証料 | なし |
|---|---|
| 事務手数料 | 借入金額×2.20%(税込) |
| 一部繰上返済手数料 | 無料 |
| 全額繰上返済手数料 | 33,000円(固定金利特約期間中) |
| 印紙税 | 借入金額によって異なる |
|---|---|
| 条件変更 | 5,500円 |
| 金利タイプ変更 | 無料 |
| 固定金利特約期間終了時の 金利タイプの変更 |
無料 |
| 団体信用生命 | 保険料不要(加入要) |
| 火災保険 | 自己負担(加入要) |
団信一覧(50歳以下)
死亡や高度障害状態になった時
余命6ヶ月以内と判断された場合
特定疾病または重度慢性疾患により就業不能状態となり、12ヵ月を経過した日の翌日午前0時まで就業不能状態が継続した場合
住宅ローンの返済期間中に、悪性新生物に罹患し、標準的な治療をすべて受けても効果がなかったなどと判断された場合
ガンと診断(上皮内ガンなど除く)されたり、脳卒中・急性心筋梗塞で所定の状態※1になったとき
保障開始日以降に、病気やケガ※4により、就業不能状態となり、その状態が3ヵ月をこえて継続(最長21ヵ月分)
傷害または疾病の治療を目的として先進医療による療養を受けた場合、先進医療にかかる技術料と同額(通算1,000万円まで)
上乗せ:なし
対象年齢:50歳以下
※1 所定の「悪性新生物」と診断確定された場合。「急性心筋梗塞」または「脳卒中」を発病し、60日以上所定の状態が継続したと判断される場合または所定の手術を受けた場合
死亡や高度障害状態になった時
余命6ヶ月以内と判断された場合
ガンと診断(上皮内ガンなど除く)されたり、脳卒中・急性心筋梗塞で所定の状態※1になったとき
特定疾病または重度慢性疾患により就業不能状態となり、12ヵ月を経過した日の翌日午前0時まで就業不能状態が継続した場合
住宅ローンの返済期間中に、悪性新生物に罹患し、標準的な治療をすべて受けても効果がなかったなどと判断された場合
保障開始日以降に、病気やケガ※4により、就業不能状態となり、その状態が3ヵ月をこえて継続(最長21ヵ月分)
傷害または疾病の治療を目的として先進医療による療養を受けた場合、先進医療にかかる技術料と同額(通算1,000万円まで)
上乗せ(40歳未満):+0.2%
上乗せ(40歳以上50歳未満):+0.4%
※1 所定の「悪性新生物」と診断確定された場合。「急性心筋梗塞」または「脳卒中」を発病し、60日以上所定の状態が継続したと判断される場合または所定の手術を受けた場合
※掲載情報は2026年11月時点のものです。
契約後に返済額が変わることがないので、金利上昇に左右されないですが、逆に低下する局面では恩恵を受けられないのがデメリットです。保障も充実させたいなら金利の上乗せなしで付けられる3大疾病50プランがおすすめです!
年2.810%
(6年目以降:年3.810%)
健康上の理由で団信に加入できない人もいるでしょう。そのような方も申込することができます!不加入の場合は金利から▲0.20%です!
初期費用を抑えたい方に向いてるプランです!
- ・全額返済手数料が無料
- ・団信加入は任意
- ・健康上の理由で住宅ローンが組めない人も安心!
- ・申込方法は店頭でもWEBでもOK!
- ・保障特約を付けるとき事務手数料に+0.55%上乗せされる
ドコモSMTBネット銀行申込詳細
| おすすめ度 | ★★★★☆ 4点 | |
|---|---|---|
| 金利(お借入れ割合90%以下) | ||
| ・21年以上35年以下:年2.810% (6年目以降:年3.810%) |
||
| 金利(お借入れ割合90%超) | ||
| ・21年以上35年以下:年2.920% (6年目以降:年3.920%) |
||
| 保障上乗せ金利 | 全疾病保障:事務手数料に+0.55% | |
| 新機構団信:上乗せなし | ||
| 新機構団信・デュエット(ペア連生団信):+0.18%(2人分保障) | ||
| 新3大疾病付機構団信:+0.24% | ||
| 団信なし:▲0.20% | ||
| 申込方法 | WEB:〇 店舗:〇 |
|---|---|
| 借入可能額 | 100万円以上8,000万円(1万円単位)※ |
| 対象年齢 | 借入時から70歳未満 |
| 対象年収 | 最低年収の制限なし(年収に見合った返済負担となるような融資額を設定されます) |
| 連帯保証人 | 原則不要 |
| 借入期間 | 15年(※¹)以上でかつ、次の①または②のいずれか短い年数(1年単位)が上限! ①フラット35【買取型】の場合:「80歳」-「お借入れ時の年齢(1年未満切り上げ)」 ②35年 |
| 返済方法 | 元利均等返済、元金均等返済 |
| 遅延損害金 | 年14.0% |
|---|---|
| 審査日数 | 仮審査:数時間~2営業日程度 本審査:1週間~10日程度 |
| 分割融資 | × |
| 対応地域 | 全国 |
| 銀行サービス優遇の有無 | × |
※ 年収に占める年間合計返済額の割合(=総返済負担率)が400万円は30%以下、400万円以上は35%以下の基準を満たす方(収入を合算する場合も有)
※¹ お申込みご本人または連帯債務者・連帯保証人がお申込時に満60歳以上の場合は10年
| 保証料 | なし |
|---|---|
| 事務手数料 | 借入金額×2.20%(税込) (最低:110,000円) |
| 一部繰上返済手数料 | WEB無料 |
| 全額繰上返済手数料 | 無料 |
| 印紙税 | WEB不要 |
|---|---|
| 条件変更 | 5,500円 |
| 団体信用生命 | 保険料不要(加入要) |
| 火災保険 | 要 |
基本付帯の団信一覧
契約者が死亡した場合に保障されます
身体障害者福祉法に定める1級または2級の障害に該当し、身体障害者手帳の交付を受けた場合
対象年齢:満15歳以上満70歳未満
上乗せ:なし
夫婦※どちらか一方が死亡した場合に保障されます
身体障害者福祉法に定める1級または2級の障害に該当し、身体障害者手帳の交付を受けた場合
対象年齢:満15歳以上満70歳未満
上乗せ:+0.18%
※デュエット(ペア連生団信)は、戸籍上の夫婦のほか、内縁関係にある方、婚約関係にある方、同性パートナーも対象
夫婦※どちらか一方が死亡した場合に保障されます
身体障害者福祉法に定める1級または2級の障害に該当し、身体障害者手帳の交付を受けた場合
3大疾病(がん・急性心筋梗塞・脳卒中)が原因で一定の要件に該当したとき
公的介護保険制度に定める要介護2以上の状態または所定の要介護状態に該当したとき
対象年齢:満15歳以上満51歳未満
上乗せ:+0.24%
被保険者が8疾病による病気やケガで就業不能状態が12か月を超えて継続した時
被保険者が8疾病以外の病気やケガで働けない状態が3が月超えて続き24か月超えても継続する場合
被保険者が8疾病による病気やケガで就業不能状態(12回まで/1回の就業不能※⁴あたり)
①病気やケガで働けない状態が3ヵ月超えて続く場合(最長21か月分)
②病気やケガで12か月以上経過したら見舞金30万円
買取型は上乗せ:+0.55%
※² 特定疾病とは、悪性新生物・急性心筋梗塞・脳卒中
※³ 重度慢性疾患とは、高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎
※⁴ 就業不能状態:その疾病のために入院しているか、または医師の指示により自宅等において療養していること
※掲載情報は2026年11月時点のものです。
フラット35【買取型】は、住宅金融支援機構がドコモSMTBネット銀行の住宅ローンを買い取り、それを担保に債券を発行して長期資金を調達する仕組みです!
そのため、長期金利が上がると債券価格が下がり、調達コストが上昇します。その結果、迷っている段階で住宅ローン金利も上がる可能性がある点には注意が必要です!
ただしこのプランは、借入初期の費用を抑えられ、最初の5年間は低金利で返済できる、繰り上げ返済の手数料も無料なので資金に余裕が出てきた段階で繰り上げ返済すれば、利息を減らすことができそう!
審査に必要な書類
申込をする銀行によって提出を求められる書類は異なりますが、この程度集めておけばスムーズに申込ができるはず!というものをまとめました!
仮審査

<提出する時の注意点>
- ・住所が合ってるか確認
- ・提出箇所を確認する(裏表か表のみなのか)
- ・機微情報はマスキングする(本籍や保険者番号など)
- ・WEBで提出する際は写真がぼやけないように鮮明に!
不備があるとその分、審査が遅れてしまうので、つまずきやすいところに注意しながら申込していきましょう!
本審査
必要書類は金融機関で異なり、購入物件の種類や申込する人の職種によっても変わるので正解はありません!
しかし、多くの金融機関で共通している書類があるので一例ですが下記にまとめました!
会社員・確定申告ナシの場合
| 本人確認書類※1 | ・運転免許証 ・マイナンバーカード ・パスポート(2020年2月4日以降のものは対象外) ・住民票(入手先:市区町村窓口) ・健康保険証 |
|---|---|
| 年収確認 | ・源泉徴収票(入手先:勤務先) ・所得証明書 ・住民税決定通知書(入手先:勤務先) ・課税証明書(入手先:市区町村窓口) |
| 物件資料 | ・売買契約書(入手先:不動産会社) ・重要事項説明書(入手先:不動産会社) ・パンフレット、チラシなど(売買契約が済んでない場合) |
| その他資料 | ・返済予定表(入手先:金融機関) ・健康診断書 ・諸費用明細 ・資金計画書 |
| 本人確認書類※1 | ・運転免許証 ・マイナンバーカード ・パスポート(2020年2月4日以降のものは対象外) ・住民票(入手先:市区町村窓口) ・健康保険証 |
|---|---|
| 年収確認 | ・源泉徴収票(入手先:勤務先) ・所得証明書 ・住民税決定通知書(入手先:勤務先) ・課税証明書(入手先:市区町村窓口) |
| 物件資料 | ・売買契約書(入手先:不動産会社) ・重要事項説明書(入手先:不動産会社) ・パンフレット、チラシなど(売買契約が済んでない場合) ・建築確認済証 ・建築確認申請書(入手先:不動産会社) ・注文住宅の場合:工事請負契約書(入手先:不動産会社) ・公図・地積測量図(入手先:不動産会社) ・不動産登記簿謄本(入手先:不動産会社・物件所在地管轄法務局) |
| その他資料 | ・返済予定表(入手先:金融機関) ・健康診断書 ・諸費用明細 ・資金計画書 |
※1 本人確認書類は基本的に1つ提出となりますが、住所変更していたり、勤務先の確認等で健康保険証などの提出を求められることがあります
会社員・確定申告アリの場合
| 本人確認書類※1 | ・運転免許証 ・マイナンバーカード ・パスポート(2020年2月4日以降のものは対象外) ・住民票(入手先:市区町村窓口) ・健康保険証 |
|---|---|
| 年収確認 | ・確定申告書一式 ・納税証明書(入手先:税務署) |
| 物件資料 | ・売買契約書(入手先:不動産会社) ・重要事項説明書(入手先:不動産会社) ・パンフレット、チラシなど(売買契約が済んでない場合) |
| その他資料 | ・返済予定表(入手先:金融機関) ・健康診断書 ・諸費用明細 ・資金計画書 |
| 本人確認書類※1 | ・運転免許証 ・マイナンバーカード ・パスポート(2020年2月4日以降のものは対象外) ・住民票(入手先:市区町村窓口) ・健康保険証 |
|---|---|
| 年収確認 | ・確定申告書一式 ・納税証明書(入手先:税務署) |
| 物件資料 | ・売買契約書(入手先:不動産会社) ・重要事項説明書(入手先:不動産会社) ・パンフレット、チラシなど(売買契約が済んでない場合) ・建築確認済証 ・建築確認申請書(入手先:不動産会社) ・注文住宅の場合:工事請負契約書(入手先:不動産会社) ・公図・地積測量図(入手先:不動産会社) ・不動産登記簿謄本(入手先:不動産会社・物件所在地管轄法務局) |
| その他資料 | ・返済予定表(入手先:金融機関) ・健康診断書 ・諸費用明細 ・資金計画書 |
※1 本人確認書類は基本的に1つ提出となりますが、住所変更していたり、勤務先の確認等で健康保険証などの提出を求められることがあります
人によっては追加で工事をしてもらう必要があったり、土地を買って家を建てるとなると地盤調査や改良に数百万かかる場合も出てきます。
家を建てる場所、購入する物件、申込者の状況など様々なので本審査する金融機関に確認しながら無駄なく書類を集めて行きましょう!
比較した銀行とスコアリング方法について
比較したネット銀行一覧
- ①SBI新生銀行
- ②ドコモSMTBネット銀行
- ③ソニー銀行
- ④auじぶん銀行
- ⑤PayPay銀行
- ⑥三菱UFJ銀行
- ⑦りそな銀行
- ⑧横浜銀行
- ⑨SBIアルヒ銀行
- ⑩イオン銀行
- ⑪三井住友銀行
- ⑫楽天銀行
- ⑬みずほ銀行
比較項目
- ・住宅ローンの金利
- ・保障特約の上乗せ金利幅
- ・金利優遇や頭金の有無
- ・保障内容(給付対象の幅広さ・支払い条件の柔軟性等)
- ・申込の難易度(申込時の年収・金額・年齢等)
- ・審査の速さ
- ・手数料
スコアリング詳細
- 1.0%未満 : 5点
- 1.0%以上1.1%未満 : 4点
- 1.1%以上1.2%未満 : 3点
- 1.2%以上1.3%未満 : 2点
- 1.3%以上 : 1点
- 2.60%未満 : 5点
- 2.60%以上 〜 2.90%未満 : 4点
- 2.90%以上 〜 3.10%未満 : 3点
- 3.10%以上 〜 3.40%未満 : 2点
- 3.40%以上 : 1点
- 0.5%~ : 5点
- 0.6%~ : 4点
- 0.7%~ : 3点
- 0.8%~1% : 2点
- それ以外 : 1点
- なし~ : 5点
- 0.1%~ : 4点
- 0.2%~ : 3点
- 0.3%~ : 2点
- 0.4%~ : 1点
上皮内癌や皮膚ガンまで保障範囲に入っていることや、支払い条件の柔軟性(入院日数が関係ない等)など特に優れている点があればプラスで評価しています
申込時、申込後にかかる費用を総合的に判断して評価しています。
審査にかかる期間、申込対象年齢、年収などの申込条件の柔軟性や、ネットで手続きが完結できるかなどの手軽さを比較し、特に優れている点があれば加点しています。
住宅ローンのQ&A
-
Q
住宅ローンの金利タイプは固定と変動、どちらが人気ですか?
-
A
近年は低金利が続いているため「変動金利型」を選ぶ人が多いです。
ただし、金利上昇リスクを避けたい方は「固定金利」や「固定期間選択型」を選ぶケースも増えています。ライフプランや返済期間に合わせて選ぶのがポイントです。
-
Q
申込はインターネットで完結しますか?
-
A
ほとんどの銀行がWEB完結できるようになってます!
ドコモSMTBネット銀行はLINEでも申込でき低金利でもあるので人気のネット銀行となってます。
-
Q
審査で重視されるポイントは?
-
A
年収・勤続年数・借入状況(他のローンやカード利用履歴)が大きな要素です。
特にクレジットカードの延滞歴や消費者金融の利用はマイナスになるので注意しましょう。
-
Q
住宅を決める前に仮審査だけすることができますか?
-
A
できる銀行が多いです!金融機関ごとに審査基準が異なるため、複数の銀行で仮審査を同時に受ける方もいらっしゃいます!
物件を決める前に仮審査をするメリットとして、以下の点が挙げられます。
物件決定前の仮審査メリット- ・借入上限が分かる
- ・借入上限によって購入物件の絞り込みができる
- ・どの金融機関で借入できるか分かる
- ・借入できる金融機関の金利や契約内容を把握し無理のない返済計画が立てられる
ただ、一般的な銀行(メガバンクや地方銀行等)では購入したい物件が決まった段階で申込に来店される人の比率が多かった印象です!
-
Q
頭金は必ず必要ですか?
-
A
頭金ゼロでも借入可能な銀行はあります。
ただし、頭金を入れるほど借入額や返済負担が減り、審査にも有利になる傾向があります。
-
Q
住宅ローン控除は誰でも受けられますか?
-
A
年収や住宅の条件を満たせばほとんどの人が対象です。
住宅ローンを利用して住宅を取得し、居住することが条件になります。特に10年間(条件次第で13年間)所得税から控除が受けられるため、大きなメリットです
-
Q
本審査は複数受けて良いのか?
-
A
問題はありませんが、メリット・デメリットを把握した上で行いましょう!
メリット- ・金利や条件の比較ができる
- ・審査結果のリスクヘッジ
- ・選択肢が広がる
デメリット- ・信用情報への影響
- ・手間と時間がかかる
- ・本審査に費用が発生する場合がある
複数の銀行で本審査の申し込みがあると、信用情報機関にその記録が残ります。「多重申し込み」と見なされるリスクがあり、金融機関から信用力に疑念を持たれる可能性が考えられます。
しかし、お金の支払いに間に合わないなどの理由があれば複数申込し、万が一のことに備えられるメリットもありますので、一概にダメな行為とは言えません。
-
Q
借り換えはどのくらいお得になりますか?
-
A
金利差が1%以上あれば数百万円単位で返済総額が減るケースもあります。
特に2000年代初頭に組んだローンをそのままにしている人は借り換えで大幅に節約可能です。
-
Q
1平米とはどのくらいの広さですか?
-
A
1平米(1㎡)は、1m×1mの面積のことをいいます!
わかりやすく畳の枚数で説明すると約0.6枚分の広さと言われています。(一般的な畳約1.65㎡の場合)
世帯ごとに必要な広さの目安は、一般的に以下の通りです
世帯 平米 畳 1人暮らし 25平米 15畳 2人暮らし 30平米 18畳 3人暮らし 40平米 24畳 4人暮らし 50平米 30畳 あくまで目安で、人によってはもっと狭くても大丈夫という方もいます!
ちなみに筆者は一人暮らしで23平米の所に住んでいるので平均以下で住めるタイプだったようです!
-
Q
共働き世帯におすすめの借り方は?
-
A
「収入合算」や「ペアローン」が活用できます。
夫婦それぞれの収入を組み合わせることで借入可能額が増え、より希望に近い物件を購入できる可能性があります。
ただしペアローンは夫婦それぞれが債務者になるため、どちらかに万が一のことがあっても自分の分のローンは残ります。その差額をどう埋めるか考えるときは、30代女性の終身保険の保険料もあわせて確認しておくと、必要な保障額を判断しやすくなります。
-
Q
繰上げ返済はいつするのが効果的ですか?
-
A
早ければ早いほど利息軽減効果が大きいです。
特に「元金均等型」や「元利均等返済」の序盤で繰上げ返済すると効果が高まります。詳しく知りたい方は「住宅ローンの繰上げ返済はするべき?」の記事を参考にしてください!
- ・戸建て向け 火災保険の人気おすすめランキング
保険料の例や実際に加入した人の口コミを見ながら比較できます
ネット銀行の比較ランキング記事一覧
- ネット銀行のおすすめランキング
- ネット銀行の普通預金 金利おすすめランキング
- ネット銀行の定期預金 金利おすすめランキング
- ネット銀行の定期預金キャンペーンまとめ
- 退職金の定期預金おすすめ15行比較|金利ランキング
- ネット銀行の振込・ATM手数料おすすめランキング
- デビットカードおすすめランキング|人気のデビットカードのサービスや内容を徹底比較!
- 給与受取口座おすすめランキング|金利・手数料・ポイント還元で選ぶ最強の銀行はこれ!
- 貯金口座おすすめランキング【2026年版】|目的に応じた最適な銀行が分かる!
- 夫婦共同口座おすすめ銀行ランキング【2026年最新】家計管理に最適な銀行はどこ?
- 法人口座おすすめランキング【2026年最新版】|ネット銀行の手数料・特徴を徹底比較
- 外貨預金 金利 ランキング【2026年】|おすすめ銀行を金利・手数料で徹底比較!
ネット銀行の評判・評価記事一覧
- SBI新生銀行の金利・手数料を徹底解説|SBI証券との連携でもっとお得に!
- イオン銀行の金利・手数料を徹底解説|イオン系列店でお買い物してる方必見の情報満載!
- スルガ銀行Dバンク支店の金利・手数料を徹底解説!|スマ口座でキャッシュレス決済にチャージでお得!
- PayPay銀行の手数料と金利を徹底比較|生活圏をまとめて高金利で預けましょう!
- SBJ銀行の手数料や金利を徹底比較|定期預金の種類が豊富な外資系の銀行|サービスを徹底解説します!
- auじぶん銀行の金利・手数料を徹底比較|auモバイルユーザー必見のおすすめ連携方法教えちゃいます!
- UI銀行の手数料と金利を徹底比較|きらぼし銀行の口座を持っていたらさらにお得!
- オリックス銀行の金利や手数料を徹底解説|定期預金とカードローンをお探しならこの銀行!
- 三井住友銀行Oliveの金利や手数料・サービスを徹底解説!人気のフレキシブルペイについてもお得な使い方をわかりやすく説明します!
- 楽天銀行の手数料・サービスを徹底解説!|楽天経済圏の複雑なサービスをわかりやすく説明します!
- ドコモSMTBネット銀行の手数料・サービスを徹底解説!|預金金利の上げ方、優遇サービスのランクUP方法を丁寧に説明します!
- 東京スター銀行の金利・手数料・サービスを徹底解説!
- 三井住友銀行Trunkの評判・メリットは?手数料や関連サービスを徹底解説!
- SBIアルヒ住宅ローンのメリット・デメリット!金利・審査を徹底解説
- ドコモSMTBネット銀行のプラチナデビットカードで日常生活を便利に|ワンランク上の海外旅行へ
