

タッチ決済ができるクレジットカードおすすめ12選|見分け方・やり方・上限も解説
クレジットカードのタッチ決済ができるかどうかは、券面にあるリップルマークの有無で見分けられます。
現在は主要なクレジットカードの多くがタッチ決済に対応しているため、カードを選ぶうえでは、タッチ決済で使ったときの還元率やスマホで使えるかどうかが差になります。
この記事では、「タッチ決済で還元率が上がるか」「スマホのタッチ決済に対応しているか」「基本還元率の高さ」などの基準で12枚のクレジットカードを比較し、ランキングにまとめました。
あわせて、タッチ決済のやり方や上限額、危険性についても解説しています。
- ランキング1位は、スマホのタッチ決済で還元率が上がる三井住友カード(NL)
- タッチ決済ができるかは、カードと店舗のリップルマークで見分けられる
- 支払いは「クレジットカードで」と伝えてかざすだけで、スマホでも使える
- 暗証番号なしで払える金額には上限があり、店舗ごとに異なる
- タッチ決済ができるクレジットカードおすすめランキング12選
- 三井住友カード(NL)
- リクルートカード
- 楽天カード
- JCBカード W
- PayPayカード
- dカード
- Olive フレキシブルペイ(一般)
- 三井住友カード ゴールド(NL)
- Amazon Mastercard
- イオンカードセレクト
- エポスカード
- 三菱UFJカード
- タッチ決済ができるクレジットカードの選び方
- タッチ決済で還元率が上がるカードを選ぶ
- スマホのタッチ決済(Apple Pay・Google Pay)に対応しているかで選ぶ
- タッチ決済以外の支払いも含めた基本還元率で選ぶ
- 対応している国際ブランドで選ぶ
- クレジットカードのタッチ決済とは?仕組みとQUICPay・iDとの違い
- タッチ決済の仕組み
- QUICPay・iDとの違い
- タッチ決済ができるクレジットカードの見分け方
- 券面のタッチ決済マーク(リップルマーク)を確認する
- タッチ決済ができる店舗・端末の見分け方
- クレジットカードのタッチ決済のやり方
- レジでの伝え方とセルフレジでの選び方
- カードのどこをかざす?うまく反応させるコツ
- iPhone・Apple Watchでタッチ決済する方法(Apple Pay)
- Androidスマホでタッチ決済する方法(Google Pay)
- タッチ決済ができない・反応しないときの原因と対処法
- ケースや財布に入れたままかざしている
- 店舗の端末がカードの国際ブランドに対応していない
- 高額の支払いでタッチ決済できない(上限額を超えている)
- 手持ちのカードにタッチ決済機能がない(切り替え方法)
- クレジットカードのタッチ決済はいくらまで?上限額の目安
- 上限額の目安は店舗ごとに異なる
- 上限を超えるとカードの差し込みと暗証番号の入力が必要になる
- スマホのタッチ決済は上限額を超えても使える場合がある
- クレジットカードのタッチ決済は危険?不正利用のリスクとデメリット
- スキミングされにくい理由
- 紛失・盗難時は暗証番号なしで使われるおそれがある
- 支払い方法によってはポイント還元の対象外になる
- 電車・バスもクレジットカードのタッチ決済で乗車できる
- タッチ決済で乗車できる主な鉄道・バス
- 改札・バスでのタッチ決済の乗り方
- クレジットカードのタッチ決済に関するよくある質問(FAQ)

監修者
ファイナンシャルプランナー
慶應義塾大学大学院修士課程修了後、証券会社の営業などを経て独立。2007年にスキラージャパン株式会社を設立。
ファイナンシャルプランナーとしても活動し、生活設計などのアドバイスを行う。
専門は、資産運用・年金・保険。CFP、DCアドバイザー、証券外務員の資格を保有。
「知識ゼロから2時間でツボがわかる! お金の増やし方見るだけノート」(宝島社)・「大図解 お金のしくみ見るだけノート」(宝島社)など著書も多数。
タッチ決済ができるクレジットカードおすすめランキング12選
タッチ決済ができるクレジットカード12枚を、編集部の担当者が次の4つの基準で比較し、ランキングにまとめました。
各カードの還元率や対応ブランドは、次の比較表で一覧にしています。
※調査日:2026年10月19日
※調査方法:公式サイトから各調査データを取得
補足事項
三井住友カード(NL)、三井住友カード ゴールド(NL):対象コンビニや飲食店など7%還元について
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。 上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
※Oliveフレキシブルペイのクレジットモードでのご利用分は8%ポイント還元、Oliveフレキシブルペイ以外の対象カードでのご利用分は7%ポイント還元となります。
(※ Oliveフレキシブルペイのデビットモードでのご利用分は1.5%ポイント還元となります。)
JCBカード Wについて
※事前にポイントアップ登録が必要です。
※利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。
App Store、Apple Pay、Apple Watch、Face IDは、米国および他の国々で登録されたApple Inc.の商標です。
Google、Android、Google Play、Google Pay は Google LLC の商標です。
「Samsung Galaxy」はSamsung Electronics Co., Ltdの商標または登録商標です。その他、記載されている会社名、商品名、サービス名称等は、各社の商標または登録商標です。
PayPayカード:還元率について
※税込200円につき2ポイント
Olive フレキシブルペイ(一般):対象コンビニや飲食店など8%還元について
※対象のサービスのご利用状況に応じて、対象のコンビニ・飲食店でのご利用時に、通常のポイント分を含んだ最大20%ポイントが還元されます。
※ 商業施設内の店舗など、一部ポイント加算の対象とならない店舗があります。
※ ポイント還元率の合算は、複数のVポイントアッププログラムの条件を達成した場合、20%を超える事がございますが、景品表示法の定めに基づき、実際にポイントアップされる還元率の上限は20%までとなります。
三井住友カード ゴールド(NL):条件達成で翌年から無料について
※年間100万円以上の利用で翌年以降年会費永年無料。年間100万円利用の対象取引や算定期間等の実際の適用条件などの特典は、三井住友カードのホームページを必ずご確認ください。
エポスカード:還元率について
※一部利用は還元率が異なります
三菱UFJカード:対象店舗で最大20%還元について
対象店舗によってはアメリカン・エキスプレス®のカードは優遇対象外となります。
最大20%ポイント還元にはご利用金額の上限など各種条件・ご留意事項がございます。
還元率および相当額表記は、1ポイント=5円相当として利用した場合です。
なお、1ポイントの相当額は利用方法により異なります(キャッシュバックへの交換の場合、1ポイントは4円となります)
三井住友カード(NL)

三井住友カード(NL)は、VisaとMastercard®のどちらを選んでもタッチ決済が使えるクレジットカードです。
対象のコンビニや飲食店で、スマホのタッチ決済またはモバイルオーダーを利用すると7%のポイント還元を受けられます。※
たとえば対象の飲食店で合計15,000円をスマホのタッチ決済で支払った場合、還元されるポイントは最大1,050ポイントです。
- セイコーマート(※1)
- セブン‐イレブン
- ポプラ(※2)
- ミニストップ
- ローソン(※3)
- マクドナルド
- モスバーガー(※4)
- ケンタッキーフライドチキン
- 吉野家
- フレッシュネスバーガー
- サイゼリヤ
- ガスト
- バーミヤン
- しゃぶ葉
- ジョナサン
- 夢庵
- その他すかいらーくグループ飲食店(※5)
- ドトールコーヒーショップ
- エクセルシオール カフェ
- かっぱ寿司
※1~5
- ※1 タイエー、ハマナスクラブ、ハセガワストアも対象
- ※2 生活彩家も対象
- ※3 ナチュラルローソン、ローソンストア100、ローソンスリーエフも対象
- ※4 モスバーガー&カフェも対象
- ※5 ステーキガスト、から好し、むさしの森珈琲、藍屋、グラッチェガーデンズ、魚屋路、chawan、La Ohana、とんから亭、ゆめあん食堂、桃菜、八郎そば、三〇三も対象。その他のすかいらーくグループ飲食店は、当サービスの対象外
7%還元の対象になるのはスマホでの支払いで、カード現物のタッチ決済は対象外となります。
スマホのタッチ決済は、Apple Pay・Google Pay・Samsung Walletの3種に対応していますが、Mastercard®ブランドは、Google PayとSamsung Walletには登録できない仕様となっています。
なお、家族カードの利用分も、7%還元の対象に含まれます。
コンビニやファストフード店での支払いが多く、スマホで決済することに抵抗がない人に向いているカードです。
| 三井住友カード(NL)の詳細 | |
|---|---|
| 年会費(税込) | 永年無料 |
| 通常還元率 | 0.5% |
| タッチ決済還元率 | 対象のコンビニ・飲食店で7%ポイント還元※ |
| タッチ決済対応ブランド | Visa、Mastercard® |
| スマホのタッチ決済 | Apple Pay(Visa、Mastercard®)、Google Pay(Visa)、Samsung Wallet(Visa) |
| タッチ決済乗車 | 〇(Visa、Mastercard®) |
| 申込資格 | 満18歳以上の方(高校生は除く) |
- 新規入会&条件達成で最大24,000円相当(2026/10/26~)
補足事項
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。 上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
※Oliveフレキシブルペイのクレジットモードでのご利用分は8%ポイント還元、Oliveフレキシブルペイ以外の対象カードでのご利用分は7%ポイント還元となります。
(※ Oliveフレキシブルペイのデビットモードでのご利用分は1.5%ポイント還元となります。)
リクルートカード

リクルートカードは、どこで使っても1.2%のポイント還元を受けられる、基本還元率の高いクレジットカードです。
特定の店舗でポイントが上がる仕組みはないものの、スーパーでも飲食店でも還元率が変わらないため、店舗を選ばずにタッチ決済を使いたい人に向いています。

国際ブランドはVisa・Mastercard®・JCBの3種類から選べますが、タッチ決済に対応しているのはJCBのみです。
タッチ決済を使いたい場合は、申し込みの際にJCBを選ぶ必要があります。
なお、JCBブランドでモバイルSuicaなどの電子マネーにチャージした場合、還元率は0.75%です。
電車やバスに乗るときは、交通系ICカードへのチャージよりもタッチ決済乗車を使ったほうが、1.2%の還元率を保てます。
| リクルートカードの詳細 | |
|---|---|
| 年会費(税込) | 永年無料 |
| 通常還元率 | 1.2% |
| タッチ決済還元率 | 1.2% |
| タッチ決済対応ブランド | JCB |
| スマホのタッチ決済 | Apple Pay(JCB)、Google Pay(JCB) |
| タッチ決済乗車 | 〇(JCB) |
| 申込資格 | 18歳以上で本人または配偶者に安定した収入のある方、または18歳以上で学生の方(高校生を除く) |
- 新規入会&利用で最大6,000円相当プレゼント!(JCBブランド限定)
楽天カード

楽天カードは、Visa・Mastercard®・JCB・American Express®の4ブランドすべてでタッチ決済が使えるクレジットカードです。
還元率はタッチ決済で支払った場合も通常と同じ1%で、100円につき1ポイントが貯まります。
さらに、ファミリーマートやすき家などの楽天ポイント加盟店では、カード裏面のバーコードを提示すると、提示分と支払い分でポイントを二重に受け取れます。
2026年3月16日からは4ブランドすべてがナンバーレス仕様になり、券面からカード番号を盗み見られるリスクも抑えられるようになりました。
<対象ブランド>Mastercard、JCB、American Express ※Visaについては、2024年7月よりすでに対象となっています。
<申込受付・発行開始日>2026年3月16日(月)
カード券面から会員様のクレジットカード情報をなくすことで、カード利用時に第三者にカード番号等を見られる心配がなく、安心して楽天カードをご利用いただけます。
なお、タッチ決済機能のない古い楽天カードを使っている場合は、楽天e-NAVIからカードの作り直しを申し込むと、タッチ決済対応のカードに切り替えられます。
申し込みの際は、申請理由で「タッチ決済機能付き楽天カードへの変更」を選択してください。
楽天市場での買い物とあわせて、日常の支払いでも楽天ポイントを効率よく貯めたいなら、有力な選択肢になります。
| 楽天カードの詳細 | |
|---|---|
| 年会費(税込) | 永年無料 |
| 通常還元率 | 1.0% |
| タッチ決済還元率 | 1.0% |
| タッチ決済対応ブランド | Visa、Mastercard®、JCB、American Express® |
| スマホのタッチ決済 | Apple Pay(Visa、Mastercard®、JCB) |
| タッチ決済乗車 | 〇(Visa、Mastercard®、JCB、American Express®) |
| 申込資格 | 18歳以上(高校生を除く) |
- 新規入会&3回利用で5,000ポイント進呈!
JCBカード W

JCBカード Wは、JCBのタッチ決済に対応し、Apple Pay・Google Pay・Samsung Walletのいずれでもスマホのタッチ決済が使えるクレジットカードです。
基本の還元率は1.0%で、セブン‐イレブンなど「J-POINTパートナー」の対象店舗では、最大10.5%の還元を受けられます。※
ポイントアップを受けるには、事前にポイントアップ登録を済ませておく必要があります。
| 店舗名 | ポイント還元率 (JCBカード W/JCBカード W plus L) |
|---|---|
| Amazon.co.jp | 2.0% |
| スターバックス | 10.5% |
| セブン‐イレブン | 2% |
| ポプラ | 3% |
| メルカリ | 1.5% |
| ウエルシア・ハックドラッグ・金光薬品 | 1.5% |
| ビックカメラ コジマ |
1.5% |
※事前にポイントアップ登録が必要です。
※利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。
J-POINTパートナー公式サイトより
※調査日:2026/1/14
※セブン‐イレブンでは、一部対象とならない店舗があります。法人会員の方は対象となりません。
※スターバックス カードへのオンライン入金・オートチャージ、Starbucks eGift 、モバイルオーダーが対象です。
女性向けの優待や保険が付いた「JCBカード W plus L」もあり、還元率などの基本的なスペックはJCBカード Wと変わりません。

男性でも申し込めるため、券面のデザインで2枚から選べます。
申し込めるのは18〜39歳ですが、39歳までに発行しておけば、40歳以降も年会費無料のまま使い続けられます。
39歳以下で、年会費をかけずにJCBのタッチ決済を使い始めたい人なら、まず検討したい1枚です。
| JCBカード Wの詳細 | |
|---|---|
| 年会費(税込) | 永年無料 |
| 通常還元率 | 1.00%~10.50% ※事前にポイントアップ登録が必要です。 ※利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。 |
| タッチ決済還元率 | 1.00%~10.50% ※事前にポイントアップ登録が必要です。 ※利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。 |
| タッチ決済対応ブランド | JCB |
| スマホのタッチ決済 | Apple Pay(JCB)、Google Pay(JCB)、Samsung Wallet(JCB) |
| タッチ決済乗車 | 〇(JCB) |
| 申込資格 | 18歳以上39歳以下(高校生除く) ※39歳以下までに取得すれば40歳以降も利用可能 |
- 新規入会&条件達成で最大24,000円相当プレゼント!(2026年4月1日~2026年12月2日)
補足事項
ポイントの交換方法・交換商品によっては表記の還元率にならない場合がございます。
事前にポイントアップ登録が必要です。
利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。
J-POINT交換商品については、2026年1月現在の情報です。掲載内容は予告なく変更となる場合があります。
※J-POINTパートナーについて
セブン‐イレブンでは、一部対象とならない店舗があります。法人会員の方は対象となりません。
スターバックスでは、モバイルオーダー、スターバックス カードへのオンライン入金・オートチャージ、Starbucks eGiftが対象です。店舗でのご利用分・入金分はポイント倍付の対象となりません。
Amazon、Amazon.co.jpおよびそれらのロゴは、Amazon.com, Inc.またはその関連会社の商標です。
App Store、Apple Pay、Apple Watch、Face IDは、米国および他の国々で登録されたApple Inc.の商標です。
Google、Android、Google Play、Google Pay は Google LLC の商標です。
「Samsung Galaxy」はSamsung Electronics Co., Ltdの商標または登録商標です。その他、記載されている会社名、商品名、サービス名称等は、各社の商標または登録商標です。
PayPayカード

PayPayカードは、Visa・Mastercard®・JCBの3ブランドすべてでタッチ決済が使えるクレジットカードです。
スマホのタッチ決済もApple Pay・Google Payの両方に対応しており、どのブランドを選んでも登録できます。
還元率はタッチ決済で支払った場合も通常と同じ1.0%で、200円につき2ポイントが貯まる仕組みです。
さらに「PayPayステップ」の条件を満たすと、翌月の還元率が最大1.5%に上がります。
条件は、PayPayアプリやPayPayカードで前月に200円以上の支払いを30回以上、かつ合計10万円以上利用することです。(※2026年6月以降は本人確認の完了も条件に含まれます)
PayPayのコード決済が使えない店舗ではスマホのタッチ決済に切り替えるなど、支払い方法を使い分けながらPayPayポイントを貯めたい人にとって、使い勝手のよい選択肢になります。
| PayPayカードの詳細 | |
|---|---|
| 年会費(税込) | 永年無料 |
| 通常還元率 | 1.0%(税込200円につき2ポイント) |
| タッチ決済還元率 | 1.0%(税込200円につき2ポイント) |
| タッチ決済対応ブランド | Visa、Mastercard®、JCB |
| スマホのタッチ決済 | Apple Pay(Visa、Mastercard®、JCB)、Google Pay(Visa、Mastercard®、JCB) |
| タッチ決済乗車 | 〇(Visa、Mastercard®、JCB) |
| 申込資格 | 日本国内在住の満18歳以上 本人様または配偶者に安定した継続収入がある方 本人認証が可能な携帯電話を持っている方 |
- 公式サイトをご確認ください
dカード

dカードは、Visa・Mastercard®の2ブランドでタッチ決済が使え、スマホのタッチ決済もApple Pay・Google Payの両方に対応しています。
現在の還元率は1.0%で、カードのタッチ決済でも差し込みでも変わりません。
ただし、2027年からポイントの進呈ルールが改定されます。
2027年1月ご利用分から:ご利用金額200円(税込)ごとに1ポイント進呈
2027年5月ご利用分から:「dカード」のスマートフォンによるタッチ決済ご利用の場合、ご利用金額200円(税込)ごとに2ポイント進呈
引用元:ドコモからのお知らせ
2027年1月の利用分からは基本の還元率が0.5%に下がる一方、5月の利用分からはスマホで支払った場合に限り1.0%還元です。
対象はApple Pay・Google Pay・おサイフケータイのiDでの支払いで、カード番号が「4363」「5344」「5365」のいずれかで始まるdカードに適用されます。
改定後も1.0%の還元率を保ちたいなら、今のうちにスマホへの登録を済ませておくと、切り替えのタイミングで慌てずに済みます。
dポイントを貯めていて、普段からスマホで支払うことが多い人にとっては、改定後も使い続けやすいカードです。
| dカードの詳細 | |
|---|---|
| 年会費(税込) | 永年無料 |
| 通常還元率 | 1.0% |
| タッチ決済還元率 | 1.0% |
| タッチ決済対応ブランド | Visa、Mastercard® |
| スマホのタッチ決済 | Apple Pay(Visa、Mastercard®)、Google Pay(Visa、Mastercard®) |
| タッチ決済乗車 | 〇(Visa、Mastercard®) |
| 申込資格 | 高校生を除く満18歳以上 |
Olive フレキシブルペイ(一般)

Olive フレキシブルペイ(一般)は、Visaのタッチ決済に対応したカードで、三井住友銀行の口座とセットで使うのが特徴です。
対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーを使うと、8%のポイント還元を受けられます。※
- セイコーマート(※1)
- セブン‐イレブン
- ポプラ(※2)
- ミニストップ
- ローソン(※3)
- マクドナルド
- モスバーガー(※4)
- ケンタッキーフライドチキン
- 吉野家
- サイゼリヤ
- ガスト
- バーミヤン
- しゃぶ葉
- ジョナサン
- 夢庵
- その他すかいらーくグループ飲食店(※5)
- ドトールコーヒーショップ
- エクセルシオール カフェ
- かっぱ寿司 など
※1~5
- ※1 タイエー、ハマナスクラブ、ハセガワストアも対象
- ※2 生活彩家も対象
- ※3 ナチュラルローソン、ローソンストア100、ローソンスリーエフも対象
- ※4 モスバーガー&カフェも対象
- ※5 ステーキガスト、から好し、むさしの森珈琲、藍屋、グラッチェガーデンズ、魚屋路、chawan、La Ohana、とんから亭、ゆめあん食堂、桃菜、八郎そば、三〇三も対象。その他のすかいらーくグループ飲食店は、当サービスの対象外
ただし、8%が適用されるのはクレジットモードで支払った場合のみで、デビットモードやポイント払いモードでは還元率が変わります。
| 支払いモード | ポイント還元率 (スマホのタッチ決済) |
引き落とし元 |
|---|---|---|
| クレジットモード | 8% | 後払い |
| デビットモード | 1.5% | 口座から即時引き落とし |
| ポイント払いモード | 0.5%(ポイントアップ対象外) | Vポイント利用 |
支払いモードは専用アプリで切り替えられ、1枚にキャッシュカードの機能もまとまっています。
スマホのタッチ決済に使えるのは、Apple Pay・Google Pay・Samsung Walletの3つです。
銀行口座とクレジットカードをひとつにまとめつつ、対象店舗での還元率も重視したい人なら、検討の価値があります。
| Olive フレキシブルペイ(一般)の詳細 | |
|---|---|
| 年会費(税込) | 永年無料 |
| 通常還元率 | 0.5% |
| タッチ決済還元率 | 対象のコンビニ・飲食店で8%ポイント還元※ |
| タッチ決済対応ブランド | Visa |
| スマホのタッチ決済 | Apple Pay(Visa)、Google Pay(Visa)、Samsung Wallet(Visa) |
| タッチ決済乗車 | 〇(Visa) |
| 申込資格 | 日本国内在住の個人 |
- 新規発行&条件達成で最大77,400円相当プレゼント
(※特典付与には条件があり、口座開設とクレジットカードのお取引、証券のお取引も含みます。
※最大77,400円相当は最上位クレジットカードでのお取引が対象になります。
※こちらの最大金額は2026/8/31までです。2026/9/1以降は三井住友銀行HPをご確認ください。)
補足事項
※対象のサービスのご利用状況に応じて、対象のコンビニ・飲食店でのご利用時に、通常のポイント分を含んだ最大20%ポイントが還元されます。
※ 商業施設内の店舗など、一部ポイント加算の対象とならない店舗があります。
※ ポイント還元率の合算は、複数のVポイントアッププログラムの条件を達成した場合、20%を超える事がございますが、景品表示法の定めに基づき、実際にポイントアップされる還元率の上限は20%までとなります。
三井住友カード ゴールド(NL)

三井住友カード ゴールド(NL)は、三井住友カード(NL)の上位にあたるゴールドカードで、Visa・Mastercard®の2ブランドでタッチ決済が使えます。
対象のコンビニ・飲食店でスマホのタッチ決済かモバイルオーダーを使うと7%のポイント還元を受けられる点は、三井住友カード(NL)と同じです。※

年会費は5,500円(税込)ですが、年間100万円以上利用すると、翌年以降の年会費が永年無料になります。※
さらに年間100万円以上の利用で、翌年には10,000ポイントのボーナスが付与される点も特徴です。※

年間100万円を使う人であれば、翌年以降は年会費をかけずに同じ7%還元を受けながら、ボーナスの分だけ多くポイントを貯められます。※
年間のカード利用額が100万円に届くかどうかが、三井住友カード(NL)と選び分ける目安です。
| 三井住友カード ゴールド(NL)の詳細 | |
|---|---|
| 年会費(税込) | 5,500円 年間100万円以上の利用で翌年以降年会費永年無料※ |
| 通常還元率 | 0.5% |
| タッチ決済還元率 | 対象のコンビニ・飲食店で7%ポイント還元※ |
| タッチ決済対応ブランド | Visa、Mastercard® |
| スマホのタッチ決済 | Apple Pay(Visa・Mastercard®)、Google Pay(Visa)、Samsung Wallet(Visa) |
| タッチ決済乗車 | 〇(Visa・Mastercard®) |
| 申込資格 | 満18歳以上(高校生を除く)で、ご本人に安定継続収入のある方 |
- 新規入会&条件達成で最大26,000円相当(2026/10/26~)
補足事項
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。 上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
※Oliveフレキシブルペイのクレジットモードでのご利用分は8%ポイント還元、Oliveフレキシブルペイ以外の対象カードでのご利用分は7%ポイント還元となります。
(※ Oliveフレキシブルペイのデビットモードでのご利用分は1.5%ポイント還元となります。)
年間利用特典について
※年間100万円利用の対象取引や算定期間等の実際の適用条件などの特典は、三井住友カードのホームページを必ずご確認ください。
Amazon Mastercard

Amazon Mastercardは、Mastercard®のタッチ決済に対応し、Amazonポイントが貯まるクレジットカードです。
還元率は通常1.0%で、Amazon.co.jpではプライム会員なら2.0%、プライム会員以外でも1.5%に上がります。
セブン‐イレブン、ファミリーマート、ローソンの3社のコンビニでの還元率も1.5%です。
さらにセブン‐イレブンでは、スマホのMastercard®タッチ決済で支払うと5.5%が上乗せされ、合計7%の還元になります。
セブン‐イレブンでスマートフォンによるMastercard®タッチ決済をご利用いただくと、お買い物200円(税込)ごとに、通常のAmazonポイント1.5%還元に加えて、さらに5.5%のポイントを追加で還元いたします。
ただし、7%の対象はスマホで支払った場合のみで、スマホのタッチ決済もApple Payにしか対応していません。
Amazonとセブン‐イレブンをよく使うiPhoneユーザーなら、日々の買い物でAmazonポイントをまとめて貯めやすくなります。
| Amazon Mastercardの詳細 | |
|---|---|
| 年会費(税込) | 永年無料 |
| 通常還元率 | 1.0% |
| タッチ決済還元率 | 対象のコンビニで最大7%ポイント還元 |
| タッチ決済対応ブランド | Mastercard® |
| スマホのタッチ決済 | Apple Pay(Mastercard®) |
| タッチ決済乗車 | 〇(Mastercard®) |
| 申込資格 | 満18歳以上の方(高校生は除く) |
イオンカードセレクト

イオンカードセレクトは、Visa・Mastercard®・JCBの3ブランドでタッチ決済が使えるクレジットカードです。
タッチ決済によるポイントアップはないものの、イオングループの対象店舗では毎日ポイントが2倍になります。
毎月20日・30日の「お客さま感謝デー」には買い物代金が5%オフになるなど、イオンでの買い物に関わる特典が多いのも特徴です。
レジが混み合いやすい感謝デーでも、カードをかざすだけで支払いを済ませられるのは、タッチ決済ならではの利点といえます。
ただし、スマホのタッチ決済はApple Payのみの対応で、Visaを選んだ場合はスマホのタッチ決済を利用できません。
Androidでスマホのタッチ決済を使いたい人は、ほかのカードもあわせて比べてみてください。
イオンでの買い物が多い人にとっては、タッチ決済で支払いながら特典も受けられる、手堅い選択肢です。
| イオンカードセレクトの詳細 | |
|---|---|
| 年会費(税込) | 無料 |
| 通常還元率 | 0.5% イオングループ店舗でポイント2倍 |
| タッチ決済還元率 | 0.5% イオングループ店舗でポイント2倍 |
| タッチ決済対応ブランド | Visa、Mastercard®、JCB |
| スマホのタッチ決済 | Apple Pay(Mastercard®、JCB) |
| タッチ決済乗車 | 〇(Visa、Mastercard®、JCB) |
| 申込資格 | 18歳以上(高校生は高校卒業月の1月1日以降であれば申し込み可能) |
- 対象のイオンカード新規ご入会・ご利用で最大5,000WAON POINT進呈!
エポスカード

エポスカードは、Visaのタッチ決済に対応したクレジットカードです。
アニメとのコラボデザインなどを含むすべての券面で、Apple Pay・Google Payに登録してスマホのタッチ決済を使えます。
還元率は0.5%で、タッチ決済によるポイントアップは設けられていません。
その代わり、会員向けの大型セール「マルコとマルオの優待」や、優待サイト「エポトクプラザ」での割引など、独自の特典がそろっています。
エポトクプラザでは、飲食店や遊園地・水族館、カラオケなど、幅広いジャンルで割引やサービスを受けられます。
日常のタッチ決済は還元率の高いカードに任せ、好みのデザインのエポスカードは優待用のサブカードとして持つのが、無理のない運用方法です。
| エポスカードの詳細 | |
|---|---|
| 年会費(税込) | 無料 |
| 通常還元率 | 0.5% ※一部利用は還元率が異なります |
| タッチ決済還元率 | 0.5% ※一部利用は還元率が異なります |
| タッチ決済対応ブランド | Visa |
| スマホのタッチ決済 | Apple Pay(Visa)、Google Pay(Visa) |
| タッチ決済乗車 | 〇(Visa) |
| 申込資格 | 18歳以上の方(高校生を除く) |
- 新規入会で2,000円相当のエポスポイント or クーポンプレゼント
三菱UFJカード
三菱UFJカードは、4ブランドすべてのタッチ決済に対応しています。
基本の還元率は0.5%ですが、対象のコンビニやスーパーなどで条件を満たすと、最大20%のグローバルポイント還元を受けられます。※
| ジャンル | 店舗・サービス名 |
|---|---|
| コンビニ | セブン‐イレブンなど対象のコンビニ |
| 自動販売機 | コカ・コーラ自販機(*) |
| 飲食チェーン |
ピザハットオンライン 松屋 松のや マイカリー食堂 くら寿司 スシロー |
| スーパーマーケット |
オーケー オオゼキ 三和 フードワン スーパー魚長 生鮮げんき市場 生鮮乃木市場 東武ストア 肉のハナマサ ジャパンミート ヤマナカ フランテ フランテロゼ |
(*):コカ・コーラは自販機上のタッチ決済、QUICPay、Coke ON®でのご利用分が対象です。
Coke ON®はThe Coca-Cola Companyの登録商標です。© The Coca-Cola Company。
QUICPay(クイックペイ)TMは、株式会社ジェーシービーの登録商標です。
(*):対象店舗によってはアメリカン・エキスプレス®のカードは優遇対象外となります。
調査日:2026年1月20日
出典:三菱UFJニコス(株)公式サイト
還元率は、カードのタッチ決済でも差し込みでも変わりません。
一方、スマホのタッチ決済に対応しているのはApple Payのみで、選べるブランドもVisaとMastercard®に限られます。
Google Payには登録できないため、Androidでスマホのタッチ決済を使いたい人は注意が必要です。
スマホよりもカード本体をかざして支払うことが多い人なら、4ブランドから選べる自由度を活かせます。
| 三菱UFJカードの詳細 | |
|---|---|
| 年会費(税込) | 永年無料 |
| 通常還元率 | 0.5% 対象のコンビニ・スーパーなどで最大20%グローバルポイント還元※ |
| タッチ決済還元率 | 0.5% 対象のコンビニ・スーパーなどで最大20%グローバルポイント還元※ |
| タッチ決済対応ブランド | Visa、Mastercard®、JCB、アメリカン・エキスプレス® |
| スマホのタッチ決済 | Apple Pay(Visa、Mastercard®) |
| タッチ決済乗車 | 〇(Visa、Mastercard®、JCB、アメリカン・エキスプレス®) |
| 申込資格 | 18歳以上でご本人または配偶者に安定した収入のある方、または18歳以上で学生の方(高校生を除く) |
補足事項
対象店舗によってはアメリカン・エキスプレス®のカードは優遇対象外となります。
最大20%ポイント還元にはご利用金額の上限など各種条件・ご留意事項がございます。
還元率および相当額表記は、1ポイント=5円相当として利用した場合です。
なお、1ポイントの相当額は利用方法により異なります(キャッシュバックへの交換の場合、1ポイントは4円となります)
タッチ決済ができるクレジットカードの選び方
タッチ決済ができるクレジットカードは数多くありますが、還元率の上がり方やスマホで使えるサービス、選べるブランドはカードごとに異なります。
自分に合う1枚を選ぶには、次の4つの視点で比べるのが近道です。
| 視点 | 確認したいポイント |
|---|---|
| タッチ決済で還元率が上がるか | よく使う店舗が、上乗せ還元の対象に入っているか |
| スマホのタッチ決済に対応しているか | 手持ちのスマホで使えるサービス(Apple Pay・Google Pay)に登録できるか |
| 基本還元率 | 上乗せの対象外の店舗で払ったとき、何%還元されるか |
| 対応している国際ブランド | よく使う店舗で使えるブランドを選べるか |
普段の支払いがコンビニや飲食店に集中しているか、幅広い店舗に分かれているかによって、重視したい視点も変わります。
それぞれの視点について、確認の仕方を順に紹介します。
タッチ決済で還元率が上がるカードを選ぶ
タッチ決済向けのカードを選ぶなら、まず確認したいのが、タッチ決済で還元率が上がる仕組みがあるかどうかです。
多くのカードは、タッチ決済で支払っても還元率は通常と変わりません。
一方で一部のカードには、対象の店舗でスマホのタッチ決済を使うと、還元率が上乗せされる特典があります。
この記事のランキングで当てはまるのは、次の4枚です。
上乗せの条件はカードごとに異なるため、次の3点をあわせて確認しておきましょう。
| 確認するポイント | 内容 |
|---|---|
| 対象の店舗 | 還元率が上がるのは、特定のコンビニや飲食店などに限られることが多い |
| 支払い方法 | スマホのタッチ決済だけが対象で、カード現物のタッチ決済は対象外になる場合がある |
| 上限額 | 上限額を超えてカードを差し込んで支払うと、上乗せの対象外になる場合がある |
普段よく使う店舗が対象に入っているかどうかで、受け取れるポイントには大きな差が出ます。
スマホのタッチ決済(Apple Pay・Google Pay)に対応しているかで選ぶ
財布からカードを出さずに支払いたいなら、スマホのタッチ決済に対応しているかどうかも大切な判断材料です。
NFCを搭載したiPhoneやAndroidスマホに対応カードを登録すれば、スマホを端末にかざすだけで支払えます。
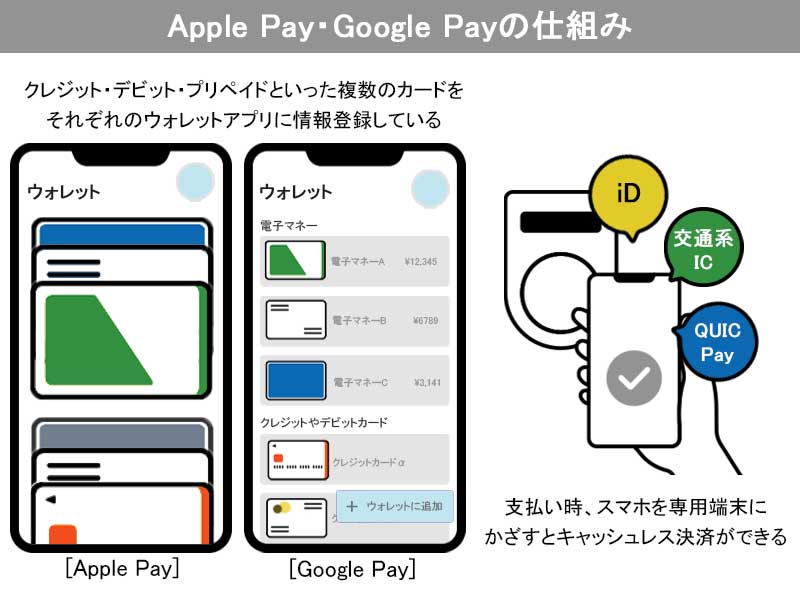
ただし、Apple PayとGoogle Payのどちらに対応しているかは、カードによって異なります。
Androidスマホを使っている人は特に、Google Payでタッチ決済が使えるカードかどうかを、申し込む前に確かめておきましょう。
ランキングで紹介したカードの対応状況は、次のとおりです。
| 対応しているサービス | カード |
|---|---|
| Apple Pay・Google Payの両方 |
|
| Apple Payのみ |
|
Androidスマホでタッチ決済を使いたいなら、表の「Apple Pay・Google Payの両方」に入っているカードから選ぶと、候補を絞り込みやすくなります。
タッチ決済以外の支払いも含めた基本還元率で選ぶ
上乗せの対象になるのは一部の店舗に限られるため、それ以外の店舗で払ったときの基本還元率も、カード選びでは欠かせない視点です。
タッチ決済を使う店舗が幅広い人ほど、基本還元率の0.5%の差でも積み重なって、受け取れるポイントに差がつきます。
ランキングで紹介したカードの基本還元率は、次のとおりです。
| 基本還元率 | カード |
|---|---|
| 1.2% |
|
| 1.0% |
|
| 0.5% |
|
表のとおり、対象店舗で還元率が上がるカードの多くは、基本還元率が0.5%に設定されています。
よく使う店舗が上乗せの対象に入っているなら上乗せのあるカード、店舗を問わず幅広く使うなら基本還元率の高いカード、というように、自分の支払い先に合わせて選びましょう。
対象店舗では上乗せのあるカード、それ以外の店舗では基本還元率の高いカードと、2枚を使い分ける方法もあります。
対応している国際ブランドで選ぶ
タッチ決済が使えるかどうかは、店舗の端末が、カードの国際ブランドのタッチ決済に対応しているかどうかでも変わります。
国際ブランドは申し込みのときにひとつ選ぶもので、1枚のカードで使えるのは、そのブランドのタッチ決済だけです。
ランキングで紹介したカードが、どのブランドのタッチ決済に対応しているかは次のとおりです。
| カード | Visa | Mastercard® | JCB | American Express® |
|---|---|---|---|---|
| 三井住友カード(NL) | 〇 | 〇 | - | - |
| リクルートカード | - | - | 〇 | - |
| 楽天カード | 〇 | 〇 | 〇 | 〇 |
| JCBカード W | - | - | 〇 | - |
| PayPayカード | 〇 | 〇 | 〇 | - |
| dカード | 〇 | 〇 | - | - |
| Olive フレキシブルペイ(一般) | 〇 | - | - | - |
| 三井住友カード ゴールド(NL) | 〇 | 〇 | - | - |
| Amazon Mastercard | - | 〇 | - | - |
| イオンカードセレクト | 〇 | 〇 | 〇 | - |
| エポスカード | 〇 | - | - | - |
| 三菱UFJカード | 〇 | 〇 | 〇 | 〇 |
また、同じカードでも、選ぶブランドによってスマホのタッチ決済に登録できるサービスが変わることがあります。
たとえばイオンカードセレクトは、Visaを選ぶとスマホのタッチ決済を利用できません。
すでにタッチ決済対応のカードを持っているなら、2枚目には別のブランドを選んでおくと、店舗で使えないときの備えになります。
クレジットカードのタッチ決済とは?仕組みとQUICPay・iDとの違い
クレジットカードのタッチ決済とは、Visa・Mastercard®・JCBなどの国際ブランドのカードを、店舗の端末にかざして支払う方法です。
「Visaのタッチ決済」「Mastercard®タッチ決済」「JCBのタッチ決済」のように呼び名はブランドごとに違いますが、どれも同じ国際規格にもとづく仕組みです。
手持ちのカードが対応しているかどうかは、券面のマークで見分けられます。
タッチ決済の仕組み
タッチ決済は、カードに内蔵されたICチップと店舗の端末が、近い距離で無線通信をして支払いを済ませる仕組みです。
対応しているカードとしていないカードの違いは、カードの内部構造を見るとわかります。
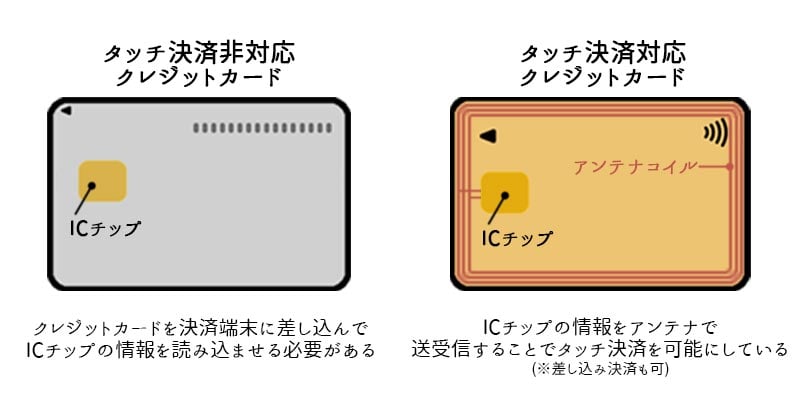
- ICチップ:カード番号や有効期限などの情報が記録された集積回路
- アンテナコイル:ICチップと決済端末のあいだで情報を送受信する部品
タッチ決済に対応したカードにはアンテナコイルが内蔵されていて、端末にかざすだけでICチップの情報をやりとりできます。
一方、アンテナコイルのないカードは、端末に差し込んでICチップを直接読み取らせなければ支払えません。
通信には、EMVコンタクトレスと呼ばれる国際規格が使われ、やりとりされる情報は暗号化されています。
かざして払うといっても扱いは通常のクレジットカード払いと同じで、ポイントもたまり、海外の対応店舗でもそのまま使えるのが特徴です。
実際の支払い手順は、このあとの「やり方」の項目で紹介しています。
QUICPay・iDとの違い
QUICPay(クイックペイ)やiDも、端末にかざして支払う点はタッチ決済と同じです。
ただし、使われている通信の規格が異なり、使える場所や店舗での伝え方にも違いがあります。
| 項目 | クレジットカードのタッチ決済 | QUICPay・iD |
|---|---|---|
| 通信の規格 | 国際規格(NFC Type A/B) | 日本独自の規格(FeliCa) |
| 使える場所 | 国内と海外の対応店舗 | おもに国内の対応店舗 |
| 店舗での伝え方 | 「クレジットカードで」「Visaで」など | 「クイックペイで」「iDで」 |
| 支払いの扱い | クレジットカード払い | 登録したクレジットカードの利用分として請求 |
違いが表れやすいのは、スマホに登録したときです。
国内で発行されたクレジットカードをApple Payなどに登録すると、カードによってはQUICPayやiDとしても使えるように設定されます。
この場合、店舗で「クイックペイで」と伝えればQUICPay、「クレジットカードで」と伝えればタッチ決済で支払う形です。
海外ではQUICPayとiDが使えないため、旅行や出張先でもスマホで支払いたい人は、タッチ決済に対応したカードを選んでおきましょう。
タッチ決済ができるクレジットカードの見分け方
タッチ決済が使えるかどうかは、カードと店舗の両方にあるマークを確認すれば見分けられます。
どちらか一方でも対応していなければタッチ決済は使えないため、次の2か所をあわせて確かめておきましょう。
| 確認するもの | 見る場所 |
|---|---|
| クレジットカード | 券面(おもに表面)のタッチ決済マーク |
| 店舗 | レジ周辺の掲示や、決済端末のマーク |
それぞれの確認方法を、次の項目から順に紹介します。
券面のタッチ決済マーク(リップルマーク)を確認する
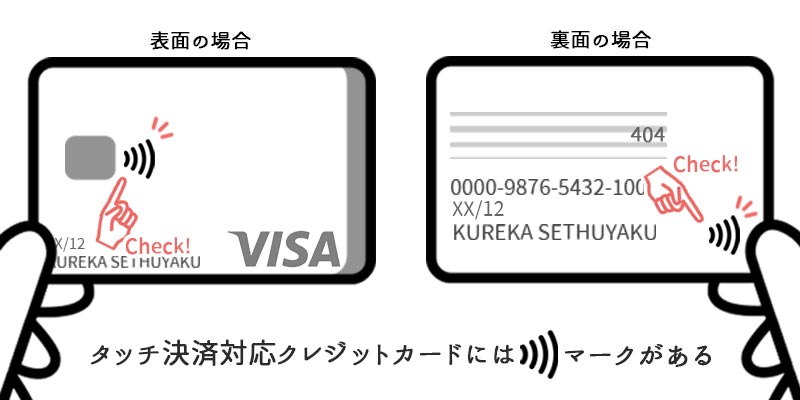
電波のマークを横向きにしたような印字が券面にあれば、そのカードはタッチ決済に対応しています。
これはタッチ決済マークで、波紋に似た形から「リップルマーク」とも呼ばれるマークです。
マークの位置はカードの表面が一般的ですが、カードによっては裏面に印字されていることもあります。
表面に見当たらないときは、裏面もあわせて確認してみてください。
券面のどこにもマークがなければ、そのカードではタッチ決済を使えません。
その場合は、カード会社にタッチ決済対応カードへの切り替えを申し込む方法があります。
タッチ決済ができる店舗・端末の見分け方
店舗がタッチ決済に対応しているかどうかも、カードと同じリップルマークで見分けられます。
確認するポイントは、次の3つです。
- レジ周辺や入口の「使える支払い方法」の掲示にマークがある
- レジの決済端末にマークがある
- 液晶画面の決済端末なら、支払いのタイミングで画面にマークが表示される
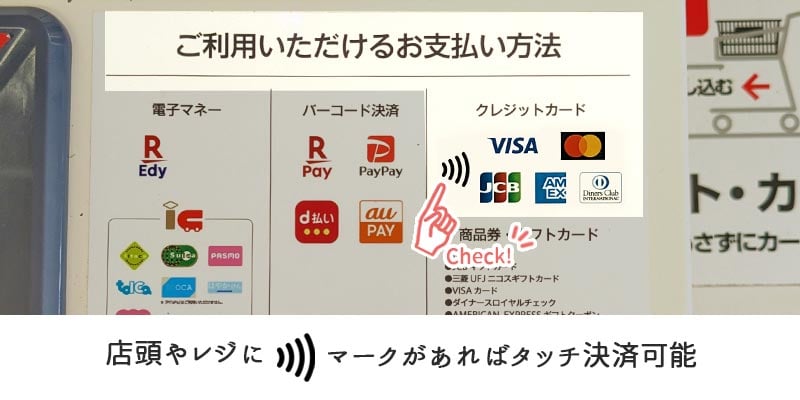
多くの店舗では、レジ周辺に使える支払い方法がまとめて掲示されていて、タッチ決済に対応していればマークも並んでいます。
掲示が見当たらない店舗でも、決済端末にマークがあれば、タッチ決済で支払えるケースがほとんどです。
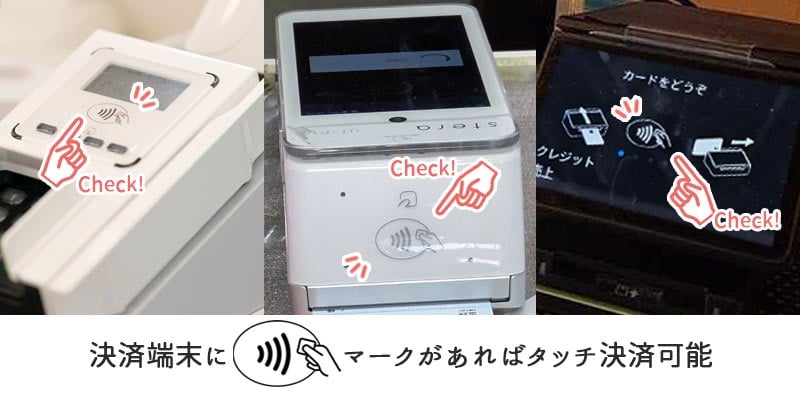
ただし、店舗によっては、Visaのタッチ決済は使えてもJCBのタッチ決済は使えないなど、対応している国際ブランドが限られる場合があります。
マークとあわせて、手持ちのカードの国際ブランドが掲示に含まれているかも見ておくと、レジで慌てずに済みます。
参考までに、タッチ決済に対応しているおもな店舗をジャンル別にまとめました。
| ジャンル | 店舗 |
|---|---|
| コンビニ | セブン‐イレブン、ローソン、ファミリーマート、ミニストップ、セイコーマート |
| スーパー | イオン、マックスバリュ、イトーヨーカドー、まいばすけっと、ダイエー |
| ドラッグストア | ウエルシア薬局、セイムス |
| 飲食店 | マクドナルド、モスバーガー、すき家、ドトールコーヒーショップ、スシロー |
| その他 | 郵便局 |
調査日:2026年11月2日
※利用不可店舗・クレジットカードもあります。詳細は各店舗にてご確認ください。
クレジットカードのタッチ決済のやり方
タッチ決済の支払い手順は、レジで支払い方法を伝え、端末にカードをかざすだけです。
- レジで「クレジットカードで」と伝える(セルフレジなら「クレジットカード」を選ぶ)
- 端末の案内に従い、カードのリップルマークを端末のマークにかざす
- 決済音や画面表示で、支払いの完了を確認する
それぞれのポイントを、次の項目で詳しく紹介します。
レジでの伝え方とセルフレジでの選び方
コンビニやスーパーなど多くの店舗では、店員に「クレジットカードで」と伝えれば、端末がタッチ決済を受け付けられる状態になります。
あとは案内に従ってカードをかざせば、支払いは完了です。
ただし、店舗や端末によっては、「Visaのタッチ決済で」のように国際ブランド名まで伝えるよう求められることもあります。
有人レジとセルフレジでの違いは、次のとおりです。
| レジの種類 | 伝え方・選び方 |
|---|---|
| 有人レジ | 店員に「クレジットカードで」と伝える(求められたら「〇〇のタッチ決済で」とブランド名も伝える) |
| セルフレジ | 支払い方法の画面で「クレジットカード」を選ぶ |
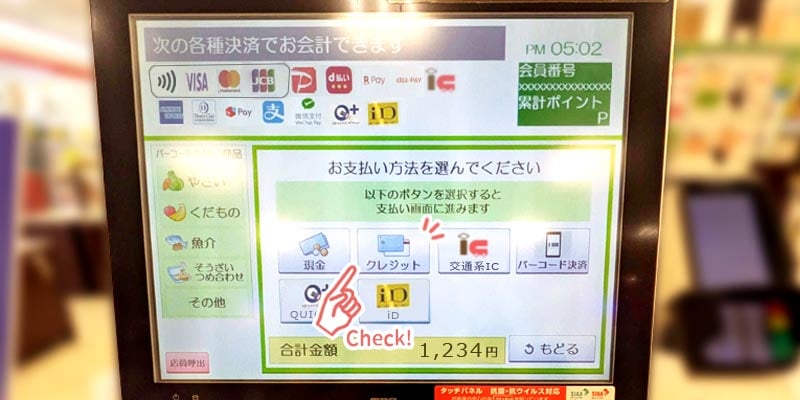
セルフレジで「クレジットカード」を選ぶと、画面に案内が表示されたり、決済端末のランプが光ったりします。
その状態でカードをかざせば、有人レジと同じように支払いを済ませられます。
カードのどこをかざす?うまく反応させるコツ
タッチ決済では、カード全体を端末に合わせる必要はありません。
カードのリップルマークを、端末のリップルマークに重ねるようにかざすのが基本です。
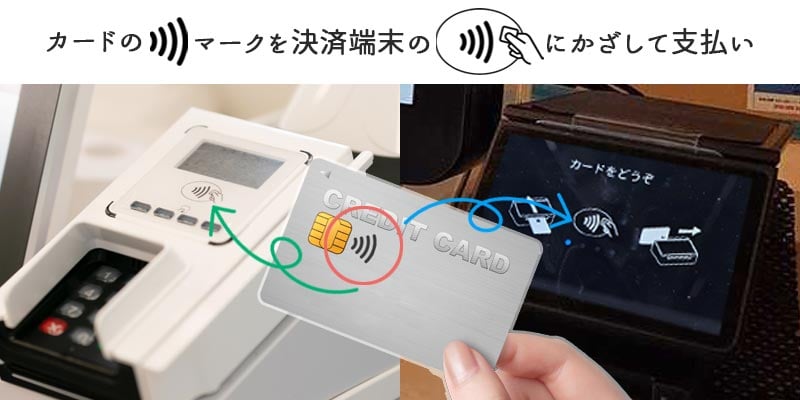
うまく反応させるためのコツは、次の3つです。
- カードのマークと端末のマークの位置をそろえる
- 端末に軽く触れるくらいまでカードを近づける
- 決済音が鳴るまで、1〜2秒ほどカードを離さない
マークから離れた部分をかざしたり、決済音が鳴る前にカードを離したりすると、読み取りエラーにつながります。
それでも反応しない場合は、ケースや財布に入れたままになっていないかも確認してみてください。
スマホでタッチ決済をする場合は、背面の上半分を端末のリップルマークにかざします。
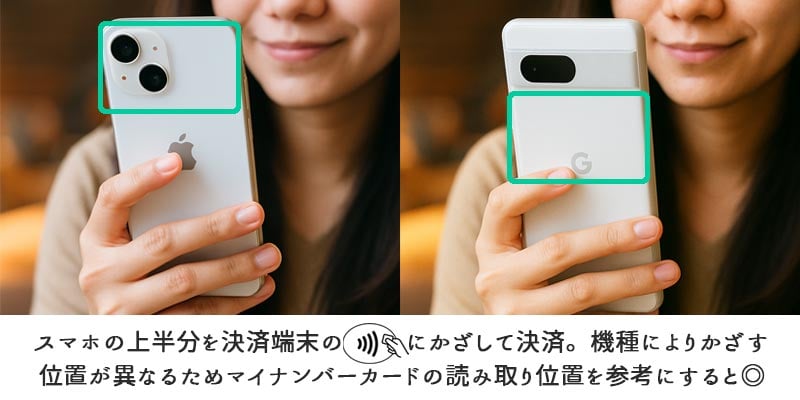
読み取り部分の位置は機種によって異なりますが、マイナンバーカードを読み取るときと同じ位置が目安です。
iPhone・Apple Watchでタッチ決済する方法(Apple Pay)
iPhoneのウォレットアプリにクレジットカードを登録すれば、iPhoneやApple Watchをかざしてタッチ決済ができます。
登録から支払いまでの流れは、次のとおりです。
| 操作 | 手順 |
|---|---|
| カードを登録する | ウォレットアプリで「+」をタップし、カードをカメラで読み取って画面の案内に従う |
| iPhoneで支払う | サイドボタンをダブルクリックし、Face IDなどで認証してから、本体の上部を端末にかざす |
| Apple Watchで支払う | サイドボタンをダブルクリックして、画面を端末にかざす |
画面に「完了」の表示とチェックマークが出て、決済音が鳴るまでは、本体の上部を端末から離さずにかざしておきます。
なお、国内で発行されたカードをApple Payに登録すると、QUICPayやiDとしても使えるように設定される場合があります。
タッチ決済で支払いたいときは、店員に「クレジットカードで」と伝えるのを忘れないようにしましょう。
Androidスマホでタッチ決済する方法(Google Pay)
Androidスマホでは、Google ウォレットアプリにクレジットカードを登録すると、Google Payでタッチ決済ができます。
使い始めるまでの手順は、次の3ステップです。
- 設定アプリでNFCがオンになっているか確認する
- Google ウォレットアプリにクレジットカードを登録する
- 支払うときは、画面のロックを解除してから、スマホの背面を端末にかざす
うまく反応しないときは、NFCがオフになっていないか、Google ウォレットが標準の支払いアプリに設定されているか、画面のロックを解除しているかを確認してみてください。
また、カードやブランドによっては、Google ウォレットに登録してもタッチ決済に対応していない場合があります。
スマホでのタッチ決済を重視するなら、Google Payでタッチ決済が使えるかどうかを確かめてから、カードを選びましょう。
タッチ決済ができない・反応しないときの原因と対処法
タッチ決済ができないときの原因は、おもに次の4つに分けられます。
| よくある症状 | 考えられる原因 | まず試したい対処 |
|---|---|---|
| 端末にかざしても反応しない・エラーになる | ケースや財布に入れたままかざしている | カードを1枚だけ取り出してかざす |
| レジで「このカードは使えない」と言われる | 店舗の端末がカードの国際ブランドに対応していない | 別のブランドのカードか、差し込みで支払う |
| 少額なら使えるのに高額だと使えない | 上限額を超えている | カードを差し込み、暗証番号を入力する |
| どの店舗でもタッチ決済の案内にならない | 手持ちのカードにタッチ決済機能がない | 券面のマークを確認し、対応カードへ切り替える |
症状から当てはまる原因を探し、上から順に確認していけば、多くのケースで原因を絞り込めます。
ケースや財布に入れたままかざしている
タッチ決済が反応しないときに多いのが、カードをケースや財布に入れたまま端末にかざしている状態です。
タッチ決済は、端末とカードが近い距離で無線通信をして支払う仕組みです。
そのため、カードと端末のあいだにほかのカードや金属があると、通信がうまくいきません。
次のような状態でかざしていないか、確認してみてください。
- SuicaやPASMOなど、ほかのICカードと重ねている
- スキミング防止機能の付いたケースや財布に入れている
- 金属製のカードケースや、カード収納付きのスマホケースに入れている
対処法は、カードを1枚だけ取り出し、端末のタッチ決済マークの上で、完了の音や表示が出るまでかざし続けることです。
それでも反応しないときは、カードのかざし方を見直すと改善する場合があります。
店舗の端末がカードの国際ブランドに対応していない
タッチ決済に対応している店舗でも、手持ちのカードの国際ブランドに端末が対応していなければ使えません。
たとえば、Visaのタッチ決済に対応していても、JCBやAmerican Expressのタッチ決済には対応していない店舗もあります。
店舗で使える国際ブランドは、レジ周辺や端末に表示されているブランドロゴで確認できます。
使えないとわかったときの対処法は、次の3つです。
| 対処法 | 内容 |
|---|---|
| 別のブランドのカードで支払う | 店舗が対応しているブランドのタッチ決済対応カードを使う |
| カードを差し込んで支払う | そのブランドのクレジットカード払いに対応していれば、タッチ決済以外の方法で支払える |
| スマホのタッチ決済を使う | ブランドの異なるカードをスマホに登録しておけば、カードを持ち歩かずに使い分けられる |
普段から国際ブランドの違いで使えない場面が多いなら、VisaとJCBのように異なるブランドのカードを2枚持っておくと、どちらかが使えないときの備えになります。
高額の支払いでタッチ決済できない(上限額を超えている)
少額の支払いではタッチ決済が使えるのに、高額になると使えない場合は、上限額を超えていることが原因です。
タッチ決済には店舗ごとに上限額が設けられていて、それを超える支払いでは、カードを差し込んで暗証番号を入力する方法に切り替わります。
上限額の目安や、上限を超えたときの支払い方法は、「クレジットカードのタッチ決済はいくらまで?上限額の目安」の項目で詳しく解説します。
手持ちのカードにタッチ決済機能がない(切り替え方法)
券面にタッチ決済マーク(リップルマーク)がないカードは、そもそもタッチ決済の機能を備えていません。
発行から年数がたっているカードでは、同じ券種でもタッチ決済に対応していないことがあります。
その場合は、次の手順でタッチ決済に対応したカードへ切り替えられます。
- 券面にタッチ決済マークがあるかを確認する
- マークがなければ、カード会社の会員サイトやアプリ、電話窓口からタッチ決済対応カードへの再発行を申し込む
- 新しいカードが届いたら、券面のマークを確認して利用を始める
再発行の手数料や手続きの方法はカード会社によって異なるため、申し込む前に公式サイトで確認しておくとスムーズです。
なお、カードの更新時期が近いなら、更新後に届くカードがタッチ決済に対応している場合もあります。
再発行を待つ代わりに、タッチ決済で還元率が上がるカードを新たに作るのも、ひとつの方法です。
クレジットカードのタッチ決済はいくらまで?上限額の目安
クレジットカードのタッチ決済は、暗証番号なしで支払える金額に上限があります。
金額を公表しているのはVisaで、一定金額(原則15,000円)を超える支払いでは、カードの差し込みと暗証番号の入力が必要です。
ほかの国際ブランドは具体的な金額を示しておらず、「一定金額」を超えると本人確認が必要になると案内しています。
| 国際ブランド | 暗証番号なしで支払える金額の目安 | 上限を超えたときの案内 |
|---|---|---|
| Visa | 原則15,000円まで | カードを差し込み、暗証番号の入力など |
| Mastercard® | 金額の案内なし(一定金額まで) | カードを差し込み、暗証番号の入力 |
| JCB | 金額の案内なし(一定金額まで) | 暗証番号の入力などの本人確認 |
ただし、上限を超えても支払えなくなるわけではありません。
カードを差し込んで暗証番号を入力すれば、そのまま同じカードで支払いを済ませられます。
上限額の目安は店舗ごとに異なる
タッチ決済の上限額は、カードの利用可能枠とは別のものです。
利用可能枠が月30万円のカードでも、暗証番号なしで支払える1回あたりの金額は、それとは別に決まっています。
この上限額は、国際ブランドの基準をもとに、店舗の決済端末ごとに設定される仕組みです。
そのため、同じカードでも、ある店舗では12,000円の支払いをタッチで済ませられ、別の店舗では1万円を超えた時点で差し込みを求められることがあります。
実際に、三井住友カードが対象店舗向けに示している目安は「原則1万円」です。
高額の買い物をする予定があるなら、1万円を超える支払いでは差し込みを求められる場合があると考えておくと、レジで戸惑わずに済みます。
上限を超えるとカードの差し込みと暗証番号の入力が必要になる
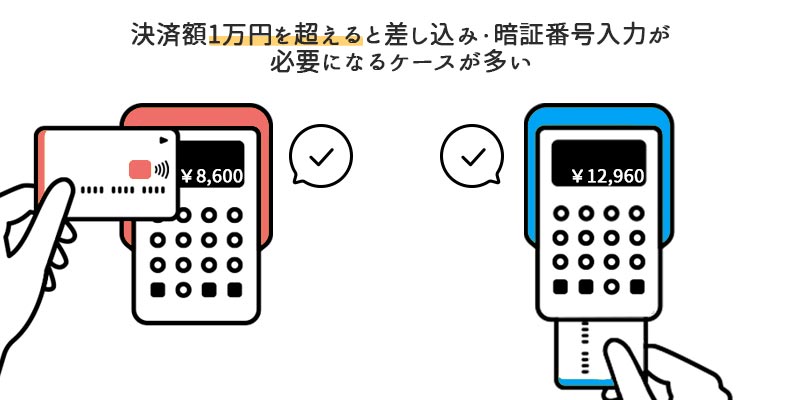
上限を超える支払いでは、タッチ決済の代わりに、カードのICチップを使った支払いに切り替わります。
手順は次のとおりです。
- 端末の表示やレジの案内に従い、カードを差し込む支払いに切り替える
- 決済端末にカードのICチップ側を差し込み、4桁の暗証番号を入力する
- 支払いの完了が表示されたら、カードを抜き取る
以前は暗証番号の代わりにサインで支払える店舗もありましたが、2025年3月末をもって、サインによる本人確認は原則廃止されました。
2025年4月以降は、店頭でカードを差し込んで支払う際に、暗証番号の入力が原則として必要です。
暗証番号を覚えていない場合は、カード会社の会員サイトや電話窓口で確認・再設定の手続きができます。
手続きの方法や、暗証番号が届くまでの日数はカード会社によって異なるため、高額の支払いを控えているなら早めに確認しておきましょう。
スマホのタッチ決済は上限額を超えても使える場合がある
スマホのタッチ決済は、カードのタッチ決済とは本人確認の仕組みが異なります。
Apple PayやGoogle Payでは、支払いのたびに顔認証や指紋認証、パスコードでスマホ側の本人確認を行うため、上限額を超えても使える場合があるのが特徴です。
たとえばJCBは、JCBのタッチ決済に対応した店舗であれば、Apple PayとGoogle Payの1回あたりの利用上限額を「上限なし」と案内しています。
| 支払い方法 | 本人確認の方法 | 上限額を超えたとき |
|---|---|---|
| カードのタッチ決済 | 上限以内なら不要 | カードの差し込みと暗証番号の入力が必要 |
| スマホのタッチ決済 | スマホの顔認証・指紋認証・パスコード | 使える場合がある(JCBはApple Pay・Google Payで上限なし) |
ただし、店舗によっては独自に上限を設けていることもあります。
上限額は、上乗せ還元を受けられるかどうかにも影響する要素です。
三井住友カード(NL)などの対象店舗で7%還元を受けるには、スマホのタッチ決済(またはモバイルオーダー)で支払うことが条件で、カードを差し込んで支払った分は上乗せの対象外です。
高額の支払いでも上乗せ還元を受けたいなら、カードではなくスマホのタッチ決済を選んでおくと、対象から外れにくくなります。
クレジットカードのタッチ決済は危険?不正利用のリスクとデメリット
クレジットカードのタッチ決済は、仕組みのうえでは、カードを差し込む支払いや磁気取引と比べても不正利用に強い決済方法です。
ただし、カードを落としたときのリスクや、支払い方法によって還元が変わる点など、使う前に知っておきたい注意点もあります。
ここでは、タッチ決済が不正に強い理由と、不正利用のリスク、デメリットを順に取り上げます。
スキミングされにくい理由
スキミングとは、専用の機器でカードの情報を読み取り、偽造カードなどで不正に使う手口のことです。
タッチ決済がスキミングされにくい理由は、おもに次の3つです。
- 取引ごとに使い捨てのコード(ワンタイムコード)を使い、暗号化された状態で通信する
- カードを店員に手渡さないため、目を離したすきに番号を控えられることがない
- 上限額までは暗証番号を入力しないため、入力の様子をのぞき見される機会が少ない
特にひとつ目の仕組みにより、仮に通信の内容を読み取られても、その情報を別の支払いに使い回すことはできません。
タッチ決済は、EMVコンタクトレスという国際的なセキュリティ規格にもとづいて処理されています。
なお、券面にカード番号が印字されていないナンバーレスカードを選べば、カードそのものから番号を盗み見られるリスクも減らせます。
紛失・盗難時は暗証番号なしで使われるおそれがある
タッチ決済で注意が必要なのは、カードを落としたり盗まれたりしたときです。
上限額までの支払いには暗証番号がいらないため、拾った人がカードをかざすだけで使えてしまいます。
万一に備えて、日ごろから次の対策をとっておくと、被害を抑えやすくなります。
- カード会社のアプリで、利用のたびに届く通知をオンにしておく
- 紛失に気づいたら、アプリや会員サイトでカードの利用を一時停止する
- 紛失に気づいた時点で、カード会社の紛失・盗難の窓口へ連絡する
- カード会社の紛失・盗難補償の内容を確認しておく
紛失・盗難補償とは、届け出をした日からさかのぼって一定期間の不正利用を補償する制度のことです。
補償の対象期間や条件はカード会社ごとに異なるため、手持ちのカードの規定を一度見ておくと、いざというときに慌てずに済みます。
一方、スマホのタッチ決済は、支払いのたびに顔認証や指紋認証、パスコードによる本人確認が必要です。
スマホを落としても、ロックを解除されない限りタッチ決済は使えないため、物理カードより紛失時のリスクを抑えられます。
支払い方法によってはポイント還元の対象外になる
クレジットカードの特典のなかには、スマホのタッチ決済を使うと、優遇の対象から外れてしまうものもあります。
代表的な例が、JALカード特約店でショッピングマイルが2倍たまる「特約店制度」です。
JAL公式サイトでは、2倍の対象はカードを差し込むなどの決済で、タッチ決済の利用分は対象とならない場合があると案内しています。
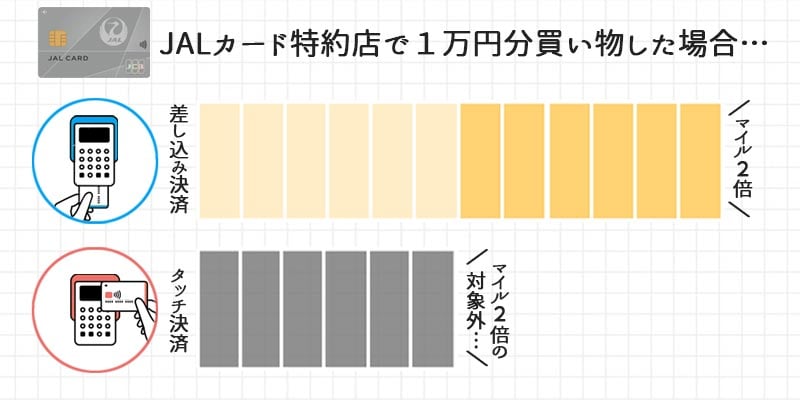
| 支払い方法 | 特約店でのショッピングマイル |
|---|---|
| カードを差し込んで支払う | 通常の2倍 |
| カードのタッチ決済で支払う | 2倍の対象とならない場合がある |
| Apple Pay・Google Payで支払う | 2倍の対象外(一部の特約店を除く) |
かざすだけで済むタッチ決済を優先すると、特約店では本来2倍たまるはずのマイルが、通常分にとどまることがあります。
特約店でマイルを2倍ためたいなら、カードを差し込んで支払うのが基本です。
このように、カードによっては「スマホでタッチすれば得をする」とは限りません。
ほかのカードでも、よく使う店舗の優遇がどの支払い方法に適用されるかを公式サイトで確かめておくと、取りこぼしを防げます。
クレジットカードのタッチ決済に関するよくある質問(FAQ)
-
Q
クレジットカードのタッチ決済に手数料はかかりますか?
-
A
いいえ、タッチ決済を使うことで、利用者に手数料がかかることはありません。
支払った金額は、カードを差し込んで払った場合と同じく、クレジットカードの利用分として請求される仕組みです。
ポイントも通常のカード払いと同じように貯まり、還元率が上がるカードもあります。
ただし海外で外貨建ての支払いをした場合は、タッチ決済かどうかに関係なく、カード会社所定の海外事務手数料が上乗せされます。
-
Q
タッチ決済で分割払いやリボ払いはできますか?
-
A
店頭でタッチ決済を使った場合、支払いは原則として1回払いになります。
分割払いやリボ払いにしたいときは、多くのカード会社が用意している「あとから分割」「あとからリボ」などのサービスで、利用後に支払い方法を変更できます。
変更できる期限や対象となる金額、手数料はカード会社ごとに異なるため、会員サイトやアプリで確認しましょう。
-
Q
ガソリンスタンドでもクレジットカードのタッチ決済は使えますか?
-
A
使えるガソリンスタンドもありますが、対応状況は店舗ごとに異なり、全国どこでも使えるわけではありません。
特にセルフ式の給油機では、カードの差し込みには対応していても、タッチ決済には対応していない場合があります。
給油の前に、給油機や精算機にタッチ決済のマークがあるかを確認しておきましょう。
マークがない場合でも、カードを差し込めば支払えます。
-
Q
海外でもクレジットカードのタッチ決済は使えますか?
-
A
はい、タッチ決済は国際規格にもとづいているため、海外でもタッチ決済マークのある店舗なら、日本と同じようにかざして支払えます。
都市によっては、地下鉄やバスにタッチ決済で乗車できる場合もあります。
ただし、使えるブランドは国や店舗によって異なり、VisaやMastercard®に比べて、JCBやAmerican Express®は使える店舗が限られる点には注意が必要です。
また、日本独自の規格であるQUICPayやiDは、海外では使えません。
-
Q
デビットカードでもタッチ決済は使えますか?
-
A
はい、券面のマークがあるデビットカードなら、クレジットカードと同じようにタッチ決済が使えます。
支払った金額は、後払いではなく、その場で銀行口座から引き落とされる仕組みです。
プリペイドカードでも、タッチ決済マークがあれば同じように利用できます。
手持ちのカードが対応しているかは、券面のマークで確認してみてください。
-
Q
タッチ決済の機能を止めることはできますか?
-
A
カード会社によっては、会員アプリや会員サイトから、カードの利用を一時的に止められます。
タッチ決済の機能だけを止める設定があるかどうかは、カード会社ごとの対応次第です。
スマホのタッチ決済であれば、ウォレットアプリからカードを削除すれば使えなくなります。
カードを紛失したときは、まずカード会社の紛失・盗難の窓口に連絡し、利用を止めてもらいましょう。
コンテンツの編集者
企画担当者1名、コンテンツ制作・編集者2名で作成。
プライベートでも複数のクレジットカードを使い分けて生活するクレカ愛好家集団です。
ショッピングや旅行、日々の支出をもっとお得にしたい方に、最適なクレジットカードをご紹介します。
※当コンテンツは「株式会社ミンカブ・ジ・インフォノイド」が監修しております。詳しいコンテンツポリシーはこちらに記載しています。
