

海外旅行保険付きクレジットカードおすすめ比較【2026年最新】自動付帯・利用付帯も解説
海外旅行や出張で頼りになるのが、クレジットカードに付帯する「海外旅行傷害保険」です。
年会費無料のカードでも、治療費が数百万円補償されるものは多く、上手に選べば保険料をかけずに海外の医療費に備えられます。
ただし、カードによって「自動付帯か利用付帯か」「国内旅行や家族も対象か」「治療費はいくらまで出るか」は大きく異なります。
そこで本記事では、海外旅行保険付きのおすすめクレジットカードを、補償内容で比較しながら紹介します。
年会費無料で選べる4枚から、補償が手厚いゴールド・プラチナまで、目的別にまとめました。
- 年会費無料ならエポスカード、手厚さ重視の総合1位はJCBプラチナ
- 海外旅行保険は「治療・救援費用」の手厚さで選ぶのがポイント
- 複数枚持ちで治療費の補償を合算して上乗せできる
- 自動付帯と利用付帯の違いなど、旅行保険の基礎知識も解説

監修者
ファイナンシャルプランナー
慶應義塾大学大学院修士課程修了後、証券会社の営業などを経て独立。2007年にスキラージャパン株式会社を設立。
ファイナンシャルプランナーとしても活動し、生活設計などのアドバイスを行う。
専門は、資産運用・年金・保険。CFP、DCアドバイザー、証券外務員の資格を保有。
「知識ゼロから2時間でツボがわかる! お金の増やし方見るだけノート」(宝島社)・「大図解 お金のしくみ見るだけノート」(宝島社)など著書も多数。
- 海外旅行保険付きクレジットカードの選び方
- 【年会費無料】海外旅行保険付きクレジットカードおすすめ4選
- エポスカード|年会費無料で治療270万+キャッシュレス診療
- 楽天カード|年会費無料で疾病治療200万円
- リクルートカード|海外・国内ダブル付帯&還元率1.2%
- JCBカード W|若年層に人気の高還元カード
- 【ゴールド・プラチナ】補償が手厚いクレジットカードおすすめ6選
- JCBプラチナ|治療1,000万・家族特約で総合力No.1
- dカード GOLD|治療300万が自動付帯・ドコモユーザー必携
- 楽天プレミアムカード|自動付帯×プライオリティパス
- JCBゴールド|治療+航空遅延・初年度無料
- ラグジュアリーカード|自動付帯・家族特約が6親等と広い
- dカード GOLD U|若年層向け実質無料ゴールド
- 目的別で選ぶ海外旅行保険付きクレジットカード
- 学生におすすめ:JALカード navi(学生専用)
- ステータス重視:アメリカン・エキスプレス®・ゴールド・プリファード・カード
- マイルを貯める:Marriott Bonvoy® アメリカン・エキスプレス・プレミアム・カード
- 欠航・遅延・ロストバゲージに強い:ライフカードゴールド
- 海外旅行保険付きクレジットカード比較一覧表
- 海外旅行保険で比較(治療費・救援費用)
- 国内旅行保険で比較(入院・通院日額)
- 家族特約で比較(対象範囲・補償額)
- クレジットカードの海外旅行保険|自動付帯と利用付帯の違いと注意点
- 自動付帯と利用付帯の違い
- 利用付帯が適用される条件(公共交通乗用具・募集型企画旅行とは)
- 対象外になりやすいケース(受注型旅行・ガソリン代など)
- 補償期間は「出国後90日」まで(長期の留学・ワーホリは対象外)
- 海外旅行保険で重視すべきは「治療費」|補償の選び方と使い方
- 重要なのは死亡保障より「治療・救援費用」
- キャッシュレス診療が使えるカードのメリット
- カード付帯保険と保険会社の保険はどう違う?
- 海外で保険金を請求する手順
- クレジットカードの海外旅行保険を複数枚で合算する裏ワザ
- 治療費は合算OK・死亡保障はNG|補償ごとの合算ルール
- 利用付帯カードの2枚持ちで海外旅行保険を手厚くする
- クレジットカードの海外旅行保険に関するよくある質問(FAQ)
海外旅行保険付きクレジットカードの選び方
海外旅行保険付きのクレジットカードは、大きく2つのタイプに分けて考えると選びやすくなります。
【タイプ1】年会費無料で1枚持ちたい人
とにかくコストをかけず、海外の治療費に備えたい人向けです。
年会費無料でも、治療費用が100万〜270万円補償されるカードがあります。
まずは【年会費無料】のランキングから選びましょう。
【タイプ2】補償の手厚さ・家族の補償を重視する人
出張が多い人や家族旅行に行く人向けです。
治療費用1,000万円クラスの補償や、家族も対象になる「家族特約」が付いたカードが向いています。
【ゴールド・プラチナ】のランキングを参考にしてください。
どちらのタイプでも、選ぶときは次の4つの軸を確認すると失敗しません。
- 治療・救援費用:海外で実際に使う機会が多い。金額が高いほど備えになる
- 付帯条件:自動付帯か利用付帯か
- 家族特約:家族の分も補償されるか
- 国内旅行保険:国内旅行でも使いたいか
なかでも重視したいのは、治療・救援費用の金額です。海外の治療費は高額になるケースも多くあり、死亡保障より使う機会が多いためです。詳しくは記事後半で解説します。
【年会費無料】海外旅行保険付きクレジットカードおすすめ4選
まずは年会費をかけずに海外の治療費に備えたいという人向けのクレジットカード4枚を紹介します。
年会費無料のカードでも、疾病治療費用が100万〜270万円補償されるものがあり、短期の海外旅行なら十分に備えられます。
下の表で、4枚の補償額と特徴を比べてみましょう。
選ぶときのポイントは、治療費用の額と、キャッシュレス診療に対応しているかどうかです。
とくにエポスカードは、無料ながら疾病治療270万円とキャッシュレス診療の両方を備えており、この部門の筆頭候補になります。
エポスカード|年会費無料で治療270万+キャッシュレス診療

- 年会費が永年無料
- 疾病治療270万円と、無料カードでは高水準
- キャッシュレス診療に対応し、現地で立て替え不要
- 最短即日発行で当日から使える
エポスカードは、年会費が永年無料でありながら、無料カードの中では高水準の海外旅行保険が付帯します。
海外で病気の治療を受けた場合の疾病治療費用は270万円、ケガの傷害治療費用は200万円まで補償されます。
さらに、提携する医療機関で治療費を立て替えずに受診できる「キャッシュレス診療」に対応している点も特徴です。
海外旅行保険は利用付帯となっており、出国前に空港までの交通費や航空券などをエポスカードで支払うと補償が有効になります。
最短即日発行も可能なので、海外旅行保険を目的に1枚持っておくカードの有力候補です。
| エポスカードの詳細 | |
|---|---|
| 申し込み 資格 |
18歳以上 |
| 年会費(税込) | 無料 |
| 国際 ブランド |
Visa |
| ポイント 還元率 |
0.5%※一部利用は還元率が異なります |
| 海外旅行 傷害保険 |
最高3,000万円(利用付帯) ※傷害治療最高200万円・疾病治療最高270万円 |
| 国内旅行 傷害保険 |
なし |
| ショッピング 保険 |
なし |
| 家族特約 | なし |
| 空港 ラウンジ |
なし ゴールドなら国内15空港・ハワイ |
| 追加カード | ETC |
| その他特典 | カラオケ・居酒屋で30%オフなどの優待あり |
- 新規入会で2,000円相当のエポスポイント or クーポンプレゼント
楽天カード|年会費無料で疾病治療200万円

- 年会費が永年無料
- 疾病治療200万円・傷害治療200万円を補償
- 賠償責任は3,000万円まで対応
- 楽天ポイントが貯まりやすい
楽天カードは、年会費が永年無料でありながら疾病治療費用200万円の海外旅行保険が付帯します。
ケガの傷害治療費用も200万円、他人への賠償責任は3,000万円まで補償されるため、無料カードとして十分な内容です。
楽天カードの海外旅行保険は利用付帯です。出国前に空港までの交通費やパッケージツアーの代金などを決済しておくと、保険の適用対象になります。
楽天市場での買い物でポイントが貯まりやすいため、普段から楽天のサービスを使う人と相性のよいカードです。
| 楽天カードの詳細 | |
|---|---|
| 申し込み 資格 |
18歳以上の方 |
| 年会費(税込) | 永年無料 |
| 国際 ブランド |
Visa・Mastercard・JCB・American Express® |
| ポイント 還元率 |
1~18% |
| 海外旅行 傷害保険 |
最高2,000万円(利用付帯) ※傷害治療最高200万円・疾病治療最高200万円 |
| 国内旅行 傷害保険 |
なし |
| ショッピング 保険 |
なし |
| 家族特約 | なし |
| 空港 ラウンジ |
なし |
| 追加カード | ETC・家族 |
| その他特典 | 楽天市場では最大3%~18%のポイント還元率 |
- 新規入会&1回利用で最大10,000ポイント進呈!(9/18(金)10:00〜9/28(月)10:00)
リクルートカード|海外・国内ダブル付帯&還元率1.2%

- 年会費が永年無料
- 海外・国内の旅行保険がダブルで付帯(利用付帯)
- 基本のポイント還元率が1.2%と高水準
リクルートカードは、海外と国内の旅行保険がダブルで付帯する年会費永年無料のクレジットカードです。
海外旅行保険では、ケガの傷害治療費用・病気の疾病治療費用をそれぞれ100万円まで補償します。
海外・国内とも旅行保険は利用付帯のため、旅行代金や空港までの交通費をリクルートカードで支払っておけば、補償を受けられます。
なお、国内旅行保険が付帯するのはJCBブランドを選んだ場合に限られるため、申し込み時のブランド選びには注意が必要です。
基本のポイント還元率は1.2%と高く、旅行代金の決済でポイントを効率よく貯めながら旅行保険も備えられる1枚です。
| リクルートカードの詳細 | |
|---|---|
| 申し込み 資格 |
18歳以上 |
| 年会費(税込) | 永年無料 |
| 国際 ブランド |
Visa、Mastercard、JCB |
| ポイント 還元率 |
1.2% ※一部電子マネー除く |
| 海外旅行 傷害保険 |
最高2,000万円(利用付帯) ※傷害治療最高100万円・疾病治療最高100万円 |
| 国内旅行 傷害保険 |
最高1,000万円(利用付帯、JCBブランドのみ付帯) |
| ショッピング 保険 |
最高200万円 |
| 家族特約 | なし |
| 空港 ラウンジ |
なし |
| 追加カード | ETC・家族 |
| その他特典 | じゃらんやホットペッパーなどで特典 |
- 新規入会&利用で最大6,000円相当プレゼント!(JCBブランド限定)
JCBカード W|若年層に人気の高還元カード

- 18歳〜39歳限定で発行できる年会費永年無料のカード
- 疾病治療・傷害治療をそれぞれ100万円まで補償(利用付帯)
- 基本のポイント還元率が1.0%と高い
JCBカード Wは、18歳から39歳までを対象とした年会費永年無料のクレジットカードです。
基本のポイント還元率が1.0%と高く、対象の加盟店ではさらに還元率が上がるため、日常の支払いでポイントを貯めやすい点が特徴です。
海外旅行保険は利用付帯で、ケガの傷害治療費用・病気の疾病治療費用をそれぞれ100万円まで補償します。
出国前に航空券やツアー代金をJCBカード Wで決済すると、補償が有効になります。
ただし国際ブランドはJCBのみのため、加盟店の少ない地域へ渡航する場合は、VisaやMastercardのカードと併用すると決済手段を確保できます。
| JCBカード Wの詳細 | |
|---|---|
| 申し込み 資格 |
18歳以上39歳以下(高校生除く) |
| 年会費(税込) | 永年無料 |
| 国際 ブランド |
JCB |
| ポイント 還元率 |
1~10.5%[1] |
| 海外旅行 傷害保険 |
最高2,000万円(利用付帯) ※傷害治療最高100万円・疾病治療最高100万円 |
| 国内旅行 傷害保険 |
なし |
| ショッピング 保険 |
最高100万円(海外) |
| 家族特約 | なし |
| 空港 ラウンジ |
なし |
| 追加カード | ETC・家族 |
| その他特典 | 「J-POINTパートナー」店舗でもポイントアップ |
- 新規入会&スマホ決済利用で20%(最大12,000円)キャッシュバック(2026/4/1~)
- 期間中に対象加盟店の利用でポイント10%還元(最大8,000ポイント)(2026/4/1~)
- 期間中に家族追加&キャンペーン参加登録&1回以上利用で最大4,000円キャッシュバック(2026/4/1~)
年会費無料以外の条件でも探したい方は、希望に合うクレジットカードを条件で絞り込めます。
還元率や年会費など、海外旅行保険以外の観点でも比較したい方は、クレジットカードおすすめの記事もあわせてご覧ください。
【ゴールド・プラチナ】補償が手厚いクレジットカードおすすめ6選
年会費を払ってでも補償を手厚くしたい人や、家族の分もまとめて備えたい人向けの6枚を紹介します。
ゴールド・プラチナカードは、治療費用が200万〜1,000万円と手厚く、家族を対象にできる「家族特約」が付くカードもあります。医療費の高い国への旅行や、家族での海外旅行を予定している人に向いています。
海外旅行保険が自動付帯のカードもこの部門に多く、持っているだけで補償を受けたい人にも適しています。
下の表で、6枚の治療費用・付帯条件・家族特約を比べてみましょう。
※金額は疾病・傷害それぞれの治療費用の上限。各カード公式(2026年時点)より
※dカード GOLD・楽天プレミアムは自動付帯だが、死亡・後遺障害の増額分は利用付帯
なかでもJCBプラチナは治療費用1,000万円と家族特約を備えており、手厚さで選ぶなら総合的に有力な1枚です。
補足事項
※ドコモケータイ・ドコモ光10%還元
・ドコモ mini/ahamo/irumoを除くドコモケータイ料金およびahamo光を除くドコモ光ご利用料金をさします。
・端末など代金分割支払金・各種手数料など一部の料金はポイント進呈の対象外。
・ドコモ mini/ahamo/irumo利用料金・端末代金・事務手数料など一部対象外となります。
※旅行保険について
・海外旅行保険:dカード GOLDでの海外旅行費用のお支払いの有無により、一部保険金額が異なります。
・国内旅行保険:国内旅行費用をdカードで事前にお支払いの場合に限り補償対象となります。
※dカードケータイ補償
・利用携帯電話番号にかかる携帯電話端末が対象
・購入から3年以内で、偶然の事故により紛失・盗難または修理不能(水濡れ・全損など)となった場合
・新たに同一機種・同一カラーの携帯電話端末をドコモショップでdカード購入した場合
・年1回まで利用可能
※<ahamo>dカードボーナスパケット特典について
【対象ユーザー】
・ahamoの電話番号を「dカード GOLD U」の利用中の携帯電話番号として登録しているユーザー
・ahamo料金の支払いを「dカード GOLD U」に設定しているユーザー。
(一括請求代表回線の支払い方法が「dカード」「dカード GOLD U」「dカード GOLD」もしくは「dカード PLATINUM」でも対象)
JCBプラチナ|治療1,000万・家族特約で総合力No.1

- 海外で使う疾病・傷害の治療費用が1,000万円と高水準
- カードを持たない家族も対象になる「家族特約」付き
- 海外・国内旅行保険が1億円まで補償(利用付帯)
JCBプラチナは、高額な治療費用と幅広い家族特約を備えたステータスカードです。
海外で病気やケガをしたときの疾病・傷害治療費用は、それぞれ1,000万円まで補償されます。
治療費が数百万円にのぼる国でも対応しやすい水準で、手厚さを重視する人に向いている1枚です。
さらに、本会員と生計を共にする19歳未満の子どもを対象とする「家族特約」が付帯します。
家族の治療費用も200万円まで補償されるため、家族での海外旅行にも備えられます。
海外旅行保険は利用付帯です。出国前に旅行代金や公共交通機関の料金をJCBプラチナで支払うと、保険が適用されます。
| 保険の種類 | 補償内容 | 最大補償額 (本会員) |
最大補償額 (家族特約) |
|---|---|---|---|
| 海外旅行傷害保険 | 傷害による死亡・後遺障害 | 1億円 | 1,000万円 |
| 傷害の治療費用 | 1,000万円 | 200万円 | |
| 疾病の治療費用 | 1,000万円 | 200万円 | |
| 賠償責任 | 1億円 | 2,000万円 | |
| 携行品の損害 | 100万円 ※自己負担額1事故あたり3,000円 |
50万円 ※自己負担額1事故あたり3,000円 |
|
| 救援者費用等 | 1,000万円 | 200万円 | |
| 航空機遅延保険(国内・海外) | 乗継遅延費用保険金 | 2万円 | – |
| 出航遅延費用等保険金 | 2万円 | – | |
| 寄託手荷物遅延費用保険金 | 2万円 | – | |
| 寄託手荷物紛失費用保険金 | 4万円 | – | |
| ショッピングガード保険(国内・海外) | JCBゴールドで購入した物品が 購入日より90日以内に偶然な事故で損害を被った場合 |
年間500万円 ※自己負担額1事故あたり3,000円 |
– |
調査日:2026年8月6日
出典:
JCB公式サイト| JCB プラチナ/保険のサービス一覧
| JCBプラチナの詳細 | |
|---|---|
| 申し込み 資格 |
20歳以上(学生不可) 安定した継続収入がある方 |
| 年会費(税込) | 27,500円 |
| 国際 ブランド |
JCB |
| ポイント 還元率 |
0.50%~10.00%[1] |
| 海外旅行 傷害保険 |
最高1億円(利用付帯) ※傷害治療最高1,000万円・疾病治療最高1,000万円 |
| 国内旅行 傷害保険 |
最高1億円(利用付帯) |
| ショッピング 保険 |
最高500万円 |
| 家族特約 | 最高1,000万円 (生計を共にする19歳未満の子) |
| 空港 ラウンジ |
国内主要32空港・ハワイ |
| 追加カード | ETC・家族 |
| その他特典 | プライオリティ・パス無料(※本人のみ) |
- 新規入会&スマホ決済利用で20%(最大30,000円)キャッシュバック
- 新規入会&MyJCBアプリログイン&50万円以上のカード利用で、初年度年会費(27,500円)キャッシュバックキャンペーン(2026年4月1日(水)~2026年9月30日(水))
- 新規入会&対象加盟店の利用でポイント10%(最大8,000ポイント)還元(2026年4月1日(水)~)
- 期間中に対象カードに新規入会(アップグレード含む)&キャンペーン参加登録&カード利用でグルメチケットプレゼント(2026年4月1日(水)~2026年9月30日(水))
- 期間中に対象カードに新規入会&対象利用期間中に条件達成で最大10,000円キャッシュバック(~2027/4/30)
dカード GOLD|治療300万が自動付帯・ドコモユーザー必携

- 疾病・傷害の治療費用が各300万円まで自動付帯
- 家族特約は配偶者や19歳未満の子どもも対象
- ドコモユーザーには最大10万円分の携帯電話補償あり(3年間)
dカード GOLDは、海外旅行保険が自動付帯で家族の範囲も広いゴールドカードです。
カードを持っているだけで、疾病・傷害の治療費用がそれぞれ300万円まで補償されます。
利用付帯のカードと違い、旅行代金の決済を忘れても治療費用の補償を受けられる点が強みです。
なお、死亡・後遺障害は自動付帯で5,000万円まで、旅行代金をdカード GOLDで決済した場合は1億円まで引き上げられます。
家族特約は配偶者と19歳未満の子どもが対象で、家族カードを持たない家族も補償されます。
そのほか、スマホの紛失や故障に備える「dカードケータイ補償」も付帯し、ドコモユーザーが日常でも活用しやすい1枚です。
| dカード GOLDの詳細 | |
|---|---|
| 申し込み 資格 |
満18歳以上で、ご本人に安定継続収入のある方(高校生は除く) |
| 年会費(税込) | 11,000円 |
| 国際 ブランド |
Visa、MasterCard |
| ポイント 還元率 |
1.0% (対象のドコモ料金の支払いで10%還元)※ |
| 海外旅行 傷害保険 |
最高1億円 (自動付帯:最大5,000万円)※ ※傷害治療最高300万円・疾病治療最高300万円 |
| 国内旅行 傷害保険 |
最高5,000万円(利用付帯)※ |
| ショッピング 保険 |
最高300万円 |
| 家族特約 | 最高1,000万円 (配偶者、19歳未満で同居の親族・19歳未満で別居の未婚の子) |
| 空港 ラウンジ |
日本国内・ハワイの主要空港 |
| 追加カード | ETC・家族 |
| その他特典 | 最大10万円分の「dカードケータイ補償」※、<ahamo>dカードボーナスパケット特典※ |
- 入会&利用+対象の固定費すべての支払いで最大10,400dポイント(期間・用途限定)プレゼント!(2026/11/1まで)
補足事項
※ドコモケータイ・ドコモ光10%還元
・ドコモ mini/ahamo/irumoを除くドコモケータイ料金およびahamo光を除くドコモ光ご利用料金をさします。
・端末など代金分割支払金・各種手数料など一部の料金はポイント進呈の対象外。
・ドコモ mini/ahamo/irumo利用料金・端末代金・事務手数料など一部対象外となります。
※旅行保険について
・海外旅行保険:dカード GOLDでの海外旅行費用のお支払いの有無により、一部保険金額が異なります。
・国内旅行保険:国内旅行費用をdカードで事前にお支払いの場合に限り補償対象となります。
※dカードケータイ補償
・利用携帯電話番号にかかる携帯電話端末が対象
・購入から3年以内で、偶然の事故により紛失・盗難または修理不能(水濡れ・全損など)となった場合
・新たに同一機種・同一カラーの携帯電話端末をドコモショップでdカード購入した場合
・年1回まで利用可能
※<ahamo>dカードボーナスパケット特典について
【対象ユーザー】
・ahamoの電話番号を「dカード GOLD U」の利用中の携帯電話番号として登録しているユーザー
・ahamo料金の支払いを「dカード GOLD U」に設定しているユーザー。
(一括請求代表回線の支払い方法が「dカード」「dカード GOLD U」「dカード GOLD」もしくは「dカード PLATINUM」でも対象)
楽天プレミアムカード|自動付帯×プライオリティパス

- 疾病・傷害の治療費用が各300万円まで自動付帯
- 海外・国内旅行保険が最大4,000万円まで自動付帯
- プライオリティ・パスを無料で発行できる(年5回まで)
楽天プレミアムカードは、旅行保険の自動付帯と空港ラウンジ特典を両立したゴールドカードです。
疾病・傷害の治療費用はそれぞれ300万円まで自動付帯で、カードを持っているだけで補償の対象となります。
旅行代金を楽天プレミアムカードで決済すると、死亡・後遺障害の補償額の上限が4,000万円から5,000万円に引き上げられる仕組みです。
また、世界の空港ラウンジを利用できる「プライオリティ・パス」を無料で発行でき、年5回まで利用できます。
家族特約は付かないため、家族の分も備えたい場合は家族特約のあるカードを選ぶとよいでしょう。
| 楽天プレミアムカードの詳細 | |
|---|---|
| 申し込み 資格 |
20歳以上・安定収入のある方 (学生不可) |
| 年会費(税込) | 11,000円 |
| 国際 ブランド |
Visa、MasterCard、JCB、AMEX |
| ポイント 還元率 |
1.0% (楽天市場で3倍※条件・上限あり) |
| 海外旅行 傷害保険 |
最高5,000万円 ※自動付帯4,000万円 ※傷害治療最高300万円・疾病治療最高300万円 |
| 国内旅行 傷害保険 |
最高5,000万円 ※自動付帯4,000万円 |
| ショッピング 保険 |
最高300万円 |
| 家族特約 | なし |
| 空港 ラウンジ |
国内主要32空港・ハワイ |
| 追加カード | ETC・家族 |
| その他特典 | ETCカードが無料 |
- 新規入会&1回利用で最大10,000ポイント進呈!(9/18(金)10:00〜9/28(月)10:00)
JCBゴールド|治療+航空遅延・初年度無料

- 疾病・傷害の治療費用が各300万円、家族特約も付帯
- 飛行機の遅れなどを補償する「航空機遅延保険」つき
- オンライン入会すると初年度年会費無料
JCBゴールドは、海外旅行保険に加えて航空機遅延保険まで備えたゴールドカードです。
海外で病気やケガをしたときの疾病・傷害治療費用は、それぞれ300万円まで補償されます。
本会員と生計を共にする19歳未満の子どもを対象とする「家族特約」も付帯し、子どもの治療費用は200万円が上限です。
さらに、搭乗予定の飛行機が遅れたときの食事代や宿泊代を補う「航空機遅延保険」も付帯する点が特徴です。
これらの保険はいずれも利用付帯で、旅行代金や公共交通機関の料金をJCBゴールドで決済すると適用されます。
通常の年会費は11,000円ですが、オンライン入会なら初年度無料で使い始められます。
| 保険の種類 | 補償内容 | 最大補償額 (本会員) |
最大補償額 (家族特約) |
|---|---|---|---|
| 海外旅行傷害保険 | 傷害による死亡・後遺障害 | 1億円 | 1,000万円 |
| 傷害の治療費用 | 300万円 | 200万円 | |
| 疾病の治療費用 | 300万円 | 200万円 | |
| 賠償責任 | 1億円 | 2,000万円 | |
| 携行品の損害 | 50万円 ※自己負担額1事故あたり3,000円 |
50万円 ※自己負担額1事故あたり3,000円 |
|
| 救援者費用等 | 400万円 | 200万円 | |
| 航空機遅延保険(国内・海外) | 乗継遅延費用保険金 | 2万円 | – |
| 出航遅延費用等保険金 | 2万円 | – | |
| 寄託手荷物遅延費用保険金 | 2万円 | – | |
| 寄託手荷物紛失費用保険金 | 4万円 | – | |
| ショッピングガード保険(国内・海外) | JCBゴールドで購入した物品が 購入日より90日以内に偶然な事故で損害を被った場合 |
年間500万円 ※自己負担額1事故あたり3,000円 |
– |
調査日:2026年8月6日
出典:
JCB公式サイト| JCB ゴールド/保険のサービス一覧
| JCBゴールドの詳細 | |
|---|---|
| 申し込み 資格 |
20歳以上(学生不可) 安定した継続収入がある方 |
| 年会費(税込) | オンライン入会で初年度無料初年度無料※ 翌年11,000円 |
| 国際 ブランド |
JCB |
| ポイント 還元率 |
0.50%~10.00%[1] |
| 海外旅行 傷害保険 |
最高1億円(利用付帯) ※傷害治療最高300万円・疾病治療最高300万円 |
| 国内旅行 傷害保険 |
最高5,000万円(利用付帯) |
| ショッピング 保険 |
最高500万円 |
| 家族特約 | 最高1,000万円 (生計を共にする19歳未満の子) |
| 空港 ラウンジ |
国内主要32空港・ハワイ |
| 追加カード | ETC・家族 |
| その他特典 | JCBスマートフォン保険 |
- 新規入会&スマホ決済利用で20%(最大23,000円)還元(2026/4/1~)
- 新規入会&対象加盟店の利用でポイント10%(最大8,000ポイント)還元(2026/4/1~)
- 期間中に対象カードに新規入会(アップグレード含む)&キャンペーン参加登録&カード利用でグルメチケットプレゼント(~2026/9/30)
- 期間中に対象カードに新規入会&対象利用期間中に条件達成で最大10,000円キャッシュバック(~2027/4/30)
補足事項
本会員が対象。資料請求での申し込み、切り替えの方は対象外。
ラグジュアリーカード|自動付帯・家族特約が6親等と広い

- 海外旅行保険が自動付帯(死亡・後遺障害は1.2億円)
- 家族特約の範囲が広く、祖父母やきょうだいも対象
- プライオリティ・パスやホテル優待など旅行サービスが充実
ラグジュアリーカードは、家族特約の対象範囲が広く家族での海外旅行に備えやすいハイステータスカードです。
海外旅行保険は自動付帯で、カードを持っているだけで補償の対象になります。
疾病・傷害の治療費用はそれぞれ200万円、死亡・後遺障害は1.2億円まで補償されます。
このカードの特徴は、家族特約の対象が6親等以内の血族と3親等以内の姻族まで広がる点です。
子どもや両親だけでなく、祖父母やきょうだいまで補償の対象にできるため、三世代での海外旅行にも対応します。
治療費用の上限は200万円のため、より手厚くしたい場合は、治療費の高いカードと組み合わせて合算する方法もあります。
- プライオリティ・パス(プレステージランクが無料付帯)
- 国内主要空港ラウンジ無料
- 海外レンタカーを特別価格で利用可能
- 海外滞在時の現地ホテル・レストランの案内やガイド手配など日本語で対応
- ラグジュアリーホテル優待(1滞在あたり平均7万円相当の特典)
- 24時間365日対応のコンシェルジュサービス
調査日:2026年8月6日
出典:ラグジュアリーカード公式サイト
| ラグジュアリーカードの詳細 | |
|---|---|
| 申し込み 資格 |
20歳以上(学生不可) |
| 年会費(税込) | 55,000円 |
| 国際 ブランド |
Mastercard |
| ポイント 還元率 |
1%相当 |
| 海外旅行 傷害保険 |
最高1.2億円(自動付帯) ※傷害治療最高200万円・疾病治療最高200万円 |
| 国内旅行 傷害保険 |
最高1億円(利用付帯) |
| ショッピング 保険 |
最高300万円 |
| 家族特約 | 最高1,000万円 (生計を共にする6親等以内の血族、3親等以内の姻族) |
| 空港 ラウンジ |
国内主要空港・韓国 |
| 追加カード | ETC・家族 |
| その他特典 | ホテル優待など |
dカード GOLD U|若年層向け実質無料ゴールド

- 18歳〜22歳は無条件で年会費実質無料(23歳以上も条件達成で実質無料)※
- 疾病・傷害の治療費用が各200万円まで補償(利用付帯)※
- 国内・ハワイの約40か所の空港ラウンジが利用可能
dカード GOLD Uは、18歳から29歳までの若年層を対象とした、実質無料で持てるゴールドカードです。
通常の年会費は3,300円ですが、22歳以下なら無条件で実質無料になります。
23歳から29歳の場合も、年間30万円以上の利用で年会費が実質無料です。
海外旅行保険は利用付帯で、疾病・傷害の治療費用はそれぞれ200万円まで補償されます。
出国前に海外旅行の費用をdカード GOLD Uで支払うと、補償の対象になります。※
| dカード GOLD Uの詳細 | |
|---|---|
| 申し込み 資格 |
18歳以上29歳以下(高校生を除く) |
| 年会費(税込) | 3,300円(税込) ※実質無料※ |
| 国際 ブランド |
Visa、Mastercard |
| ポイント 還元率 |
1.0% (対象のドコモ料金の支払いで5%還元)※ |
| 海外旅行 傷害保険 |
最高2,000万円(利用付帯)※ ※傷害治療最高200万円・疾病治療最高200万円 |
| 国内旅行 傷害保険 |
最高1,000万円(利用付帯)※ |
| ショッピング 保険 |
最高100万円 |
| 家族特約 | なし |
| 空港 ラウンジ |
国内・ハワイ約40カ所 |
| 追加カード | ETC・家族 |
| その他特典 | 最大10万円分の「dカードケータイ補償」※、<ahamo>dカードボーナスパケット特典※ |
- 入会&利用+対象の固定費すべての支払いで最大10,400dポイント(期間・用途限定)プレゼント!(2026/11/1まで)
補足事項
2年目以降の年会費確定時点でdカード GOLD Uのご契約があり、かつ以下いずれかの条件を満たした場合、前年の年会費3,300円(税込)を2年目以降の年会費請求時点で減算
・入会月時点で満22歳以下(ただし、翌年の入会月前月末時点で23歳の場合も含む)
・入会月から翌年の入会月前月末時点までの利用金額が30万円(税込)以上(一部対象外売上あり)
・入会月前月末時点にeximo、eximoポイ活、ahamo契約があること(利用携帯電話番号として登録した電話番号の利用料金をdカード/dカード GOLD U/dカード GOLD/dカード PLATINUMで支払う設定をしている必要あり)
※本条件は2年目の年会費確定時点のみ適用します。詳細はdカードサイトにてご確認ください。
※旅行保険について
・海外旅行保険:dカード GOLD Uでの海外旅行費用のお支払いの有無により、一部保険金額が異なります。
・国内旅行保険:国内旅行費用をdカードで事前にお支払いの場合に限り補償対象となります。
※dカードケータイ補償
・利用携帯電話番号にかかる携帯電話端末が対象
・購入から3年以内で、偶然の事故により紛失・盗難または修理不能(水濡れ・全損など)となった場合
・新たに同一機種・同一カラーの携帯電話端末をドコモショップでdカード購入した場合
・年1回まで利用可能
※<ahamo>dカードボーナスパケット特典について
【対象ユーザー】
・ahamoの電話番号を「dカード GOLD U」の利用中の携帯電話番号として登録しているユーザー
・ahamo料金の支払いを「dカード GOLD U」に設定しているユーザー。
(一括請求代表回線の支払い方法が「dカード」「dカード GOLD U」「dカード GOLD」もしくは「dカード PLATINUM」でも対象)
※対象のドコモ料金の支払いで5%還元
・ドコモ mini/ahamo/irumoを除くドコモケータイ料金およびahamo光を除くドコモ光ご利用料金をさします。
・端末など代金分割支払金・各種手数料など一部の料金はポイント進呈の対象外。
・ドコモ mini/ahamo/irumo利用料金・端末代金・事務手数料など一部対象外となります。
・家族カードは本特典の対象外になります。
目的別で選ぶ海外旅行保険付きクレジットカード
ここまでは年会費で選んできましたが、ライフスタイルや目的から選ぶ方法もあります。
学生や、ステータスを重視する人、マイルやホテルの特典を貯めたい人など、目的に合わせた4枚を紹介します。
海外旅行保険の手厚さに加えて、それぞれのカードならではの強みも確認しましょう。
学生におすすめ:JALカード navi(学生専用)

- 海外・国内旅行保険が自動付帯(学生が持てる数少ない自動付帯カード)
- 在学中は年会費無料&マイルの有効期限が無期限
- 治療費用は各50万円と控えめなため、無料カードとの併用が前提
JALカード naviは、在学中の年会費が無料で、海外旅行保険が自動付帯する学生専用カードです。
学生が持てる自動付帯のカードは少なく、旅行代金の決済を忘れても補償を受けられます。
在学中はマイルの有効期限が無期限になり、少ないマイルで特典航空券と交換できるなど、学生ならではの特典もそろっています。
ただし、疾病・傷害の治療費用はそれぞれ50万円までと控え目で、医療費が高額なアメリカなどでは不足しがちです。
治療費を厚くしたい場合は、疾病治療270万円のエポスカードなど、年会費無料のカードを組み合わせて補償を上乗せする方法が有効です。
| JALカード naviの詳細 | |
|---|---|
| 申し込み 資格 |
高校生を除く18歳以上30歳未満の学生(大学院、大学、短大、専門学校、高専4・5年生)で日本に生活基盤があり、日本国内で支払いが可能な方 |
| 年会費(税込) | 在学中無料 |
| 国際 ブランド |
Visa、MasterCard、JCB |
| ポイント 還元率 |
1%(マイル還元率) |
| 海外旅行 傷害保険 |
最高1,000万円(自動付帯) ※傷害治療最高50万円・疾病治療最高50万円 |
| 国内旅行 傷害保険 |
最高1,000万円(自動付帯) |
| ショッピング 保険 |
なし |
| 家族特約 | なし |
| 空港 ラウンジ |
なし |
| 追加カード | ETC |
| その他特典 | JAL国内線の特典航空券が基本マイル数の50%で交換可能 |
ステータス重視:アメリカン・エキスプレス®・ゴールド・プリファード・カード

- 疾病・傷害の治療費用が各300万円、配偶者も対象の家族特約付き(利用付帯)
- キャンセル補償やショッピング補償など独自の保険が充実
- 年2回無料のプライオリティ・パスなどトラベル優待も豪華
アメリカン・エキスプレス®・ゴールド・プリファード・カードは、手厚い補償とトラベル特典を兼ね備えたステータスカードです。
海外で病気やケガをしたときの疾病・傷害治療費用は、それぞれ300万円まで補償されます。
家族特約は配偶者や子ども、両親まで幅広く対象となる点も強みです。
急な病気や出張で旅行を取りやめたときの費用を補う「キャンセル・プロテクション」など、独自の補償もそろっています。
海外旅行保険は利用付帯のため、旅行代金をカードで支払うと補償が適用されます。
年2回まで無料のプライオリティ・パスや継続特典の宿泊券など、旅行を快適にする特典も充実しています。
| 保険種別 | 本会員 | 家族特約 |
|---|---|---|
| 傷害死亡/傷害後遺障害保険金 | 最高1億円 | 最高1,000万円 |
| 傷害治療費用保険金 | 最高300万円 | 最高200万円 |
| 疾病治療費用保険金 | 最高300万円 | 最高200万円 |
| 賠償責任保険金 | 最高4,000万円 | 最高4,000万円 |
| 救援者費用保険金 | 最高400万円 | 最高300万円 |
| 乗継遅延/出航遅延/欠航/搭乗不能費用 | 最高2万円 | なし |
| 受託手荷物遅延費用 | 最高2万円 | なし |
| 受託手荷物紛失費用 | 最高4万円 | なし |
※調査日:2026年8月6日
出典:アメリカン・エキスプレス®・ゴールド・プリファード・カードの海外旅行傷害保険
| アメリカン・エキスプレス®・ゴールド・プリファード・カードの詳細 | |
|---|---|
| 申し込み 資格 |
20歳以上で安定した収入がある方 |
| 年会費(税込) | 39,600円 |
| 国際 ブランド |
American Express |
| ポイント 還元率 |
1.0%(年会費に充当する場合) |
| 海外旅行 傷害保険 |
最高1億円(利用付帯) ※傷害治療最高300万円・疾病治療最高300万円 |
| 国内旅行 傷害保険 |
最高5,000万円(利用付帯) |
| ショッピング 保険 |
年間最高500万円 |
| 家族特約 | 最高1,000万円 (配偶者、生計を共にする子/両親など6親等以内の血族、3親等以内の姻族) |
| 空港 ラウンジ |
国内・ハワイ |
| 追加カード | ETC・家族 |
| その他特典 | プライオリティ・パス付帯(年に2回まで無料、家族カードも同様) |
- 入会後カードご利用条件達成で合計120,000ポイント獲得可能
マイルを貯める:Marriott Bonvoy® アメリカン・エキスプレス・プレミアム・カード

- 貯まったポイントはANA・JALなど世界37社のマイルに移行可能
- 疾病・傷害の治療費用が各300万円、広い範囲をカバーする家族特約付き(利用付帯)
- 航空便遅延費用や「オーバーシーズ・アシスト」など海外サポートが充実
Marriott Bonvoy® アメリカン・エキスプレス・プレミアム・カードは、マイルやホテルポイントを貯めながら、海外旅行の補償も確保できる1枚です。
貯まったポイントはANAやJALを含む世界37社の航空会社のマイルに移行できるため、マイルを効率よく貯めたい人に向いています。
海外旅行保険では、病気やケガの疾病・傷害治療費用がそれぞれ300万円まで補償され、配偶者や子ども、両親まで対象とする家族特約も付いています。
さらに、航空便の遅延で生じた宿泊代や食事代を補う補償や、現地で医療機関を紹介する「オーバーシーズ・アシスト」も備わっており、旅行中のトラブルにも幅広く対応できます。
なお、これらの海外旅行保険は利用付帯のため、旅行代金をカードで支払うことで補償の対象になります。
| Marriott Bonvoy® アメリカン・エキスプレス・プレミアム・カードの詳細 | |
|---|---|
| 申し込み 資格 |
20歳以上で本人に安定した収入のある方(Marriott Bonvoy®会員番号が必要) |
| 年会費(税込) | 82,500円 |
| 国際 ブランド |
American Express |
| ポイント 還元率 |
3% |
| 海外旅行 傷害保険 |
1億円(利用付帯) ※傷害治療最高300万円・疾病治療最高300万円 |
| 国内旅行 傷害保険 |
5,000万円(利用付帯) |
| ショッピング 保険 |
最高500万円 |
| 家族特約 | 最高1,000万円 (配偶者、生計を共にする子/両親など6親等以内の血族、3親等以内の姻族) |
| 空港 ラウンジ |
国内主要空港・ハワイ |
| 追加カード | ETC・家族 |
| その他特典 | 貯まったポイントはANA・JALを含む37の航空会社マイルに交換可能 |
- 入会後6ヶ月以内に合計150万円以上のご利用で 合計95,000 Marriott Bonvoy ポイント獲得可能
欠航・遅延・ロストバゲージに強い:ライフカードゴールド
- 疾病・傷害の治療費用が各300万円まで補償(利用付帯)
- 航空機出発遅延や航空機寄託手荷物紛失費用なども補償
- 海外・国内旅行保険が最高5,000万円付帯
ライフカードゴールドは、飛行機を使った旅行で起きやすいトラブルに備えられるゴールドカードです。
海外・国内の旅行保険はどちらも利用付帯で、旅行代金や交通費をカードで支払うと補償の対象になります。
疾病・傷害の治療費用はそれぞれ300万円まで補償され、賠償責任や携行品損害もカバーされます。
このカードの特徴は、航空機に関わる補償が充実している点です。
飛行機の出発遅延や欠航、乗り継ぎ遅延にくわえ、預けた手荷物の遅延や紛失についても、それぞれ3万円を上限に費用が補償されます。
急な欠航や、預けた荷物が出てこないロストバゲージに備えたい人に向いた1枚です。
- 航空機出発遅延/欠航/搭乗不能費用
- 航空機乗継遅延費用
- 航空機寄託手荷物遅延費用
- 航空機寄託手荷物紛失費用
調査日:2026年8月6日
出典:ライフカード公式サイト
| ライフカードゴールドの詳細 | |
|---|---|
| 申し込み 資格 |
23歳以上 安定した継続収入がある方 |
| 年会費(税込) | 11,000円 |
| 国際 ブランド |
Visa、MasterCard、JCB |
| ポイント 還元率 |
0.5%(誕生日月は3倍) |
| 海外旅行 傷害保険 |
最高5,000万円(利用付帯) ※傷害治療最高300万円・疾病治療最高300万円 |
| 国内旅行 傷害保険 |
最高5,000万円(利用付帯) |
| ショッピング 保険 |
最高300万円 |
| 家族特約 | 最高1,000万円 (配偶者、生計を共にする子・両親・6親等以内の血族、3親等以内の姻族) |
| 空港 ラウンジ |
国内主要27空港・ハワイ |
| 追加カード | ETC・家族 |
| その他特典 | 航空機関連の保険・補償も充実 |
海外旅行保険付きクレジットカード比較一覧表
ここまで紹介したカードを、項目ごとに横断で比較します。
同じ海外旅行保険付きのクレジットカードでも、治療費用の額や付帯条件、補償の範囲はカードごとにさまざまです。
そこで、海外旅行保険・国内旅行保険・家族特約の3つの観点から、それぞれ表にまとめました。
自分の使い方に合う1枚を見つける材料として活用してください。
海外旅行保険で比較(治療費・救援費用)
まずは、海外旅行保険の主なスペックを比較します。
この記事で重視してきた治療費用を中心に、付帯条件や救援費用、死亡・後遺障害の額を一覧にまとめました。
救援費用とは、現地で入院した際に家族が駆けつける渡航費や、日本への医療搬送などにかかる費用を補う補償です。
治療費用と同じく高額になりやすいため、あわせて確認しておくと備えの抜けを防げます。
| カード名 |
年会費無料 エポスカード |
年会費無料 楽天カード |
年会費無料 リクルートカード |
年会費無料 JCBカード W |
ゴールド・プラチナ JCBプラチナ |
ゴールド・プラチナ dカード GOLD |
ゴールド・プラチナ 楽天プレミアムカード |
ゴールド・プラチナ JCBゴールド |
ゴールド・プラチナ ラグジュアリーカード |
ゴールド・プラチナ dカード GOLD U |
学生 JALカード navi |
ステータス アメリカン・エキスプレス®・ゴールド・プリファード・カード |
マイル Marriott Bonvoy® アメリカン・エキスプレス・プレミアム・カード |
欠航・遅延 ライフカードゴールド |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 付帯条件 | 利用付帯 | 利用付帯 | 利用付帯 | 利用付帯 | 利用付帯 | 自動付帯 最大5,000万円まで※ |
自動付帯 最大4,000万円まで |
利用付帯 | 自動付帯 | 利用付帯 | 自動付帯 | 利用付帯 | 利用付帯 | 利用付帯 |
| 疾病治療 | 270万円 ※傷害は200万円まで |
200万円 | 100万円 | 100万円 | 1,000万円 | 300万円 | 300万円 | 300万円 | 200万円 | 200万円 | 50万円 | 300万円 | 300万円 | 300万円 |
| 傷害治療 | 200万円 | 200万円 | 100万円 | 100万円 | 1,000万円 | 300万円 | 300万円 | 300万円 | 200万円 | 200万円 | 50万円 | 300万円 | 300万円 | 300万円 |
| 救援費用 | 100万円 | 200万円 | 100万円 | 100万円 | 1,000万円 | 500万円 | 200万円 | 400万円 | 500万円 | 200万円 | 100万円 | 400万円 | 400万円 | 100万円 |
| 死亡・後遺障害 | 3,000万円 | 2,000万円 | 2,000万円 | 2,000万円 | 1億円 | 1億円 ※自動付帯は5,000万円 |
5,000万円 ※自動付帯は4,000万円 |
1億円 | 1.2億円 | 2,000万円 | 1,000万円 | 1億円 | 1億円 | 5,000万円 |
| 年会費(税込) | 永年無料 | 永年無料 | 永年無料 | 永年無料 | 27,500円 | 11,000円 | 11,000円 | 11,000円 初年度無料 |
55,000円 | 3,300円 18歳〜22歳は 実質無料※ |
在学中無料 | 39,600円 | 82,500円 | 11,000円 |
・調査日:2026年8月6日
・調査方法:公式サイトから各調査データを取得
※本記事では、実際に使う機会の多い治療費用を重視しています。死亡・後遺障害の額は参考としてご覧ください。
海外旅行保険で大きな比較ポイントになるのは、治療費用の額と付帯条件です。
補償の手厚さで見るとゴールド・プラチナカードが優勢で、なかでもJCBプラチナは治療費用1,000万円と頭ひとつ抜けた存在です。
一方、エポスカードのように年会費無料でも治療費用270万円とゴールドカードに引けを取らないカードもあります。
治療費用をさらに厚くしたいなら、無料カードを複数枚組み合わせて合算する方法も選べます。
補足事項
・海外旅行保険:各dカードでの海外旅行費用のお支払いの有無により、一部保険金額が異なります。
※dカード GOLD U 年会費実質無料の条件
・2年目以降の年会費確定時点でdカード GOLD Uのご契約があり、かつ以下いずれかの条件を満たした場合、前年の年会費3,300円(税込)を2年目以降の年会費請求時点で減算します。
・入会月時点で満22歳以下であること。ただし、翌年の入会月前月末時点で23歳の場合も含む。
・入会月から翌年の入会月前月末時点までのご利用金額が30万円(税込)以上であること(一部対象外売上あり)。
・入会月前月末時点にeximo、eximoポイ活、ahamo契約があること
(ご利用携帯電話番号として登録した電話番号の利用料金をdカード/dカード GOLD U/dカード GOLD/dカード PLATINUMで支払う設定をしている必要があります)
本条件は2年目の年会費確定時点のみ適用します。詳細はdカードサイトにてご確認ください。
国内旅行保険で比較(入院・通院日額)
次に、国内旅行保険の付帯状況を比較します。
国内旅行保険は、海外旅行保険とは補償の仕組みが異なります。
国内では健康保険が使えるため、治療費そのものではなく、入院日額や通院日額といった定額の補償が中心です。
そのため、比較のポイントは付帯の有無と、入院・通院がカバーされるかどうかになります。
なお、一般カードには国内旅行保険が付かないものも多く、エポスカードやJCBカード Wは国内旅行保険の対象外です。
| カード名 |
年会費無料 エポスカード |
年会費無料 楽天カード |
年会費無料 リクルートカード |
年会費無料 JCBカード W |
ゴールド・プラチナ JCBプラチナ |
ゴールド・プラチナ dカード GOLD |
ゴールド・プラチナ 楽天プレミアムカード |
ゴールド・プラチナ JCBゴールド |
ゴールド・プラチナ ラグジュアリーカード |
ゴールド・プラチナ dカード GOLD U |
学生 JALカード navi |
ステータス アメリカン・エキスプレス®・ゴールド・プリファード・カード |
マイル Marriott Bonvoy® アメリカン・エキスプレス・プレミアム・カード |
欠航・遅延 ライフカードゴールド |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 付帯条件 | 付帯なし | 付帯なし | 付帯なし | 付帯なし | 利用付帯 | 利用付帯 | 自動付帯 | 利用付帯 | 利用付帯 | 利用付帯 | 自動付帯 | 利用付帯 | 利用付帯 | 利用付帯 |
| 死亡・後遺障害 | − | − | − | − | 5,000万円 | 5,000万円 | 5,000万円 | 5,000万円 | 1億円 | 1,000万円 | 1,000万円 | 5,000万円 | 5,000万円 | 5,000万円 |
| 入院日額 | − | − | − | − | 5,000円 | 5,000円 | 5,000円 | 5,000円 | 5,000円 | 3,000円 | 5,000円 | 5,000円 | 5,000円 | 5,000円 |
| 通院日額 | − | − | − | − | 3,000円 | 3,000円 | 3,000円 | 2,000円 | 3,000円 | 1,000円 | 3,000円 | 3,000円 | 3,000円 | 3,000円 |
| 手術 | − | − | − | − | 5,000円×10〜40倍 | 5,000円×5〜10倍 | 5,000円×5〜10倍 | 5,000円×10〜40倍 | 5,000円×10〜40倍 | 3,000円×10〜40倍 | − | 5,000円×10〜40倍 | 5,000円×10〜40倍 | 入院日額×5〜10倍 |
| 年会費(税込) | 永年無料 | 永年無料 | 永年無料 | 永年無料 | 27,500円 | 11,000円 | 11,000円 | 11,000円 初年度無料 |
55,000円 | 3,300円 18歳〜22歳は 実質無料※ |
在学中無料 | 39,600円 | 82,500円 | 11,000円 |
・調査日:2026年8月6日
・調査方法:公式サイトから各調査データを取得
国内旅行保険は、ゴールド・プラチナカードに付くことが多く、一般カードには付きにくいのが実情です。
付帯条件は利用付帯が中心で、楽天プレミアムカードのように自動付帯のカードは限られます。
国内旅行が多い人は、入院日額や通院日額がカバーされるゴールドカードを選ぶと備えになります。
補足事項
・国内旅行保険:国内旅行費用を各dカードで事前にお支払いの場合に限り補償対象となります。
※dカード GOLD U 年会費実質無料の条件
・2年目以降の年会費確定時点でdカード GOLD Uのご契約があり、かつ以下いずれかの条件を満たした場合、前年の年会費3,300円(税込)を2年目以降の年会費請求時点で減算します。
・入会月時点で満22歳以下であること。ただし、翌年の入会月前月末時点で23歳の場合も含む。
・入会月から翌年の入会月前月末時点までのご利用金額が30万円(税込)以上であること(一部対象外売上あり)。
・入会月前月末時点にeximo、eximoポイ活、ahamo契約があること
(ご利用携帯電話番号として登録した電話番号の利用料金をdカード/dカード GOLD U/dカード GOLD/dカード PLATINUMで支払う設定をしている必要があります)
本条件は2年目の年会費確定時点のみ適用します。詳細はdカードサイトにてご確認ください。
家族特約で比較(対象範囲・補償額)
最後に、家族特約の対象範囲と補償額を比較します。
家族特約とは、本会員の海外旅行保険が家族にも適用される特約です。
家族カードを持たない家族もカバーできるため、家族での海外旅行では大きな比較ポイントになります。
家族特約は一般カードには基本的に付かず、ゴールド・プラチナカードを中心に用意されています。
ただし、ゴールド・プラチナカードでも対象となる家族の範囲は異なり、配偶者が含まれるかどうかは特に注意が必要です。
| カード名 |
年会費無料 エポスカード |
年会費無料 楽天カード |
年会費無料 リクルートカード |
年会費無料 JCBカード W |
ゴールド・プラチナ JCBプラチナ |
ゴールド・プラチナ dカード GOLD |
ゴールド・プラチナ 楽天プレミアムカード |
ゴールド・プラチナ JCBゴールド |
ゴールド・プラチナ ラグジュアリーカード |
ゴールド・プラチナ dカード GOLD U |
学生 JALカード navi |
ステータス アメリカン・エキスプレス®・ゴールド・プリファード・カード |
マイル Marriott Bonvoy® アメリカン・エキスプレス・プレミアム・カード |
欠航・遅延 ライフカードゴールド |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 家族特約 | なし | なし | なし | なし | 1,000万円 利用付帯 |
1,000万円 自動付帯 |
なし | 1,000万円 利用付帯 |
1,000万円 自動付帯 |
なし | なし | 1,000万円 利用付帯 |
1,000万円 利用付帯 |
1,000万円 利用付帯 |
| 補償額 | − | − | − | − | 1,000万円 | 1,000万円 | − | 1,000万円 | 1,000万円 | − | − | 1,000万円 | 1,000万円 | 1,000万円 |
| 対象範囲 | − | − | − | − | 生計を共にする19歳未満の子 | 本会員の配偶者/生計をともにする19歳未満の同居の親族/別居の未婚の19歳未満の子 | − | 生計を共にする19歳未満の子 | 本会員の配偶者など6親等以内の血族・3親等以内の姻族 | − | − | 本会員の配偶者/生計をともにする同居の親族/別居の未婚の子 | 本会員の配偶者/生計をともにする同居の親族/別居の未婚の子 | 配偶者/生計を共にする同居の親族/生計を共にする別居の未婚の子 |
| 年会費(税込) | 永年無料 | 永年無料 | 永年無料 | 永年無料 | 27,500円 | 11,000円 | 11,000円 | 11,000円 初年度無料 |
55,000円 | 3,300円 18歳〜22歳は 実質無料※ |
在学中無料 | 39,600円 | 82,500円 | 11,000円 |
・調査日:2026年8月6日
・調査方法:公式サイトから各調査データを取得
家族特約で差がつくのは、補償額よりも対象範囲です。
補償額はどのカードも1,000万円で横並びですが、対象となる家族の範囲には差があります。
JCBプラチナやJCBゴールドは対象が19歳未満の子どもに限られ、配偶者は家族カードでカバーする形です。
一方、ラグジュアリーカードやアメリカン・エキスプレス系は、配偶者や両親まで含む広い範囲を対象とします。
配偶者や親と海外に行く機会が多い人は、対象範囲の広いカードを選ぶと家族もまとめて備えられます。
補足事項
・海外旅行保険:dカード GOLDでの海外旅行費用のお支払いの有無により、一部保険金額が異なります。
※dカード GOLD U 年会費実質無料の条件
・2年目以降の年会費確定時点でdカード GOLD Uのご契約があり、かつ以下いずれかの条件を満たした場合、前年の年会費3,300円(税込)を2年目以降の年会費請求時点で減算します。
・入会月時点で満22歳以下であること。ただし、翌年の入会月前月末時点で23歳の場合も含む。
・入会月から翌年の入会月前月末時点までのご利用金額が30万円(税込)以上であること(一部対象外売上あり)。
・入会月前月末時点にeximo、eximoポイ活、ahamo契約があること
(ご利用携帯電話番号として登録した電話番号の利用料金をdカード/dカード GOLD U/dカード GOLD/dカード PLATINUMで支払う設定をしている必要があります)
本条件は2年目の年会費確定時点のみ適用します。詳細はdカードサイトにてご確認ください。
クレジットカードの海外旅行保険|自動付帯と利用付帯の違いと注意点
クレジットカードの海外旅行保険には、「自動付帯」と「利用付帯」の2種類があります。
結論から言うと、近年の主流は補償が手厚い「利用付帯」です。ただし利用付帯には「旅行代金をそのカードで支払う」という条件があり、これを満たさないと保険が無効になります。
実際、エポスカードやライフカードゴールドなど、かつて自動付帯だったカードが次々と利用付帯へ移行しています。
この違いと条件を正しく理解しておけば、「保険が付いていると思ったのに使えなかった」という失敗を防げます。
海外旅行保険付きクレカ選びで特に大切なポイントなので、順番に見ていきましょう。
自動付帯と利用付帯の違い
海外旅行保険の自動付帯と利用付帯の違いは、ひとことで言えば「保険が有効になるための条件」の差です。
| 自動付帯 | 利用付帯 | |
|---|---|---|
| 適用条件 | カードを持っているだけ | 旅行代金などをカードで支払う |
| 事前の手続き | 不要 | 対象の支払いが必要 |
| 適用漏れ | 起こらない | 起こりうる |
| 補償額の傾向 | 控えめなことが多い | 手厚いことが多い |
自動付帯は、対象のカードを持っているだけで、特別な手続きなく保険が適用されます。
一方の利用付帯は、旅行代金などをそのカードで支払うといった条件を満たす必要がありますが、その分、補償額は自動付帯より手厚い傾向にあります。
これは、カード会社が自動付帯を利用付帯へ切り替える際、条件を付ける代わりに補償額を引き上げるケースが多いためです。
そのため、選び方の分かれ目になるのが、「旅費の支払いにそのカードを使う予定があるか」という点です。
旅費をそのカードで支払う予定があるなら、条件を満たせる利用付帯を選ぶと補償を厚くできます。
反対に、支払い方法を決めていない人や現金払いが多い人は、条件なしで補償される自動付帯のカードを1枚持っておくと補償を受けやすくなります。
利用付帯が適用される条件(公共交通乗用具・募集型企画旅行とは)
利用付帯のカードで保険を有効にするには、「公共交通乗用具」または「募集型企画旅行」の代金を、そのカードで支払う必要があります。
公共交通乗用具とは、料金を払って乗る交通機関のことで、飛行機・電車・バス・タクシー・船などが該当します。
募集型企画旅行とは、旅行会社があらかじめ日程・交通手段・宿泊・料金を決めて参加者を募集する、いわゆるパッケージツアーのことです。
具体的には、次のような支払いをそのカードで行えば、条件を満たせます。
- 自宅から空港までの電車代・リムジンバス代
- 航空券・パッケージツアーの代金
- 出国後に現地で利用した電車・バス・タクシーの運賃
また、支払う金額の大小は問われません。
数百円の空港までの電車代であっても、対象の交通費を1回そのカードで支払えば、補償の対象になります。 旅行代金の全額を決済する必要はありません。
対象外になりやすいケース(受注型旅行・ガソリン代など)
利用付帯は「カードで支払えば必ず有効になる」わけではなく、支払っても対象外になるケースがあります。
「支払ったのに保険が効かなかった」という失敗を避けるため、以下の代表的な対象外ケースを押さえておきましょう。
- 自家用車で空港へ向かった際のガソリン代・高速道路料金
- 個別に手配した受注型企画旅行・手配旅行の代金
- 現地で申し込むオプショナルツアー代金のみの支払い
ガソリン代や高速料金が対象外なのは、自家用車が「公共交通乗用具」にあたらないためです。自分の車で空港へ行き、その費用をカードで払っても、条件は満たせません。
受注型企画旅行や手配旅行とは、旅行会社に個別に手配を依頼するオーダーメイド型の旅行のことです。 パッケージツアー(募集型企画旅行)とは異なり、こうした旅行の代金はカード決済しても対象外となる場合があります。
こうした失敗を避けるうえで手堅いのは、出国前に「自宅から空港までの交通費」または「航空券」を、保険付きのカードで支払っておく方法です。
これなら対象の支払いを1回で済ませられ、条件の満たし忘れを防げます。
なお、カードで決済したことを証明できるレシートや利用明細は、保険金請求の際に必要になる場合があるため、保管しておきましょう。
補償期間は「出国後90日」まで(長期の留学・ワーホリは対象外)
クレジットカードに付帯する海外旅行保険は、補償期間が「1回の旅行につき最長90日間」とされているものがほとんどです。
この90日は、多くのカードで出国日を起点に数えます。
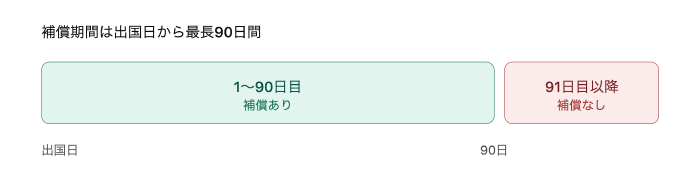
注意したいのは、90日を超えると91日目以降が補償の対象外になる点です。
たとえば出国から91日目に現地で入院した場合、その治療費はカードの保険ではカバーされず、全額が自己負担になります。
留学・ワーキングホリデー・長期出張など、90日を超える滞在では、途中から無保険の状態になってしまいます。
長期滞在を予定している場合は、クレジットカードの付帯保険だけに頼らず、保険会社が扱う長期用の海外旅行保険への加入もあわせて検討するのが賢明です。
海外旅行保険で重視すべきは「治療費」|補償の選び方と使い方
海外旅行保険付きクレカを選ぶとき、多くの人が「死亡・後遺障害◯◯万円」という大きな数字に目が向きがちです。
しかし、実際の海外旅行で使う機会が多いのは、死亡保障ではなく病気やケガの「治療費」です。
補償額の見出しになりやすい死亡保障よりも、治療・救援費用が十分かどうかで選ぶほうが、いざというときに役立ちます。
ここでは、カード選びで本当に重視すべき補償と、実際に保険を使うときの流れを解説します。
重要なのは死亡保障より「治療・救援費用」
海外旅行保険で使う機会が多いのは、病気やケガの治療にかかる「治療・救援費用」です。
日本国内なら、健康保険で自己負担は原則3割で済み、さらに高額療養費制度により上限が設けられています。
しかし海外では、日本の公的医療保険が適用されません。
外務省「世界の医療事情」は、ニューヨークの医療費についてこう記しています。
病気や怪我など1回の入院で数百万円から1千万円になることを覚悟してください。 引用元:外務省「世界の医療事情 アメリカ合衆国(ニューヨーク)」(2024年10月)
診察費が1,000ドルを超えることもあり、入院費は1日あたり1万〜2万ドルに及ぶ場合もあると説明されています。
具体的な例として、在ニューヨーク日本国総領事館によると、急性虫垂炎(盲腸)で入院・手術を受けた場合、1万ドル以上を請求された事例があります。
腹腔鏡下手術で2日間入院したケースでは、請求総額が1万3千ドルにのぼりました。
1ドル150円で換算すると、盲腸の手術だけで約195万円です。
一方、クレジットカードに付帯する海外旅行保険の治療費用は、200万〜300万円程度にとどまるものが多くあります。
死亡・後遺障害の金額が大きくても、治療費用の補償が不足していれば、いざというときに自己負担が生じます。
カードを選ぶときは、治療・救援費用がいくらまで補償されるかを確認しましょう。
キャッシュレス診療が使えるカードのメリット
治療費の補償額と並んで確認したいのが、「キャッシュレス診療」に対応しているかどうかです。
キャッシュレス診療とは、提携する医療機関でその場の支払いをせずに治療を受けられる仕組みです。
保険会社が病院へ直接治療費を支払うため、旅行者が現金を立て替える必要がありません。
キャッシュレス診療対応の有無で、いざというときの負担は大きく変わります。
| 対応あり | 対応なし | |
|---|---|---|
| 支払い | その場の支払い不要 | いったん全額を立て替え |
| 現金の準備 | 不要 | 高額な現金・カード枠が必要 |
| 保険金の受け取り | 立て替えなし | 原則、帰国後に受け取り |
ただし、利用時には注意点もあります。
外務省も、キャッシュレスサービスを使う場合、知らないうちに補償の限度額を超えていたという報告があると指摘しています。
保険を使ったときは、治療内容と請求額をその都度自分で確認しておきましょう。
なお、年会費無料のカードでは、エポスカードがキャッシュレス診療に対応しています。
カード付帯保険と保険会社の保険はどう違う?
「クレジットカードの保険だけで足りるのか、保険会社の保険にも入るべきか」は、多くの人が迷うポイントです。
両者には、補償額や加入の手間などにそれぞれ特徴があります。
まずは主な違いを比較表で確認しましょう。
| カード付帯保険 | 保険会社の保険 | |
|---|---|---|
| 保険料 | カード年会費のみ | 旅行ごとに支払う |
| 治療費の補償 | 200万〜300万円が中心 | 数千万円〜無制限も選べる |
| 加入の手間 | 原則、手続き不要 | 旅行ごとに申し込む |
| 補償の調整 | 固定 | 必要な補償を選べる |
| 持病・危険なスポーツ | 対象外が多い | プランにより対応可 |
スキューバダイビング、スキー、登山、スカイダイビングなど、ケガのリスクが高い活動を指します。
カード付帯保険では対象外となることが多いため、これらを予定している場合は、保険会社の保険で個別に備えておきましょう。
カード付帯保険は、追加の保険料がかからず、手続きなしで備えられる点が強みです。
一方の保険会社の保険は、補償額を高く設定でき、必要な補償だけを選んでカスタマイズできます。
そのため、短期の旅行でリスクが限定的ならカード付帯保険で十分なケースが多く、長期滞在や医療費の高い地域への旅行では、保険会社の保険を上乗せすると備えを強化できます。
もっとも効率的なのは、両者の組み合わせです。
まずカード付帯保険で基本の補償を確保し、足りない部分だけを保険会社の保険で補えば、保険料を抑えながら万が一に備えられます。
海外で保険金を請求する手順
実際に海外で病気やケガをしたとき、どう動けばいいのかを知っておくと、いざというときに落ち着いて対応できます。
保険を使うときの流れは、大きく次の3ステップです。
事故や病気が起きたら、できるだけ早く保険会社のサポート窓口へ連絡します。
多くの保険会社やカード会社は、海外から使える24時間対応の窓口を用意しています。
どの病院にかかればよいか、キャッシュレス診療が使えるかなど、その場でアドバイスを受けられます。
治療を受けたら、診断書や診療明細書、領収書など、現地でしか入手できない書類を必ず受け取っておきます。
帰国後では手配が難しくなるため、現地にいるうちに揃えておくことが大切です。
帰国したら、保険金請求書に現地で受け取った書類を添えて、保険会社へ提出します。
利用付帯のカードでは、旅費をカードで支払ったことを示す利用明細も必要になります。
なお、事故発生から連絡までに時間が空くと(おおむね30日以内が目安)、保険金が支払われない場合があります。
「まず連絡、次に書類」の順番を覚えておきましょう。
クレジットカードの海外旅行保険を複数枚で合算する裏ワザ
海外旅行保険付きのクレジットカードは、複数枚持つことで補償を手厚くできます。
年会費無料のカードを2枚組み合わせれば、保険料をかけずに治療費用の補償額を上乗せできます。
ただし、すべての補償が単純に足し算されるわけではありません。
合算できる補償とできない補償があるため、仕組みを正しく理解して組み合わせることが大切です。
治療費は合算OK・死亡保障はNG|補償ごとの合算ルール
複数枚のクレジットカードを持つと、海外旅行保険の補償が合算されます。
ただし、すべての項目が合算されるわけではなく、補償ごとに扱いが異なります。
| 補償項目 | 複数枚持ちのときの扱い |
|---|---|
| 傷害死亡・後遺障害 | 金額が高いほうの1枚分(合算されない) |
| 治療・救援費用 | 各カードの金額を合算できる |
| 賠償責任 | 各カードの金額を合算できる |
| 携行品損害 | 各カードの金額を合算できる |
死亡・後遺障害の補償は、何枚カードを持っていても、金額が高いほうのカード1枚分しか支払われません。
一方、治療・救援費用などは、複数のカードの金額を足し合わせられます。
たとえば治療費用200万円のカードを3枚持っていれば、補償額は合計600万円まで引き上げられます。
ただし、合算されるのはあくまで「補償の上限額」であり、実際に支払われるのはかかった費用までです。
補償額が合計600万円でも、実際の治療費が100万円なら、受け取れる保険金は100万円です。
各カードから100万円ずつ、合計300万円が支払われるわけではありません。
複数枚持ちが活きるのは、高額な医療費に備えて、治療・救援費用の上限を引き上げたい場合です。
利用付帯カードの2枚持ちで海外旅行保険を手厚くする
ここまでの合算ルールを踏まえ、効果的な組み合わせの例を紹介します。
年会費無料で治療費用を上乗せしたいなら、エポスカードと楽天カードの2枚持ちが有力な選択肢です。
どちらも年会費が無料のため、保険料をかけずに疾病治療費用の上限を引き上げられます。
| 補償項目 | エポスカード | 楽天カード | 2枚合算 |
|---|---|---|---|
| 疾病治療費用 | 270万円 | 200万円 | 470万円 |
| 傷害治療費用 | 200万円 | 200万円 | 400万円 |
| 賠償責任 | 3,000万円 | 3,000万円 | 6,000万円 |
※死亡・後遺障害は合算されず、金額が高いほうの1枚分が上限
エポスカード単体では、疾病治療費用は270万円です。
楽天カードを組み合わせると、合算で470万円まで補償が広がります。
前述のとおり、アメリカでは治療費が数百万円にのぼることもあるため、年会費無料のカード2枚持ちで治療費の上限を高めておくと備えになります。
さらに手厚くしたい場合は、JCBカード Wを加えた3枚持ちで、疾病治療費用を合計570万円まで引き上げる方法もあります。
いずれも年会費はかからないため、保険料の負担なく補償を積み増せます。
クレジットカードの海外旅行保険に関するよくある質問(FAQ)
-
Q
クレジットカードの海外旅行保険とは?
-
A
海外旅行保険は、旅行中のケガや病気の治療費、死亡・後遺障害、他人へのケガや物損への賠償などを補償する保険です。
本来は保険会社で加入しますが、多くのクレジットカードにも付帯しており、追加の保険料なしで備えられます。
カードごとに補償額や付帯条件が異なるため、治療費の額を中心に確認して選ぶのがポイントです。
-
Q
海外旅行保険の自動付帯と利用付帯の違いは?
-
A
大きな違いは、補償を受けるための条件です。
自動付帯はカードを持っているだけで補償の対象になり、利用付帯は旅行代金や空港までの交通費などをそのカードで支払うことで補償が適用されます。
近年は自動付帯のカードが減り、利用付帯が主流です。
利用付帯のカードは、出発前に旅行代金や交通費をカードで決済しておくと補償を受けられます。
-
Q
海外旅行の治療費は実際いくらかかる?
-
A
渡航先によりますが、医療費の高い国では治療費が高額になります。
外務省の資料では、ニューヨークでの入院は1回あたり数百万円から1千万円になることもあると示されています。
急性虫垂炎(盲腸)の手術でも、200万円近く請求された例があります。
治療費用の補償が200万〜300万円のカードでは不足する場面もあるため、複数枚のカードを組み合わせて合算する方法も選べます。
-
Q
海外旅行保険は死亡・後遺障害の額だけで選んでいい?
-
A
額だけで選ぶのは避けたほうがよいです。
死亡・後遺障害の額は見出しに使われやすい数字ですが、実際に使う機会が多いのは治療費用です。
海外では治療費が数百万円にのぼることもあり、治療費用の額こそ重視したいポイントです。
ゴールドカードは治療費用が300万円程度と手厚く、エポスカードのように年会費無料でも270万円のカードもあります。
死亡・後遺障害の額だけでなく、治療費用がいくらまで補償されるかを確認しましょう。
-
Q
海外旅行保険の家族特約は配偶者や親も対象?
-
A
カードによって異なります。
家族特約は本会員の海外旅行保険が家族にも適用される特約ですが、対象範囲はカードごとに違います。
JCBプラチナやJCBゴールドは19歳未満の子どものみで、配偶者は対象外です。
一方、ラグジュアリーカードやアメリカン・エキスプレス系は、配偶者や両親まで幅広く対象になります。
配偶者の分を備えたい場合は、対象範囲の広いカードを選ぶか、家族カードを発行する方法があります。
-
Q
クレジットカードの海外旅行保険と国内旅行保険の違いは?
-
A
補償の仕組みが異なります。
国内では健康保険が使えるため、国内旅行保険は治療費ではなく、入院日額や通院日額を補償する形式が中心です。
海外旅行保険が治療費用を重視するのとは対照的です。
また、一般カードには国内旅行保険が付かないものが多く、ゴールドカード以上で付帯するケースが増えます。
-
Q
海外旅行保険は複数枚のクレジットカードで合算できる?
-
A
一部は合算できます。
治療費用や賠償責任などは合算でき、複数枚のカードの補償額を足し合わせられます。
一方、死亡・後遺障害は合算されず、金額が高いほうのカード1枚分が上限です。
たとえばJCBゴールドとエポスカードの2枚持ちなら、治療費用は300万円と270万円で合計570万円まで引き上げられます。
年会費無料のカードを組み合わせれば、保険料をかけずに治療費の備えを厚くできます。
-
Q
クレジットカード付帯と保険会社の海外旅行保険は何が違う?
-
A
保険料と補償範囲が異なります。
保険会社の保険は旅行ごとに加入して保険料がかかりますが、補償範囲は広めです。
クレジットカードの付帯保険にはない、疾病死亡や緊急歯科治療がカバーされる場合もあります。
一方、カードの付帯保険は、追加の保険料がかからず、複数枚で合算できる点が強みです。
短期の旅行ならカード付帯保険で足り、長期滞在や医療費の高い地域では保険会社の保険を上乗せすると備えを強化できます。
-
Q
海外旅行保険が自動付帯のクレジットカードのおすすめは?
-
A
自動付帯で選ぶなら、楽天プレミアムカードやdカード GOLDが候補です。
どちらもカードを持っているだけで補償の対象になり、旅行代金の決済を忘れても治療費用の補償を受けられます。
ただし自動付帯のカードは年々減っているため、付帯条件は申し込み前に確認しておくと確実です。
コンテンツの編集者
企画担当者1名、コンテンツ制作・編集者2名で作成。
プライベートでも複数のクレジットカードを使い分けて生活するクレカ愛好家集団です。
ショッピングや旅行、日々の支出をもっとお得にしたい方に、最適なクレジットカードをご紹介します。
※当コンテンツは「株式会社ミンカブ・ジ・インフォノイド」が監修しております。詳しいコンテンツポリシーはこちらに記載しています。
※利用加盟店や交換商品等によりポイント付与条件や還元率は異なる場合があります。
